余裕資金の運用、NISA以外の投資でおすすめの方法をFPが解説
2026年9月4日
執筆者:土屋 ごう
執筆者:土屋 ごう
「NISAで毎年360万円ずつ投資信託を積み立てていて、数年後には1,800万円の非課税枠を使い切ってしまう予定。手元にはまだ余裕資金があり、預貯金に置いておくのももったいない。さて、どうすれば…」
最近、こういったご相談が寄せられました。
資産の最適な振り分け方は「その方の属性やお持ちの資産の内容による」が大前提です。ただ、老後のための資産形成をお考えなら、基本的には外国債券と世界株式型の投資信託で十分だと私は考えています。
では、なぜNISAの「次」の投資として外国債券と世界株式型の投資信託を選ぶのか。
また、それぞれの買い方や適切な資産配分を考えるヒントについても本記事でお伝えしますので、さっそくみていきましょう。
最近、こういったご相談が寄せられました。
資産の最適な振り分け方は「その方の属性やお持ちの資産の内容による」が大前提です。ただ、老後のための資産形成をお考えなら、基本的には外国債券と世界株式型の投資信託で十分だと私は考えています。
では、なぜNISAの「次」の投資として外国債券と世界株式型の投資信託を選ぶのか。
また、それぞれの買い方や適切な資産配分を考えるヒントについても本記事でお伝えしますので、さっそくみていきましょう。
- NISAの次は外国債券と世界株式型の投資信託を
- 外国債券と世界株式型の投資信託を選ぶ理由
- NISAでなくても投資信託の積み立てはできる
- 外国債券(米ドル建て社債)
- 米ドル建て社債を選ぶ理由
- ・なぜ債券なのか
- ・なぜ米ドル建てなのか
- ・なぜ社債なのか
- 格付け・事業内容・満期の長さをチェックしよう
- ・格付け
- ・事業内容
- ・満期の長さ
- 購入後は利息を受け取りながら満期まで保有しよう
- 世界株式型の投資信託の積み立て
- 世界株式型の投資信託を選ぶ理由
- インデックス型とアクティブ型を半分ずつ組み合わせよう
- ・インデックス型の特徴
- ・アクティブ型の特徴
- ・特定地域の投資信託を選んでもOK
- 3~5年かけて積み立てて長く持ち続けよう
- 適切な資産配分を考えるヒント
- リタイアまでの期間
- 性格や投資経験
- すでに運用している資産の配分や金額
- 老後の準備は外国債券と世界株式型の投資信託が基本

NISAの枠を使い切ってもまだ手元に余裕資金があり、老後のために運用していくのであれば、外国債券と、世界株式型の投資信託の2種類で十分だと私は考えます。
まずはその理由と、NISA口座以外での投資信託の買い方を簡単に説明します。
まずはその理由と、NISA口座以外での投資信託の買い方を簡単に説明します。
NISAの次の投資となると、
「どうせならNISAとは違った投資先を選んだほうがよいのでは」
「いろんな商品に分散したほうがよいのでは」と思うかもしれませんね。
たしかに分散は大切です。しかしその他の投資先をみると、たとえば不動産は運用に多くの手間がかかりますし、個別の株式やETFは銘柄選びが難しく、老後のための運用には不向きです。
運用の手間・銘柄の選びやすさ・リスクの程度・長期的に期待できるリターンの4点を総合的にみて、外国債券と、世界株式型の投資信託が優れていると私は評価しています。
もちろん「今はやりの暗号資産に興味がある」、「応援したい企業があるから株を買いたい」というのなら買ってみてもよいでしょう。
ただ、その場合は老後に向けた運用ではなく、楽しみの範囲にとどめるようにしてくださいね。
「どうせならNISAとは違った投資先を選んだほうがよいのでは」
「いろんな商品に分散したほうがよいのでは」と思うかもしれませんね。
たしかに分散は大切です。しかしその他の投資先をみると、たとえば不動産は運用に多くの手間がかかりますし、個別の株式やETFは銘柄選びが難しく、老後のための運用には不向きです。
運用の手間・銘柄の選びやすさ・リスクの程度・長期的に期待できるリターンの4点を総合的にみて、外国債券と、世界株式型の投資信託が優れていると私は評価しています。
もちろん「今はやりの暗号資産に興味がある」、「応援したい企業があるから株を買いたい」というのなら買ってみてもよいでしょう。
ただ、その場合は老後に向けた運用ではなく、楽しみの範囲にとどめるようにしてくださいね。
世界株式型の投資信託は
積み立てでの購入をおすすめしています。
「積立投資ってNISAでしかできないんじゃない?」と思っている方もいらっしゃいますが、NISAは投資による利益が非課税になる「制度」です。NISAの枠を使い切っても、特定口座などで投資信託を積み立てられますよ。ちなみに、外国債券も特定口座で購入します。
特定口座とは、株式や投資信託などを取引するための口座のひとつです。多くの証券会社ではNISA口座とあわせて開設でき、積立投資にも利用できます。
NISAとの大きな違いは、投資できる金額に上限がなく、利益や分配金には原則として20.315%の税金がかかる点です。利益が出ていなければ税金はかかりません。
税負担はあるものの、長期的にみれば預貯金に置いておくよりは効率よく資産を運用できる可能性が高いでしょう。ですから、NISAを使い切ったあとは特定口座を使って投資信託の積み立てや外国債券での運用を続けていきましょう。
次章からは、外国債券と世界株式型の投資信託それぞれについて、選ぶ理由や商品性などをよりくわしく解説していきます。
「積立投資ってNISAでしかできないんじゃない?」と思っている方もいらっしゃいますが、NISAは投資による利益が非課税になる「制度」です。NISAの枠を使い切っても、特定口座などで投資信託を積み立てられますよ。ちなみに、外国債券も特定口座で購入します。
特定口座とは、株式や投資信託などを取引するための口座のひとつです。多くの証券会社ではNISA口座とあわせて開設でき、積立投資にも利用できます。
NISAとの大きな違いは、投資できる金額に上限がなく、利益や分配金には原則として20.315%の税金がかかる点です。利益が出ていなければ税金はかかりません。
税負担はあるものの、長期的にみれば預貯金に置いておくよりは効率よく資産を運用できる可能性が高いでしょう。ですから、NISAを使い切ったあとは特定口座を使って投資信託の積み立てや外国債券での運用を続けていきましょう。
次章からは、外国債券と世界株式型の投資信託それぞれについて、選ぶ理由や商品性などをよりくわしく解説していきます。
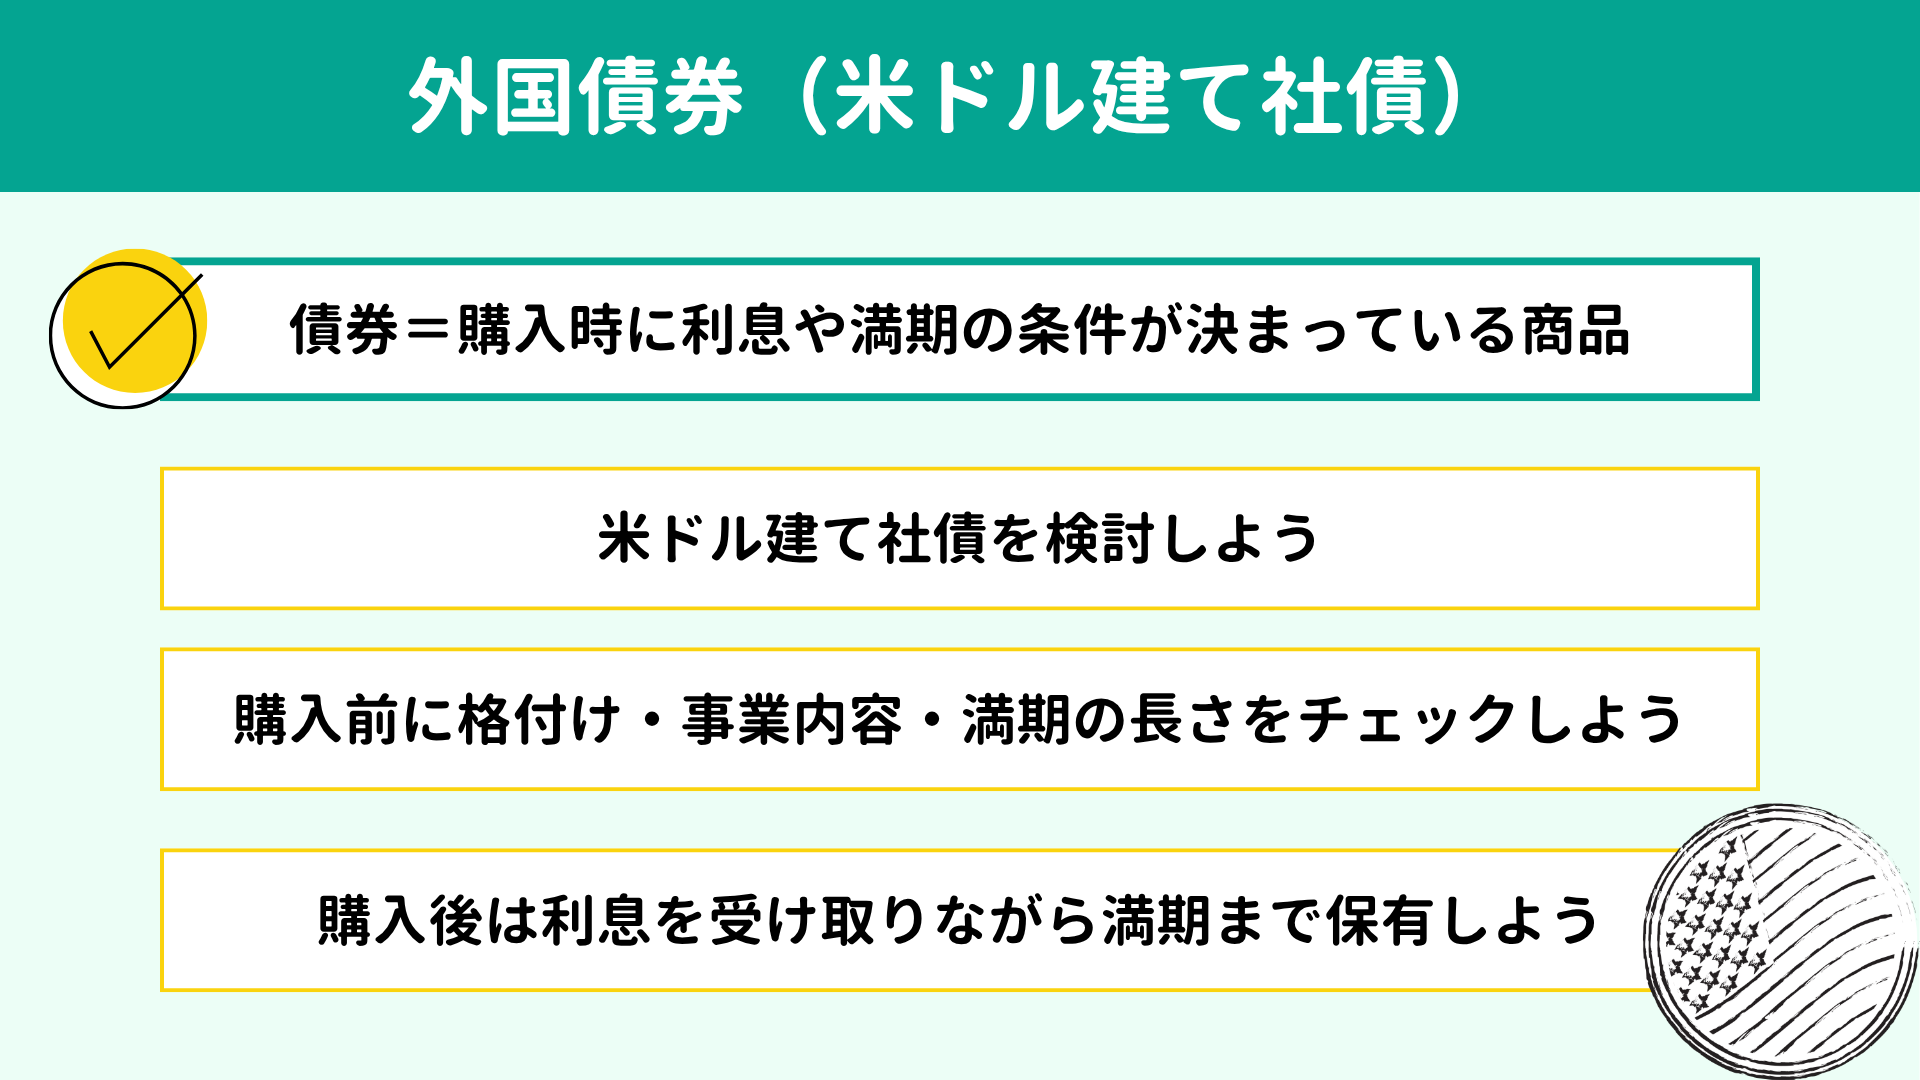
多くの国や外国企業が債券を発行しているなかで、私のおすすめは米ドル建ての社債です。
ここでは、なぜ米ドルなのか、なぜ社債を選ぶのか、銘柄選びのポイントと購入後の対応まで解説していきます。
ここでは、なぜ米ドルなのか、なぜ社債を選ぶのか、銘柄選びのポイントと購入後の対応まで解説していきます。
さっそく、債券を選ぶ理由→米ドルを選ぶ理由→社債を選ぶ理由の順にみていきましょう。
債券は投資信託よりも、比較的着実に利益を得やすいためです。
債券は購入時に 利息や満期の条件が決まっています。発行した国や企業が約束どおり利払いを続ければ、半年ごと・1年ごとといった形で定期的に利息を受け取れます。
さらに、満期まで持っていれば額面金額が戻ってくるため、将来的なリターンが見通しやすいといえます。
債券は購入時に 利息や満期の条件が決まっています。発行した国や企業が約束どおり利払いを続ければ、半年ごと・1年ごとといった形で定期的に利息を受け取れます。
さらに、満期まで持っていれば額面金額が戻ってくるため、将来的なリターンが見通しやすいといえます。
では、なぜ「米ドル」の債券を選ぶのでしょうか。
その理由は日本の債券にくらべた利率の高さにあります。
日本円の債券なら為替リスクがないため、十分な利息を受け取れるなら本来は国内の債券を選びたいところです。
しかし、2026年8月の個人向け国債(変動金利型10年満期)の初回利率は1.87%と、高水準とはいえません。対して、2026年8月の米国債(10年満期)の利率は4.625%です。
国内債券の利率の水準が上がってくれば投資先の有力候補となりますが、現状は為替リスクを負ってでも米ドル建て債券のほうが魅力的だと私は考えています。
その理由は日本の債券にくらべた利率の高さにあります。
日本円の債券なら為替リスクがないため、十分な利息を受け取れるなら本来は国内の債券を選びたいところです。
しかし、2026年8月の個人向け国債(変動金利型10年満期)の初回利率は1.87%と、高水準とはいえません。対して、2026年8月の米国債(10年満期)の利率は4.625%です。
国内債券の利率の水準が上がってくれば投資先の有力候補となりますが、現状は為替リスクを負ってでも米ドル建て債券のほうが魅力的だと私は考えています。
米ドル建て債券のなかでも米国債ではなく社債をおすすめしている理由は、企業が発行する社債は、国が発行する国債よりも利率が高く設定される傾向があるためです。
一般的には、利率が高いとリスクも大きいといわれています。しかし、たとえばマイクロソフトやジョンソン&ジョンソンのように非常に高い信用力を持つ企業の債券を選べば、過度なリスクは避けられます。
一般的には、利率が高いとリスクも大きいといわれています。しかし、たとえばマイクロソフトやジョンソン&ジョンソンのように非常に高い信用力を持つ企業の債券を選べば、過度なリスクは避けられます。
債券を選ぶときには、利率ももちろん確認しながら、格付け・事業内容・満期の長さの3点もチェックしてみてください。企業の信用力や将来性、また満期まで売らずに保有できるかどうかを確かめるためです。
格付けとは、その企業がお金を返す力、つまり
信用力を格付け会社が評価したもので、アルファベットを使って表されます。
たとえば代表的な格付け会社のひとつであるS&P Global Ratingsは、AAAを最高ランクとして、BBB-以上を投資適格と設定しています。
先ほど紹介したマイクロソフトとジョンソン&ジョンソンの格付けはどちらも最高ランクのAAAです。ほかにも、誰もが知っているような世界的大企業は、高い格付けを得ているところが多く見受けられます。
反対に、格付けが低い企業ほど社債の利率は高くなりやすく、その分リスクも大きくなります。社債を買う前には必ずその企業の格付けを確認し、高格付けのものを選びましょう。
たとえば代表的な格付け会社のひとつであるS&P Global Ratingsは、AAAを最高ランクとして、BBB-以上を投資適格と設定しています。
先ほど紹介したマイクロソフトとジョンソン&ジョンソンの格付けはどちらも最高ランクのAAAです。ほかにも、誰もが知っているような世界的大企業は、高い格付けを得ているところが多く見受けられます。
反対に、格付けが低い企業ほど社債の利率は高くなりやすく、その分リスクも大きくなります。社債を買う前には必ずその企業の格付けを確認し、高格付けのものを選びましょう。
格付けを確認するとともに、その企業の事業内容もチェックしてみてください。
収益の主軸となっている事業は何か、これからも需要がありそうな事業なのかどうかを考えてみましょう。
今どんなに有名な企業であっても「20年後、30年後は大丈夫だろうか」と不安を感じるなら投資先としては選びません。
格付けと事業内容の両方をみて、信用できる企業かどうか判断しましょう。
収益の主軸となっている事業は何か、これからも需要がありそうな事業なのかどうかを考えてみましょう。
今どんなに有名な企業であっても「20年後、30年後は大丈夫だろうか」と不安を感じるなら投資先としては選びません。
格付けと事業内容の両方をみて、信用できる企業かどうか判断しましょう。
もうひとつ確認してほしい項目が、満期までの長さです。
老後資金のための運用なら、私は 20年~40年と長期の債券をよくご提案しています。その理由は、足元の比較的高い利率を長期間にわたって享受できるためです。
資金の使い道やご自身の年齢などを考慮して、満期まで売らずに持ち続けられそうな期間の債券を選びましょう。
老後資金のための運用なら、私は 20年~40年と長期の債券をよくご提案しています。その理由は、足元の比較的高い利率を長期間にわたって享受できるためです。
資金の使い道やご自身の年齢などを考慮して、満期まで売らずに持ち続けられそうな期間の債券を選びましょう。
基本的に、債券は
途中で銘柄の見直しをする商品ではありません。
半年ごと・1年ごとなど定期的に利息を受け取り、満期まで売らずに持ち続けることが前提です。
満期を迎える前に売却もできますが、債券にも価格変動があります。米ドルから日本円に戻すとなると、そのときの為替レートによって円で受け取れる金額が変わってきます。
債券価格や為替レートが不利な時期に売却せずにすむよう、途中売却はしない前提で購入しましょう。
なお、受け取った利息を貯めるか使うかはケースバイケースですが…運用の目的が「老後資金の足しに」と明確ならば生活費や趣味、旅行などに使ってしまってOKですよ。
半年ごと・1年ごとなど定期的に利息を受け取り、満期まで売らずに持ち続けることが前提です。
満期を迎える前に売却もできますが、債券にも価格変動があります。米ドルから日本円に戻すとなると、そのときの為替レートによって円で受け取れる金額が変わってきます。
債券価格や為替レートが不利な時期に売却せずにすむよう、途中売却はしない前提で購入しましょう。
なお、受け取った利息を貯めるか使うかはケースバイケースですが…運用の目的が「老後資金の足しに」と明確ならば生活費や趣味、旅行などに使ってしまってOKですよ。
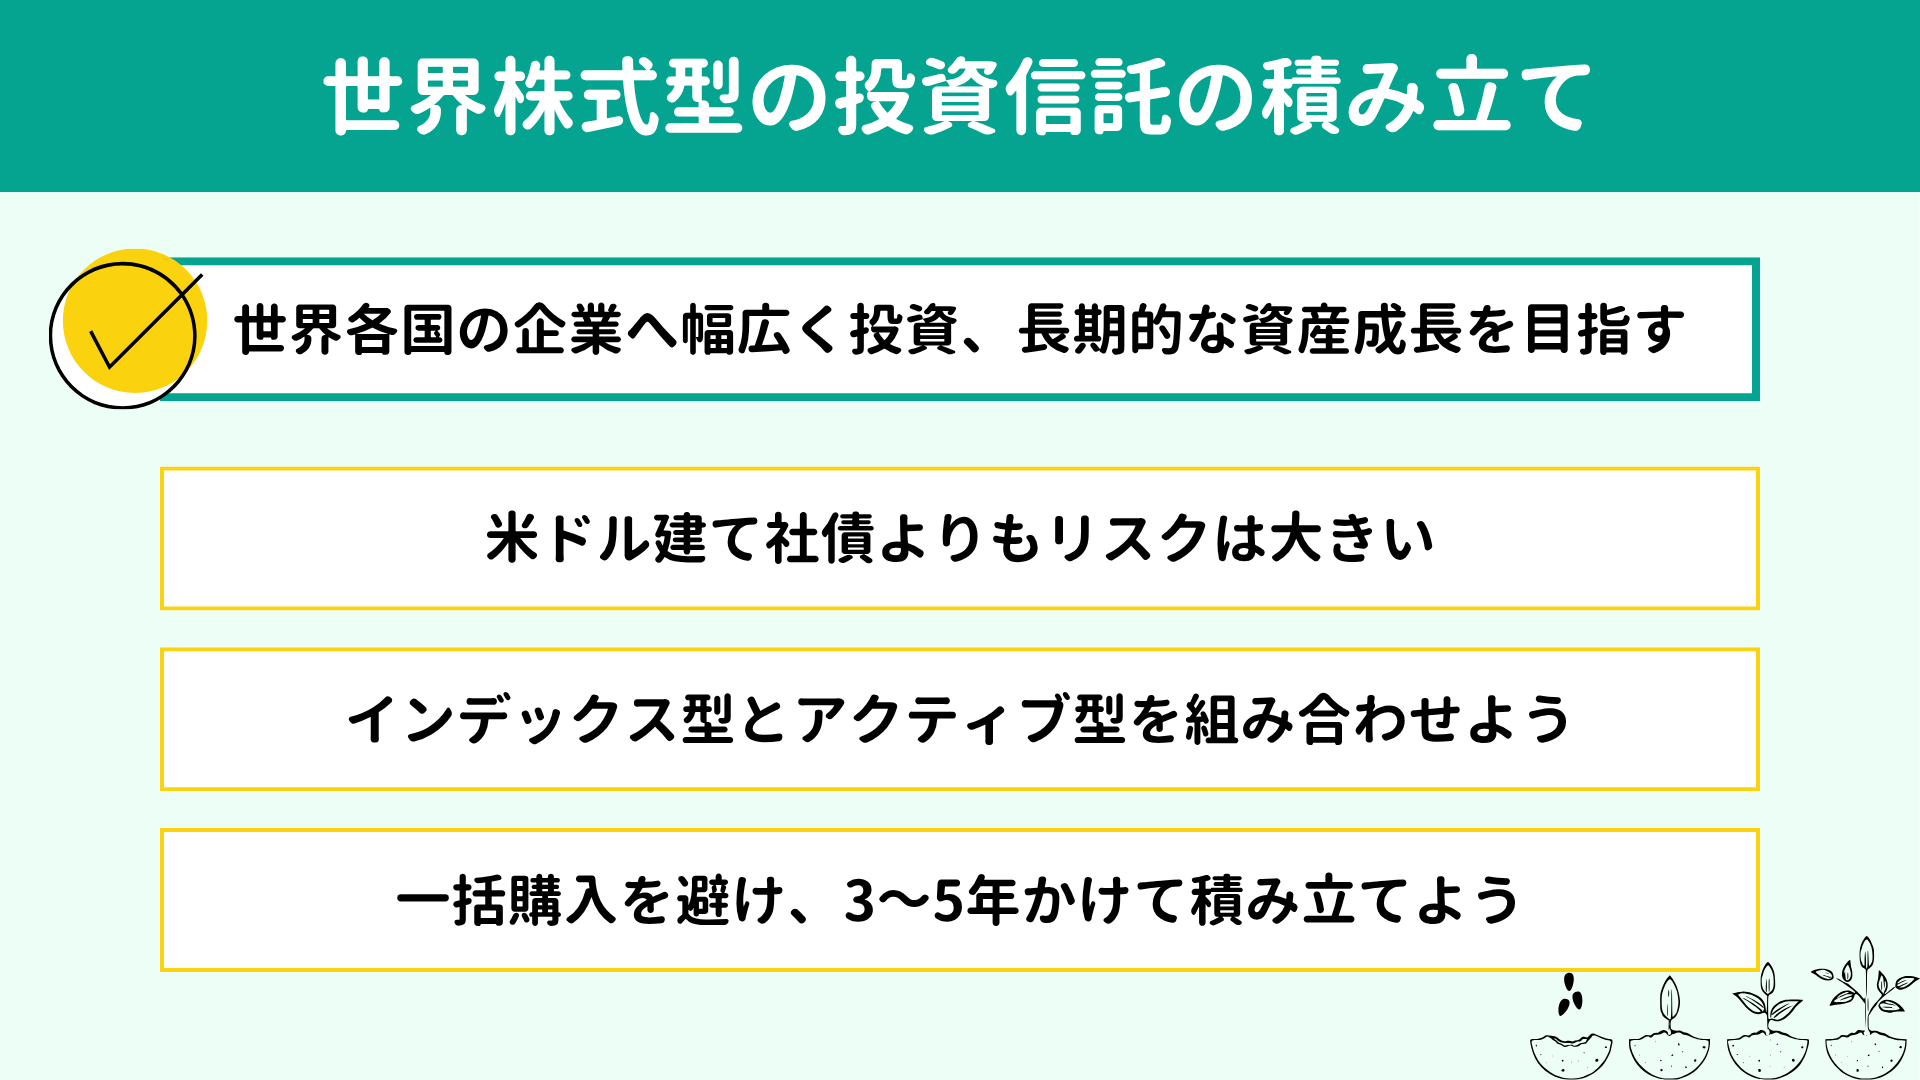
世界株式型の投資信託を買う場合はインデックス型とアクティブ型を組み合わせ、特定口座で積み立てていきます。
あらためて世界株式型の投資信託を選ぶ理由、インデックス型とアクティブ型と組み合わせる理由を整理しながら、積み立てのポイントについても確認していきましょう。
あらためて世界株式型の投資信託を選ぶ理由、インデックス型とアクティブ型と組み合わせる理由を整理しながら、積み立てのポイントについても確認していきましょう。
世界株式型の投資信託は、世界各国の企業へ幅広く投資して、長期的な資産の成長を目指していく商品です。この投資信託を選ぶ理由は大きく3つあります。
 1. 世界経済は今後も成長が期待できるから
- 2. 米ドル建て社債よりリスクが大きい反面、期待できるリターンも大きいから
- 3. 投資する国や企業を自分で選ぶ必要がないから
世界経済の成長を期待できる理由のひとつが、人口の増加です。
世界の人口は今後も長期的な増加が見込まれており、人口が増えればそれだけ企業活動なども発展し、経済は成長するだろうと考えられます。
米ドル建て社債よりもリスクは大きくなるため、どれくらい買うかは年齢や資産状況によって判断は分かれます。もしリタイア前などで老後までまだ時間があるなら、積極的に活用したい商品です。
世界の人口は今後も長期的な増加が見込まれており、人口が増えればそれだけ企業活動なども発展し、経済は成長するだろうと考えられます。
米ドル建て社債よりもリスクは大きくなるため、どれくらい買うかは年齢や資産状況によって判断は分かれます。もしリタイア前などで老後までまだ時間があるなら、積極的に活用したい商品です。
世界株式型の投資信託は、大きく「インデックス型」と「アクティブ型」の2種類に分かれます。それぞれ異なる強みがあるため、両方を半分ずつ組み合わせる買い方を基本としてご提案しています。
インデックス型とは、たとえば日経平均株価やS&P500など、特定の指数に連動する運用成果を目指す投資信託です。要するに
市場全体の平均的な成果を目指していくしくみで、幅広い銘柄へ分散しやすく、運用コストも比較的低い点が特徴です。
ただし、インデックス型も万能ではありません。
多くの人がインデックス投資信託を買えば、その投資信託のなかに入っている銘柄には多くのお金が流れ込み、株価が上昇するでしょう。反対にインデックス投資信託が大量に売られれば、なかに入っている銘柄がまとめて売られ、株価は下がるでしょう。
つまり、インデックス型では組み入れられている企業の本来の評価以上に株価が上下する可能性をはらんでいます。
こうした偏りのリスクを抑えるために、アクティブ型を組み合わせていきます。
ただし、インデックス型も万能ではありません。
多くの人がインデックス投資信託を買えば、その投資信託のなかに入っている銘柄には多くのお金が流れ込み、株価が上昇するでしょう。反対にインデックス投資信託が大量に売られれば、なかに入っている銘柄がまとめて売られ、株価は下がるでしょう。
つまり、インデックス型では組み入れられている企業の本来の評価以上に株価が上下する可能性をはらんでいます。
こうした偏りのリスクを抑えるために、アクティブ型を組み合わせていきます。
インデックス型が市場平均と同等の成果を目指すのに対して、アクティブ型は
市場平均を上回る成果を目指す投資信託です。
運用のプロが企業や市場を分析して、株価が割安と判断できる企業や、今後さらなる成長が期待できる企業を厳選しています。
こうした特徴から、アクティブ型は市場全体が停滞する局面や、業績のよい企業と悪い企業がはっきり分かれているような局面で力を発揮しやすい性質を持ちます。
同じ世界株式型でも、インデックス型とアクティブ型ではそれぞれ強みが異なるため、組み合わせればリスク分散になる、というのが私の考えです。
運用のプロが企業や市場を分析して、株価が割安と判断できる企業や、今後さらなる成長が期待できる企業を厳選しています。
こうした特徴から、アクティブ型は市場全体が停滞する局面や、業績のよい企業と悪い企業がはっきり分かれているような局面で力を発揮しやすい性質を持ちます。
同じ世界株式型でも、インデックス型とアクティブ型ではそれぞれ強みが異なるため、組み合わせればリスク分散になる、というのが私の考えです。
実は「世界株式型」といっても世界のすべての国へ均等に投資しているわけではありません。
たとえば「オルカン」の相性で知られるインデックス型の投資信託「eMAXIS Slim 全世界株式(オール・カントリー)」は、足元では投資先の6割超を米国が占めている状況です。(※1)
そこで、アクティブ型の投資信託を、インデックス型で配分が少なく、これから人口増加・経済成長が期待できる国へ投資する商品にする手もあります。
たとえばインドやインドネシアなどは2054年まで人口が増えると予測されているため、インドやインドネシアに投資する投資信託を買う、といった形です。
もちろん、無理に地域を限定せず、アクティブ型についてもインデックス型と同様に世界各国へ幅広く投資する商品を選んでもかまいませんよ。
ひとつの選択肢として知っておいていただければと思います。
たとえば「オルカン」の相性で知られるインデックス型の投資信託「eMAXIS Slim 全世界株式(オール・カントリー)」は、足元では投資先の6割超を米国が占めている状況です。(※1)
そこで、アクティブ型の投資信託を、インデックス型で配分が少なく、これから人口増加・経済成長が期待できる国へ投資する商品にする手もあります。
たとえばインドやインドネシアなどは2054年まで人口が増えると予測されているため、インドやインドネシアに投資する投資信託を買う、といった形です。
もちろん、無理に地域を限定せず、アクティブ型についてもインデックス型と同様に世界各国へ幅広く投資する商品を選んでもかまいませんよ。
ひとつの選択肢として知っておいていただければと思います。
世界株式型の投資信託を買う際は、
3~5年かけて毎月の積立購入に取り組みましょう。投資に使えるまとまった資金があったとしても、月々に分けて積み立てていきます。
仮に360万円を投資するなら、月10万円ずつ3年間かけて積み立てきるイメージです。
一括で購入すると、買った直後に大きく値下がりしたときのダメージが大きいからです。積み立てによって購入時期を分けていけば、大きな値下がりのダメージを抑えやすくなります。
一方で、3~5年かけて積み立てていくこの方法では待機資金が多くなってしまうかもしれません。
たとえば1,000万円を5年かけて積み立てていくとすると、年間の積立額は200万円です。積み立てを待つ資金は預貯金に置いておくことになりますから、これが少しもったいないと感じるのであれば、外国債券の割合を増やしてもよいでしょう。
たとえば400万円を外国債券に振り分けて、世界株式型の投資信託は残りの600万円で積み立てていく、といった形です。
仮に360万円を投資するなら、月10万円ずつ3年間かけて積み立てきるイメージです。
一括で購入すると、買った直後に大きく値下がりしたときのダメージが大きいからです。積み立てによって購入時期を分けていけば、大きな値下がりのダメージを抑えやすくなります。
一方で、3~5年かけて積み立てていくこの方法では待機資金が多くなってしまうかもしれません。
たとえば1,000万円を5年かけて積み立てていくとすると、年間の積立額は200万円です。積み立てを待つ資金は預貯金に置いておくことになりますから、これが少しもったいないと感じるのであれば、外国債券の割合を増やしてもよいでしょう。
たとえば400万円を外国債券に振り分けて、世界株式型の投資信託は残りの600万円で積み立てていく、といった形です。
資産運用についてお話ししていると、よく「何にいくら投資すればよいでしょうか」とご質問を受けます。
この質問に対する適切な答えは、その方のご年齢や家族構成、お仕事や家計の状況などをうかがったうえでライフプランシミュレーションを作成してはじめて導き出せるものです。
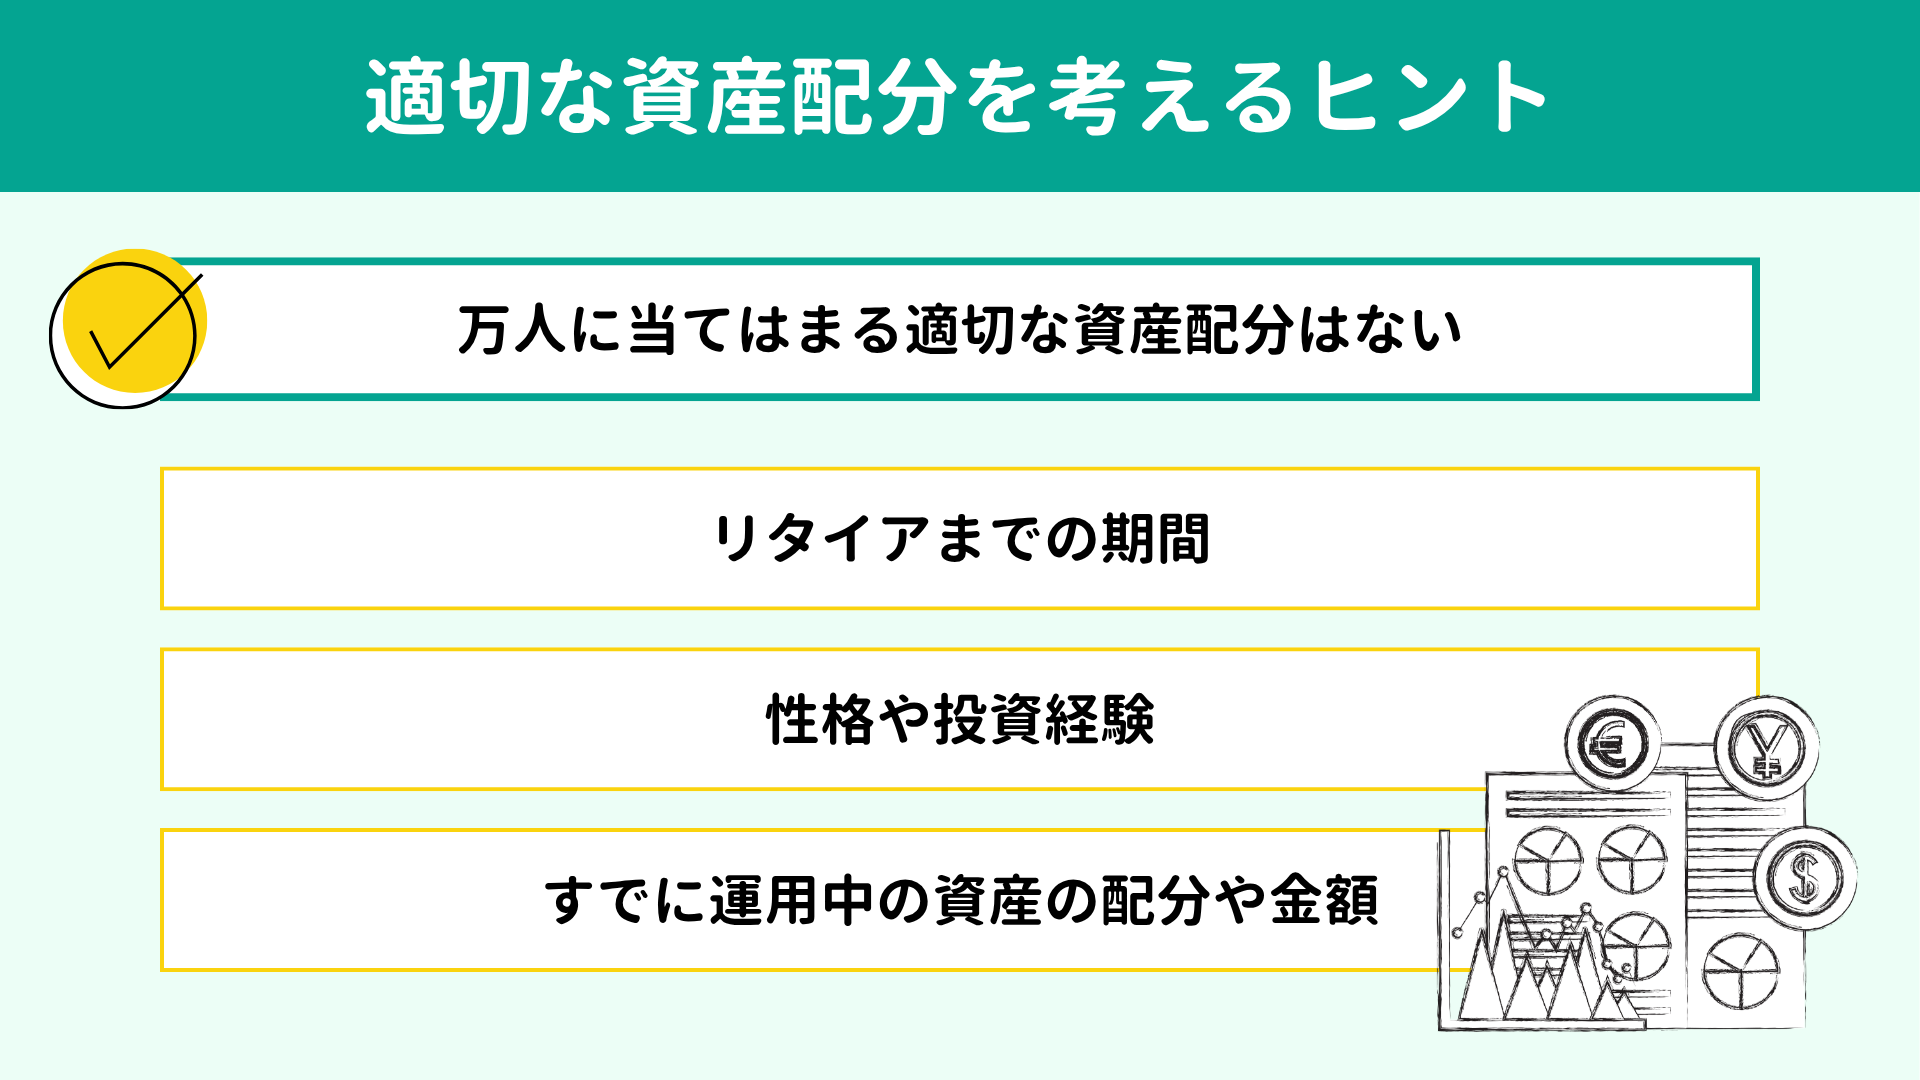
残念ながら、万人に当てはまる適切な資産配分はありません。
ただし、適切な資産配分を考える「ヒント」ならお伝えできます。
ここでは、NISAを使い切った方が、次に外国債券と世界株式型の投資信託に投資するときの資産配分の考え方について解説します。
この質問に対する適切な答えは、その方のご年齢や家族構成、お仕事や家計の状況などをうかがったうえでライフプランシミュレーションを作成してはじめて導き出せるものです。
残念ながら、万人に当てはまる適切な資産配分はありません。
ただし、適切な資産配分を考える「ヒント」ならお伝えできます。
ここでは、NISAを使い切った方が、次に外国債券と世界株式型の投資信託に投資するときの資産配分の考え方について解説します。
老後のための資産運用では、リタイアまでに残された時間が重要な要素のひとつです。
ここでの「リタイア」とは、仕事を完全に辞めて年金生活に入ることを指しています。たとえば定年退職してからも継続雇用などで働いて、65歳で年金生活に入るのであれば、リタイアの時期は65歳となります。
リタイアまでまだ10年程度働く予定であれば、世界株式型の投資信託の比率を高めにしてもよいでしょう。10年というまとまった時間と、そのあいだの安定した収入があるため、仮に投資信託が値下がりしてもそれなりの余裕を持って回復を待てるためです。
反対に、リタイアまで10年を切っている方・すでにリタイアしている方は外国債券を多めにする方向で考えましょう。
リタイア後は、定期的に入る債券の利息を日本円に替えて、生活費や趣味のためのお金の足しにしていきます。
ここでの「リタイア」とは、仕事を完全に辞めて年金生活に入ることを指しています。たとえば定年退職してからも継続雇用などで働いて、65歳で年金生活に入るのであれば、リタイアの時期は65歳となります。
リタイアまでまだ10年程度働く予定であれば、世界株式型の投資信託の比率を高めにしてもよいでしょう。10年というまとまった時間と、そのあいだの安定した収入があるため、仮に投資信託が値下がりしてもそれなりの余裕を持って回復を待てるためです。
反対に、リタイアまで10年を切っている方・すでにリタイアしている方は外国債券を多めにする方向で考えましょう。
リタイア後は、定期的に入る債券の利息を日本円に替えて、生活費や趣味のためのお金の足しにしていきます。
性格や投資経験の違いから、人によって値動きの感じ方も異なります。
心配性な方や投資経験が浅い方だと、値動きが気になり、資産の評価額の上下をみて一喜一憂し、不安になって途中で売却してしまう…といったパターンが少なくありません。
老後のための運用では、世界株式型の投資信託も外国債券も、「 途中で売らない」が基本です。投資信託は老後に取り崩して生活費の足しにしていきますが、値動きによる売却はしないと思っておきましょう。
したがって、以下のような方は世界株式型の投資信託を多めに持ちやすいといえます。
● 値下がりしても「そういうときもある」と受け入れ、積み立てを続けられる方
● 長く投資をしており、値動きに慣れている方
反対に、評価額の上下をみて不安になり、途中で売却してしまいそうな方や、投資経験が浅い方は外国債券を多めにしておくとよいでしょう。
もちろん投資経験が浅くても、値動きに対してどん!と構えていられる方もいらっしゃいます。ご自身の性格に合った性質の商品に、資産を多めに配分していきましょう。
心配性な方や投資経験が浅い方だと、値動きが気になり、資産の評価額の上下をみて一喜一憂し、不安になって途中で売却してしまう…といったパターンが少なくありません。
老後のための運用では、世界株式型の投資信託も外国債券も、「 途中で売らない」が基本です。投資信託は老後に取り崩して生活費の足しにしていきますが、値動きによる売却はしないと思っておきましょう。
したがって、以下のような方は世界株式型の投資信託を多めに持ちやすいといえます。
● 値下がりしても「そういうときもある」と受け入れ、積み立てを続けられる方
● 長く投資をしており、値動きに慣れている方
反対に、評価額の上下をみて不安になり、途中で売却してしまいそうな方や、投資経験が浅い方は外国債券を多めにしておくとよいでしょう。
もちろん投資経験が浅くても、値動きに対してどん!と構えていられる方もいらっしゃいます。ご自身の性格に合った性質の商品に、資産を多めに配分していきましょう。
新たな投資を考えるときには、すでに運用している資産の内容も考慮します。
たとえばNISAや企業DCなどで、どのような資産をお持ちでしょうか。
もし世界株式型の投資信託を多く保有しているなら、次の投資では 外国債券を多めに考えるべきかもしれません。
預貯金や債券の割合が大きく、リタイアまで時間があるなら、次の投資では世界株式型の投資信託を増やす選択肢をとりやすくなります。
そのほか預貯金の額と運用中の資産の額なども含め、資産全体のバランスをみて次の投資先を振り分けていきましょう。
たとえばNISAや企業DCなどで、どのような資産をお持ちでしょうか。
もし世界株式型の投資信託を多く保有しているなら、次の投資では 外国債券を多めに考えるべきかもしれません。
預貯金や債券の割合が大きく、リタイアまで時間があるなら、次の投資では世界株式型の投資信託を増やす選択肢をとりやすくなります。
そのほか預貯金の額と運用中の資産の額なども含め、資産全体のバランスをみて次の投資先を振り分けていきましょう。
今や多くの方が分散投資の大切さを知っていますが、単純にいろんな商品を買えばよい、というわけではありません。
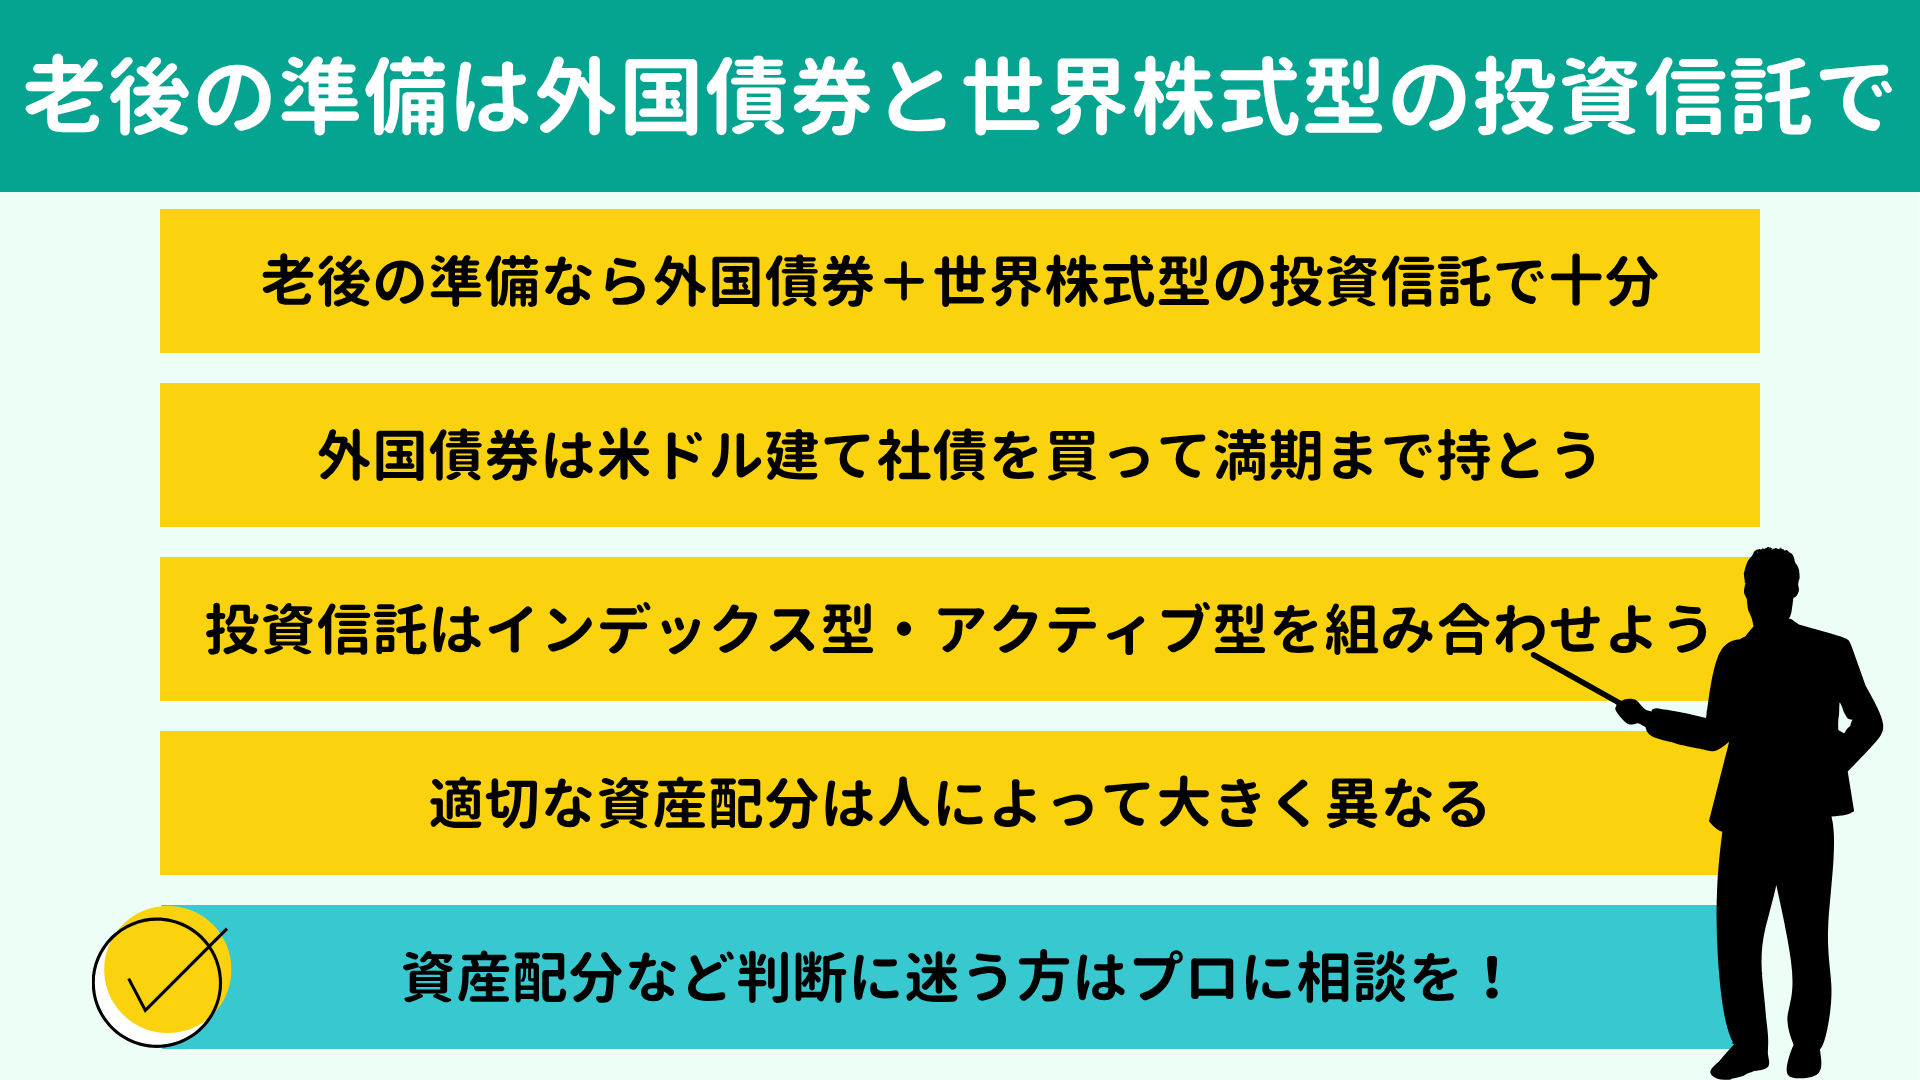
「その方の属性や資産状況による」ことは大前提としながら、老後のための運用は外国債券と世界株式型の投資信託が基本になると私は考えています。
最後に、本記事のポイントを簡単にまとめておきます。
「その方の属性や資産状況による」ことは大前提としながら、老後のための運用は外国債券と世界株式型の投資信託が基本になると私は考えています。
最後に、本記事のポイントを簡単にまとめておきます。
|

近年、当所には老後に向けた資産形成に関するご相談が多く寄せられています。
その多くは「何にいくら投資すればよいのか?」「今の運用を続けて大丈夫なのか?」といったお悩みです。
そして、実際にライフプランシミュレーションを作成し、お持ちの資産の内容などを精査した結果「問題なし、心配する必要なかった」というケースも珍しくありません。「もっと早く相談に来ればよかったです」というお声をよくいただきます。
お仕事のこと、ご家族のこと、今後の自分の人生のこと…日々考えることはただでさえ山ほどあります。そのなかで、お金の悩みはもうそろそろ手放しませんか。
私はFPとして、みなさんが一度きりの人生を、できれば軽やかに、楽しく過ごしていけるようにお金の面からサポートしています。
資産運用に関するご相談の増加を受けて、専門のコースをご用意しました。
詳細は以下のリンクからご覧いただけます。
● 資産運用ぐんぐん応援コース
● 年収 or 金融資産2000万円以上限定 節税&資産運用 集中プレミアムコース
また、無料面談は下のバナーまたはこちらのお問い合わせフォームからでもお申し込みいただけますので、お気軽にご相談にいらしてくださいね。
【関連記事】
その多くは「何にいくら投資すればよいのか?」「今の運用を続けて大丈夫なのか?」といったお悩みです。
そして、実際にライフプランシミュレーションを作成し、お持ちの資産の内容などを精査した結果「問題なし、心配する必要なかった」というケースも珍しくありません。「もっと早く相談に来ればよかったです」というお声をよくいただきます。
お仕事のこと、ご家族のこと、今後の自分の人生のこと…日々考えることはただでさえ山ほどあります。そのなかで、お金の悩みはもうそろそろ手放しませんか。
私はFPとして、みなさんが一度きりの人生を、できれば軽やかに、楽しく過ごしていけるようにお金の面からサポートしています。
資産運用に関するご相談の増加を受けて、専門のコースをご用意しました。
詳細は以下のリンクからご覧いただけます。
● 資産運用ぐんぐん応援コース
● 年収 or 金融資産2000万円以上限定 節税&資産運用 集中プレミアムコース
また、無料面談は下のバナーまたはこちらのお問い合わせフォームからでもお申し込みいただけますので、お気軽にご相談にいらしてくださいね。
【関連記事】