貯蓄型保険は無駄?解約したほうがよいか判断材料をFPが解説
2026年10月2日
執筆者:土屋 ごう
執筆者:土屋 ごう
突然ですが、今保険料を払っているその貯蓄型保険、なぜ加入したのか覚えていますか?
私はFPとしてこれまで800世帯以上の家計相談・家計改善に携わってきました。そのなかで貯蓄型保険は「貯蓄もできるし何となくよさそう」と「何となく」で加入したケースが多く、見直し・解約の対象となりやすい商品です。
「家計の余裕はほしいが、今解約すると元本割れする」という方も、長い目でみれば今解約して保険料を別のことに使ったほうが、後々有利になるかもしれません。
具体的には、お金を使う時期が10年以上先の保険であれば、解約を検討してもよさそうだといえます。
本記事では、貯蓄型保険の解約/継続を判断する材料を示し、貯蓄型保険について知っておきたい3つの注意点まで紹介します。
さっそく、判断材料からみていきましょう。
- 貯蓄型保険の解約を判断する2つの材料
- お金(保険金・解約返戻金)を使う時期
- 実際に損する金額
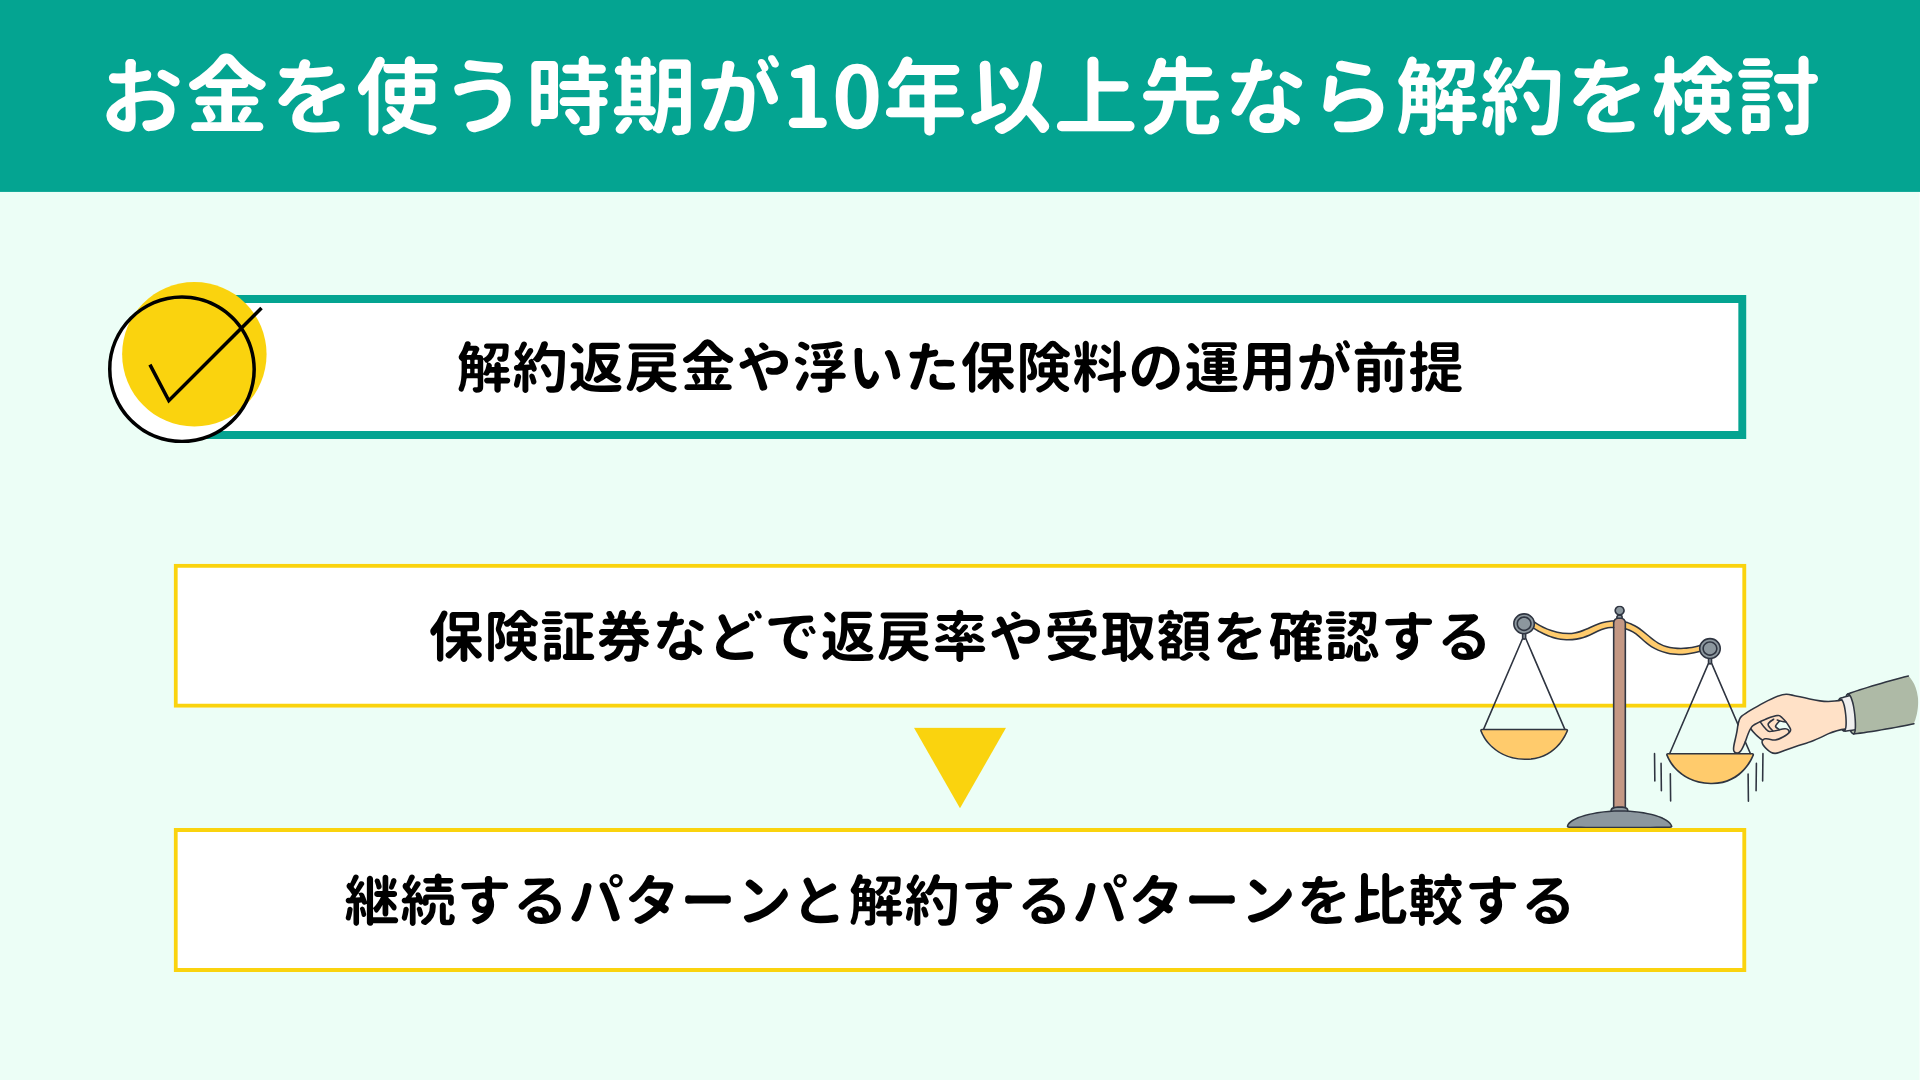
- お金を使う時期が10年以上先の保険なら解約を検討
- STEP1:保険証券などで返戻率や受取額を確認する
- STEP2:継続するパターンと解約するパターンを比較する
- 注意点
- 貯蓄型保険を解約せず継続を検討したい4つのケース
- 金利が高い時期に契約していて条件がよい
- 解約したときの損失が大きい
- 個人年金で、定期的な収入として受け取りたい
- 低解約返戻金型で払込期間の満了が近い
- 貯蓄型保険で知っておきたい3つのポイント
- 保障と資産形成は分けたほうが効率的
- 円建ての貯蓄型保険は金利上昇局面に弱い
- 将来、実質的には資産が目減りする可能性がある
- 貯蓄型保険の解約はお金を使う時期と損失額で判断!
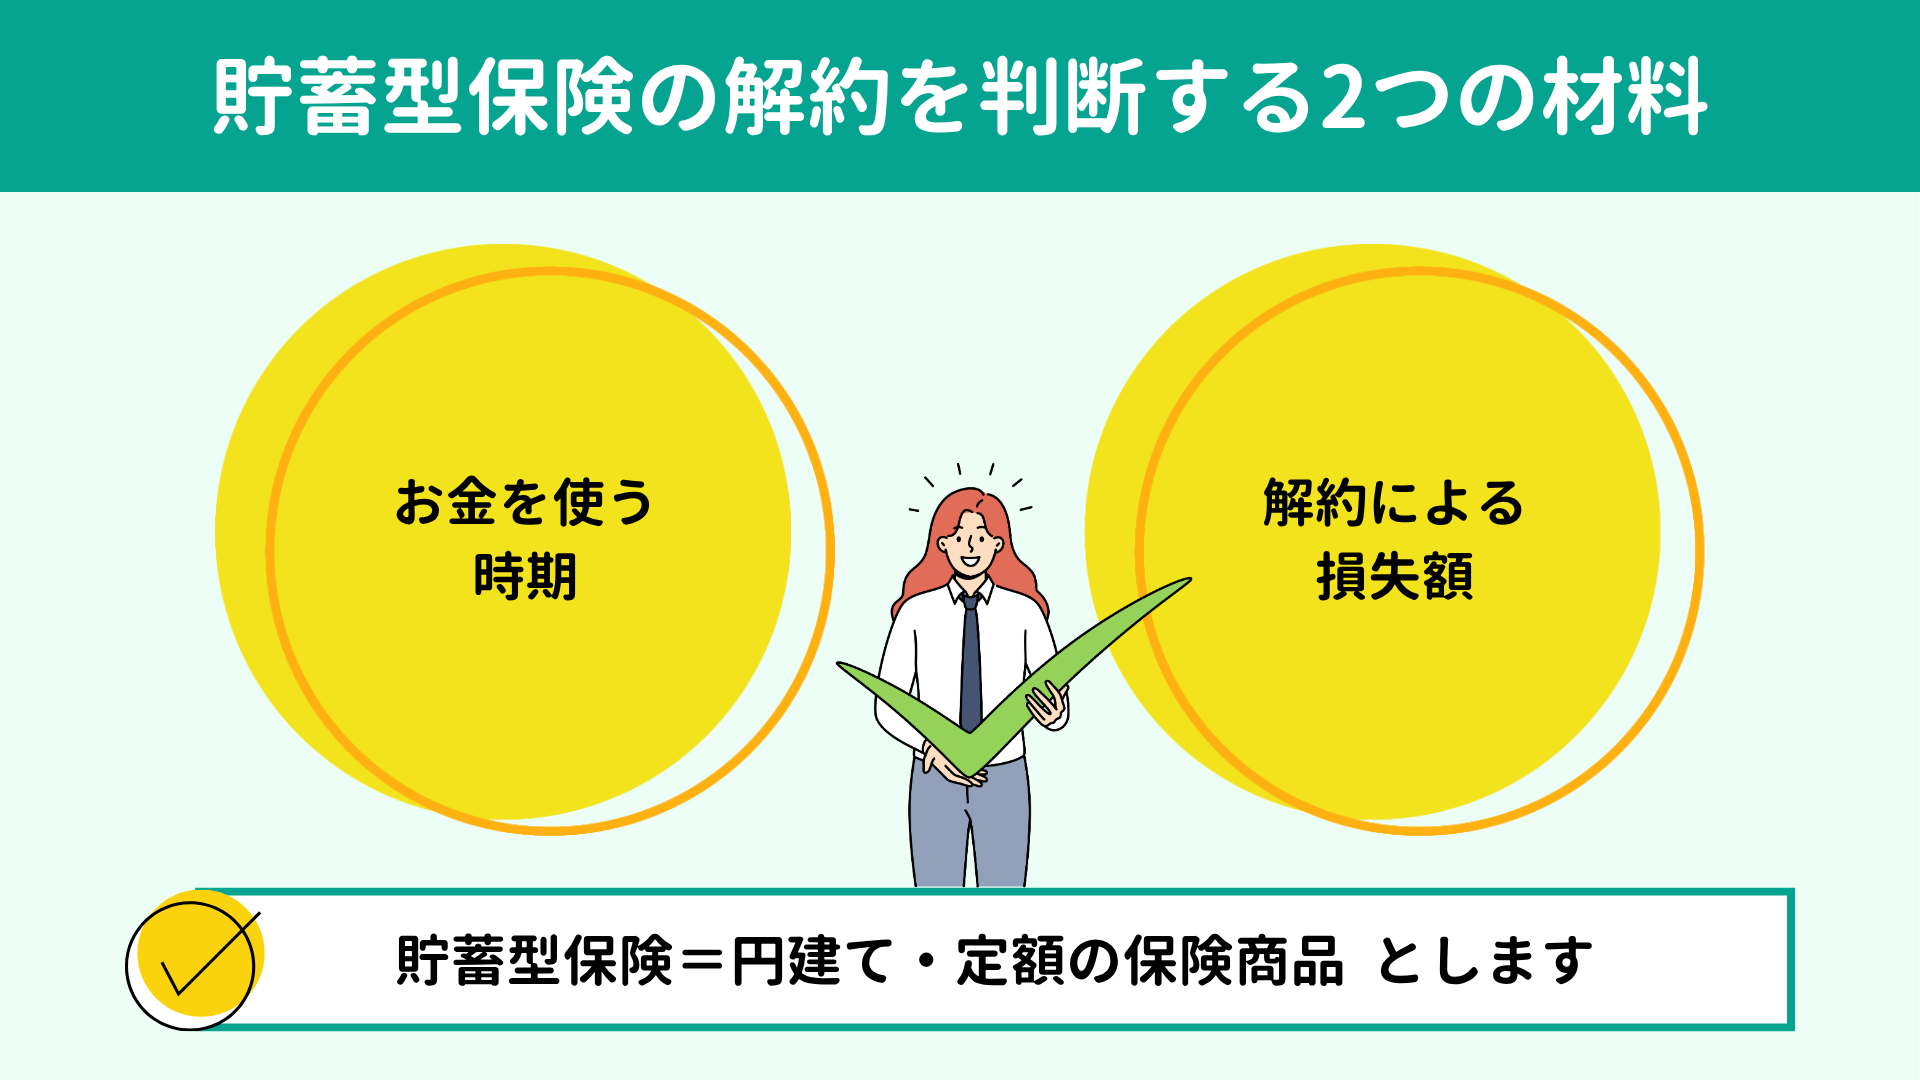
本記事では、おもに円建て・定額の商品(終身保険や養老保険、個人年金保険)を貯蓄型保険として扱うこととします。変額保険・外貨建て保険は「投資型」に分類されるため、対象からは外します。
以下2点が、貯蓄型保険の解約/継続の判断軸です。
以下2点が、貯蓄型保険の解約/継続の判断軸です。
① お金(保険金・解約返戻金)を使う時期
② 解約によって損する額
それぞれ解説していきます。
現時点での損失も気になりますが、実際に
そのお金が必要になる時期・使う時期においてどうなっているのか?のほうが重要です。以下2パターンで考えてみます。
①と②を比べた結果、使う時期が10年未満なら継続、10年以上先なら解約したほうが有利になるケースが多くみられます。
① このまま継続した場合の保険金・解約返戻金
② 今解約して、この先払い込む予定だった保険料を預金や運用にまわした場合の資産額
①と②を比べた結果、使う時期が10年未満なら継続、10年以上先なら解約したほうが有利になるケースが多くみられます。
念のため、今解約すると具体的にいくら損をするのか、損失額も確認しましょう。
例として、加入直後は解約返戻率が低く、払い込んだ保険料も少ない状態です。つまり損失額も比較的小さくなるはずで、今解約してもそれほど大きなダメージを受けにくいといえます。
「解約返戻率」のパーセンテージよりも、金額でいうとどれだけ損をするのか?を算出しましょう。
一方で、契約してからそれなりに時間が経ち、払い込んだ保険料が積み重なってきたときには損失額が大きくなりやすいといえます。損失が大きい時期の解約判断は慎重になるべきです。
損失額=これまでに払い込んだ保険料-現在の解約返戻金
例として、加入直後は解約返戻率が低く、払い込んだ保険料も少ない状態です。つまり損失額も比較的小さくなるはずで、今解約してもそれほど大きなダメージを受けにくいといえます。
「解約返戻率」のパーセンテージよりも、金額でいうとどれだけ損をするのか?を算出しましょう。
一方で、契約してからそれなりに時間が経ち、払い込んだ保険料が積み重なってきたときには損失額が大きくなりやすいといえます。損失が大きい時期の解約判断は慎重になるべきです。
さて、前章で紹介した2つの判断材料から、貯蓄型保険の解約を検討する手順をもう少し具体的にみていきましょう。
まずはお金を使う時期が10年以上先で、解約を検討してもよいパターンについてです。
このパターンでは、保険の解約後、 解約返戻金や浮いた保険料を運用することが前提です。解約返戻金や浮いた保険料を生活費などに使ってしまうと、解約が有利になるとはいいにくくなってしまいます。
長く運用を続けられる自信がないなら、保険のまま積み立てていたほうが安全かもしれない点は念頭に置いておきましょう。
まずはお金を使う時期が10年以上先で、解約を検討してもよいパターンについてです。
このパターンでは、保険の解約後、 解約返戻金や浮いた保険料を運用することが前提です。解約返戻金や浮いた保険料を生活費などに使ってしまうと、解約が有利になるとはいいにくくなってしまいます。
長く運用を続けられる自信がないなら、保険のまま積み立てていたほうが安全かもしれない点は念頭に置いておきましょう。
まずは、保険証券や保険の設計書、契約者ページなどで、以下について確認してください。
これらの数字から、次のステップで継続と解約のどちらが得になるのか比較検討していきます。
① 現在解約した場合の返戻率と受取額
② 実際にお金を使う時期の返戻率と受取額
③ 今後支払う保険料の総額
これらの数字から、次のステップで継続と解約のどちらが得になるのか比較検討していきます。
次に、お金を使う時期において、以下2パターンそれぞれの数字を計算してみてください。
ここでは、以下の例で計算してみます。
解約返戻金については、利率3.5%の外国債券で15年間運用するとします。(※)
すると、15年後には152.5万円になる想定です。(為替や税金、手数料などを考慮せず。)
浮いた保険料の毎月2万円はNISAでの積立投資にまわし、年率3.5%で15年間運用することとします。(※)この条件で積み立てのシミュレーションをおこなうと、15年後には元本が360万円、運用資産は470万円になると試算されます。
<継続するパターン>
このまま保険契約を継続して、
実際に使う時期に受け取れる額(STEP1の②)<解約するパターン>
保険を解約し、解約返戻金(STEP1の①)や浮いた保険料(STEP1の③)を、お金を使う時期まで運用したらいくらになるのか、シミュレーションします。運用の利回りは年間3.5%程度に設定するとよいでしょう。ここでは、以下の例で計算してみます。
解約返戻金:100万円
浮いた保険料:毎月2万円
お金を使う時期:15年後
解約返戻金については、利率3.5%の外国債券で15年間運用するとします。(※)
すると、15年後には152.5万円になる想定です。(為替や税金、手数料などを考慮せず。)
元本:100万円
利息:100万円×3.5%×15年=52.5万円
元本+利息=152.5万円
利息:100万円×3.5%×15年=52.5万円
元本+利息=152.5万円
浮いた保険料の毎月2万円はNISAでの積立投資にまわし、年率3.5%で15年間運用することとします。(※)この条件で積み立てのシミュレーションをおこなうと、15年後には元本が360万円、運用資産は470万円になると試算されます。
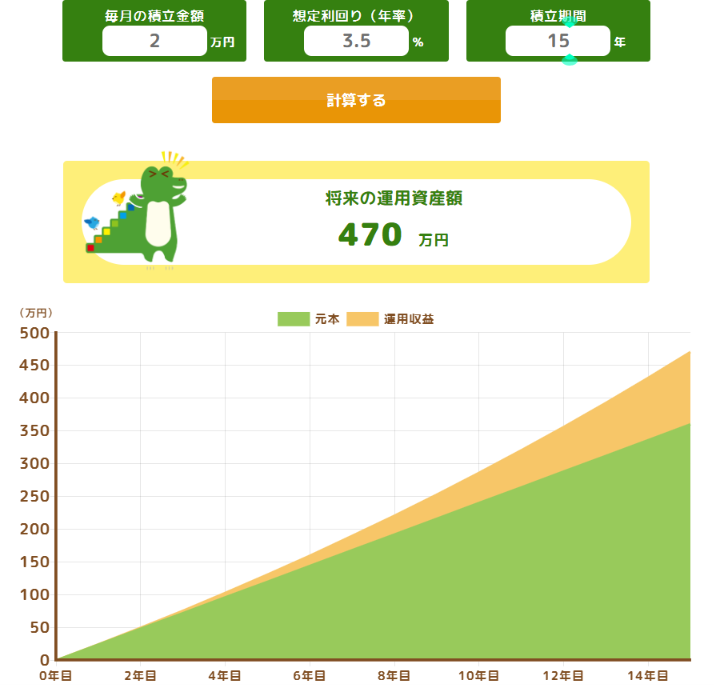
つみたてシミュレーター|金融庁 にてシミュレーション
よって、15年後の資産の合計額は以下のとおりです。
152.5万円+470万円=622.5万円
この数字と<継続するパターン>の金額を比較してみてください。
おそらく<解約するパターン>のほうが大きい金額になっているはずです。
お金を使う時期まで10年以上あれば運用によって資産の増加を期待でき、このまま保険を継続するよりも有利になりやすいといえます。
※外国債券やNISAを利用する理由については、以下の記事でくわしく解説しています。気になる方はあわせてご覧ください。
よって、15年後の資産の合計額は以下のとおりです。
152.5万円+470万円=622.5万円
この数字と<継続するパターン>の金額を比較してみてください。
おそらく<解約するパターン>のほうが大きい金額になっているはずです。
お金を使う時期まで10年以上あれば運用によって資産の増加を期待でき、このまま保険を継続するよりも有利になりやすいといえます。
※外国債券やNISAを利用する理由については、以下の記事でくわしく解説しています。気になる方はあわせてご覧ください。
最後に、解約を検討する際の注意点を2つ、お伝えしておきます。
もしも>お金を使う時期まで10年を切っているようなら運用には不向きとなるため、保険を解約しないほうが安全かもしれません。
また、すでに運用中の資産が多い場合には、保険は比較的安全な資産としてそのままにしておくことも、ひとつの選択肢となります。
投資は最低でも10年以上の継続した取り組みが鉄則
預貯金やほかの運用資産とのバランスも考慮して判断する
投資のリターンは、期間が短いと安定しません。もしも>お金を使う時期まで10年を切っているようなら運用には不向きとなるため、保険を解約しないほうが安全かもしれません。
また、すでに運用中の資産が多い場合には、保険は比較的安全な資産としてそのままにしておくことも、ひとつの選択肢となります。
今度は逆に、保険を解約しないほうがよいと思われるケースを4つ紹介していきます。契約内容や契約の目的がいずれかに該当するようであれば、今無理に解約せず、継続を検討しましょう。
いわゆる「お宝保険」と呼ばれる契約は解約すべきでないといえます。
昔は金利が高かったため、生命保険の生命保険の満期保険金や解約返戻金も高く設定されていました。
こうした保険を解約してしまうと同じ条件では二度と加入できません。条件のよいものは解約せず残しておきましょう。
昔は金利が高かったため、生命保険の生命保険の満期保険金や解約返戻金も高く設定されていました。
こうした保険を解約してしまうと同じ条件では二度と加入できません。条件のよいものは解約せず残しておきましょう。
保険料を分割で支払う契約では解約の時期によって損失額が変わります。とくに払込期間の中盤で損失が大きくなりやすいしくみとなっています。払込総額が増えている一方、返戻率が十分に上がっていないためです。
たとえばこれまでの払込総額が200万円、解約返戻率が85%のタイミングで解約すると30万円損しますよね。
ですから、払込期間の中盤にある保険の解約は、損失額を考慮して慎重に考えたいところです。
ちなみに加入直後の段階では、返戻率は低いものの払込総額も少ないため、損失額は比較的小さい傾向にあります。
また、払込期間の満了が近づいている段階では返戻率が上がり、なかには元本割れしない契約も出てきます。
たとえばこれまでの払込総額が200万円、解約返戻率が85%のタイミングで解約すると30万円損しますよね。
ですから、払込期間の中盤にある保険の解約は、損失額を考慮して慎重に考えたいところです。
ちなみに加入直後の段階では、返戻率は低いものの払込総額も少ないため、損失額は比較的小さい傾向にあります。
また、払込期間の満了が近づいている段階では返戻率が上がり、なかには元本割れしない契約も出てきます。
契約している保険が個人年金で、「年金形式の定期的な収入」に価値を感じているなら、仮に計算上は解約・運用したほうが有利であっても、無理に解約する必要はありません。
払込期間の満了が近づいてくると解約返戻率も高くなり、解約しても損をしないケースがあることは先ほどお伝えしました。お金の使い道・使う時期によっては、このタイミングで解約して解約返戻金を運用にまわしたほうが有利になることもあります。
それでも、年金形式での受け取り方が自分にとって大切だと感じるのであれば、ご自身の価値観を大切にしてください。
払込期間の満了が近づいてくると解約返戻率も高くなり、解約しても損をしないケースがあることは先ほどお伝えしました。お金の使い道・使う時期によっては、このタイミングで解約して解約返戻金を運用にまわしたほうが有利になることもあります。
それでも、年金形式での受け取り方が自分にとって大切だと感じるのであれば、ご自身の価値観を大切にしてください。
低解約返戻型は、保険料を割安にする代わりに、保険料の払込中は解約返戻率が低く抑えられている商品です。たとえば払い込みの満了直前で解約返戻率が70%程度、払い込みを終えた直後に100%以上に増える、といった形です。
「今は解約返戻率が70%だけど、保険料をあと3回払えば100%になる」といった状況では、今すぐ解約せず満了まで継続したほうがよいかもしれません。
解約をしても損をしない時期の見定めが重要となります。
ここまでご覧になってきたとおり、 お金を使う時期や損失の額、保険の種類、資産状況、価値観などによって、解約すべきかどうかの判断は変わってきます。
「満期まであと少しだから継続」、「損が出ないから解約すべき」とは一概にはいえません。
まずはお金を使う時期と実際の損失額の2点から大まかに方向性を見定め、それから保険の種類や資産状況なども考慮して解約するか否か判断していきましょう。
「今は解約返戻率が70%だけど、保険料をあと3回払えば100%になる」といった状況では、今すぐ解約せず満了まで継続したほうがよいかもしれません。
解約をしても損をしない時期の見定めが重要となります。
ここまでご覧になってきたとおり、 お金を使う時期や損失の額、保険の種類、資産状況、価値観などによって、解約すべきかどうかの判断は変わってきます。
「満期まであと少しだから継続」、「損が出ないから解約すべき」とは一概にはいえません。
まずはお金を使う時期と実際の損失額の2点から大まかに方向性を見定め、それから保険の種類や資産状況なども考慮して解約するか否か判断していきましょう。
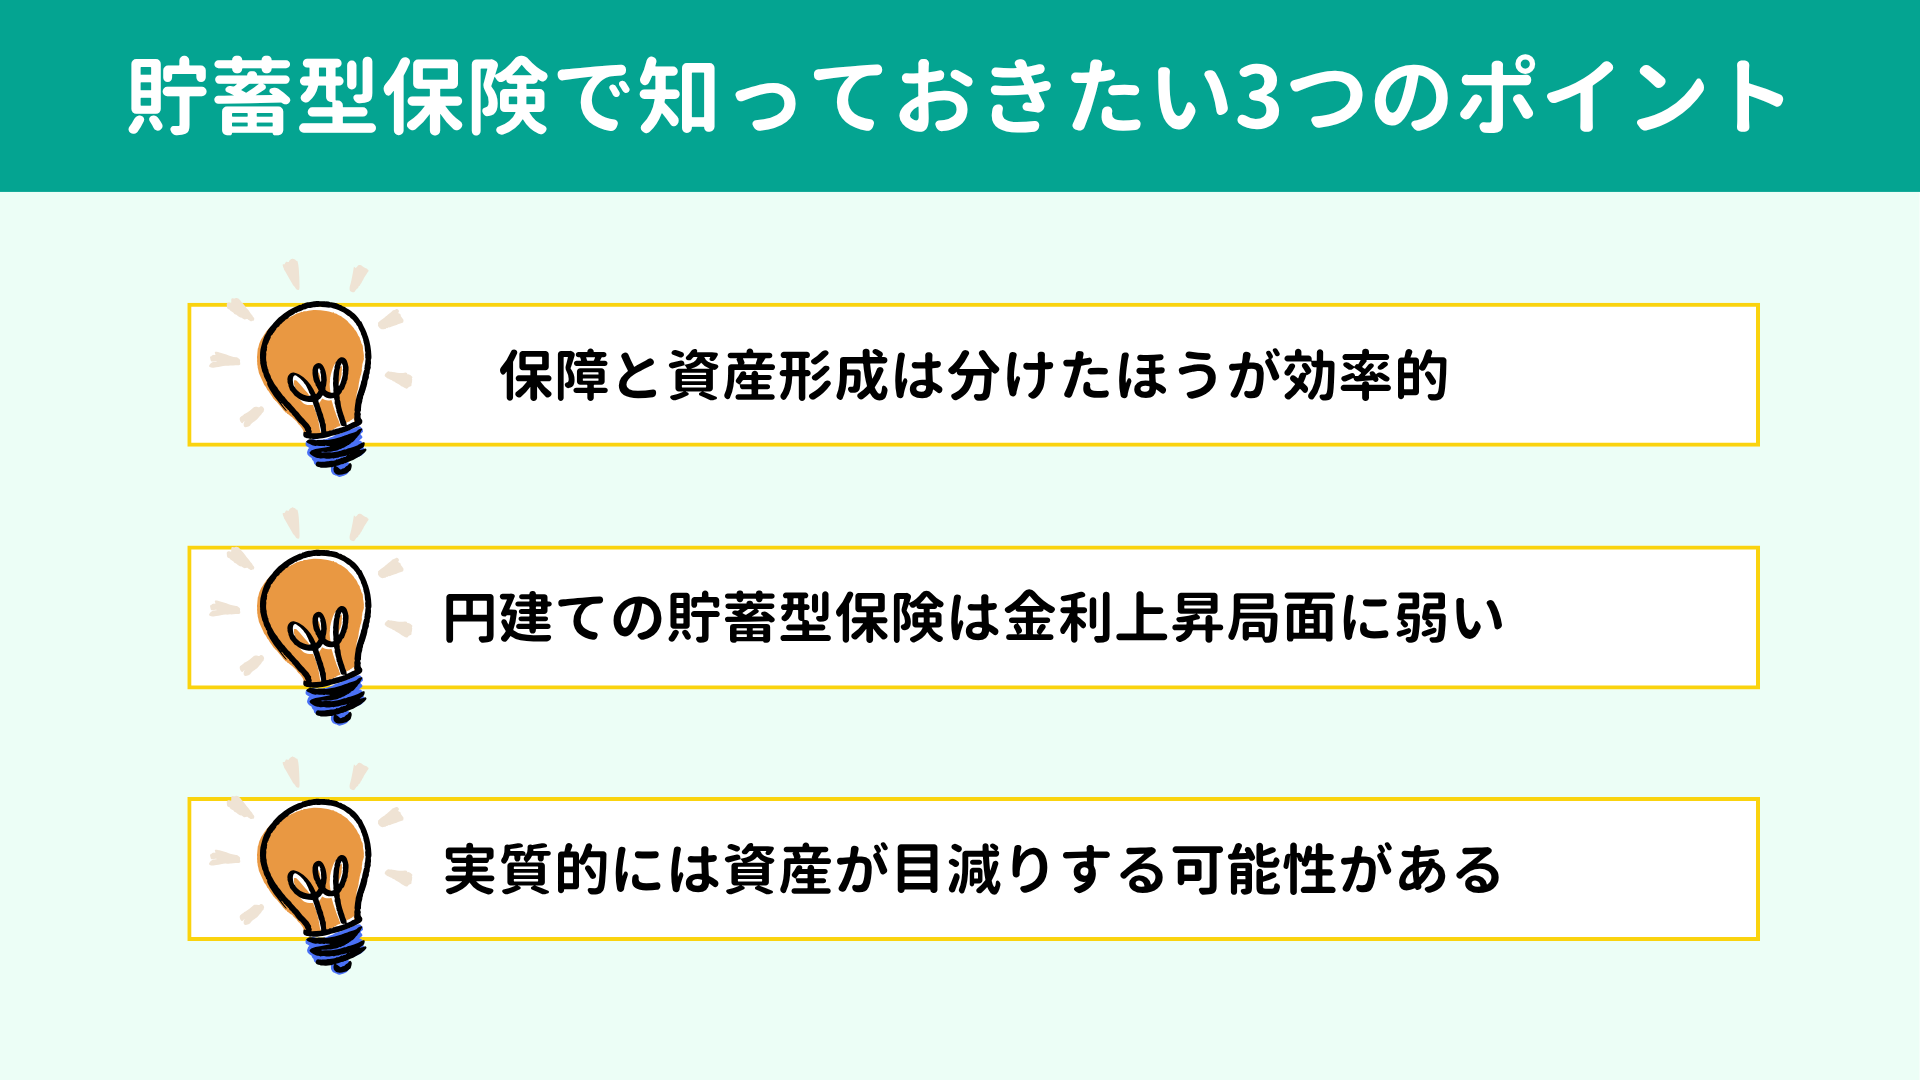
契約中の貯蓄型保険を見直すべきかどうか迷っている方に知っておいていただきたいポイントが、3つあります。
今すぐ解約するかどうかは別としても、今後保険を見直す際の参考のため、また金融リテラシーの向上のため、頭の片隅に置いておいてくださいね。
今すぐ解約するかどうかは別としても、今後保険を見直す際の参考のため、また金融リテラシーの向上のため、頭の片隅に置いておいてくださいね。
貯蓄型保険は「保険」の部分にコストがかかっています。私たちが支払った保険料の一部は死亡保険金などの支払いや保険会社の運営費に充てられ、貯金に全額はまわりません。
ですから、基本的には 必要な保障はニーズに応じた保険で確保し、資産形成は預金や投資で分けて進めるほうが効率的です。
ですから、基本的には 必要な保障はニーズに応じた保険で確保し、資産形成は預金や投資で分けて進めるほうが効率的です。
一般的な貯蓄型保険の予定利率は契約時に決まります。契約後に市場の金利が上昇しても、
一度契約した保険の利率は上がりません。
2026年9月執筆時点では、日本の金利は上昇局面にあるとみられています。
貯蓄型保険は現在の低い金利が長く固定されてしまう契約となり、こうした局面では不利な商品だといえます。
金利の上昇局面で貯蓄をするなら、金利は長期で固定ではなく短期で変動するもののほうがおすすめです。たとえば定期預金なら、半年満期や1年満期など期間の短いものを選んだほうがよいでしょう。
2026年9月執筆時点では、日本の金利は上昇局面にあるとみられています。
貯蓄型保険は現在の低い金利が長く固定されてしまう契約となり、こうした局面では不利な商品だといえます。
金利の上昇局面で貯蓄をするなら、金利は長期で固定ではなく短期で変動するもののほうがおすすめです。たとえば定期預金なら、半年満期や1年満期など期間の短いものを選んだほうがよいでしょう。
2026年9月執筆時点の日本では、物価も上昇基調にあります。
保険の解約返戻率が100%を上回っていても、ひょっとすると物価のほうがより高くなっているかもしれません。そうなれば、貯蓄型保険でせっかくお金を貯めても、実質的にはお金が目減りしています。
具体例で考えてみましょう。
毎月1万円の保険料を20年間払い続けて解約返戻率115%の場合、支払った保険料の総額240万円に対して、受取額は276万円(36万円のプラス)です。
一方の物価は、近年は年間2%前後のペースで上昇を続けています。
物価と同じペース(年利2%)で、毎月1万円ずつ20年間お金を貯めていったとしたら、20年後には294万円になる計算です。
保険の解約返戻率が100%を上回っていても、ひょっとすると物価のほうがより高くなっているかもしれません。そうなれば、貯蓄型保険でせっかくお金を貯めても、実質的にはお金が目減りしています。
具体例で考えてみましょう。
毎月1万円の保険料を20年間払い続けて解約返戻率115%の場合、支払った保険料の総額240万円に対して、受取額は276万円(36万円のプラス)です。
一方の物価は、近年は年間2%前後のペースで上昇を続けています。
物価と同じペース(年利2%)で、毎月1万円ずつ20年間お金を貯めていったとしたら、20年後には294万円になる計算です。
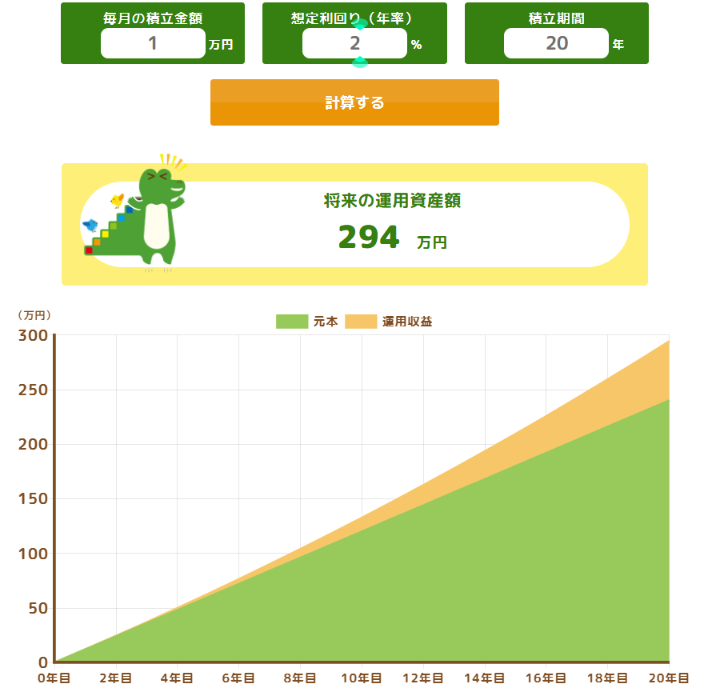
つみたてシミュレーター|金融庁 にてシミュレーション
解約返戻金の276万円は、数字だけみればたしかに36万円増えてはいます。しかし、物価と同じペースで資産を増やすなら294万円以上になっている必要があり、276万円では足りません。額面では36万円増えていても、買えるモノやサービスは実質減っていることになります。
したがって、保険の見直しなどで解約返戻率をみるときは「 物価の上昇に対応できるかどうか?」といった視点も重要です。
解約返戻金の276万円は、数字だけみればたしかに36万円増えてはいます。しかし、物価と同じペースで資産を増やすなら294万円以上になっている必要があり、276万円では足りません。額面では36万円増えていても、買えるモノやサービスは実質減っていることになります。
したがって、保険の見直しなどで解約返戻率をみるときは「 物価の上昇に対応できるかどうか?」といった視点も重要です。
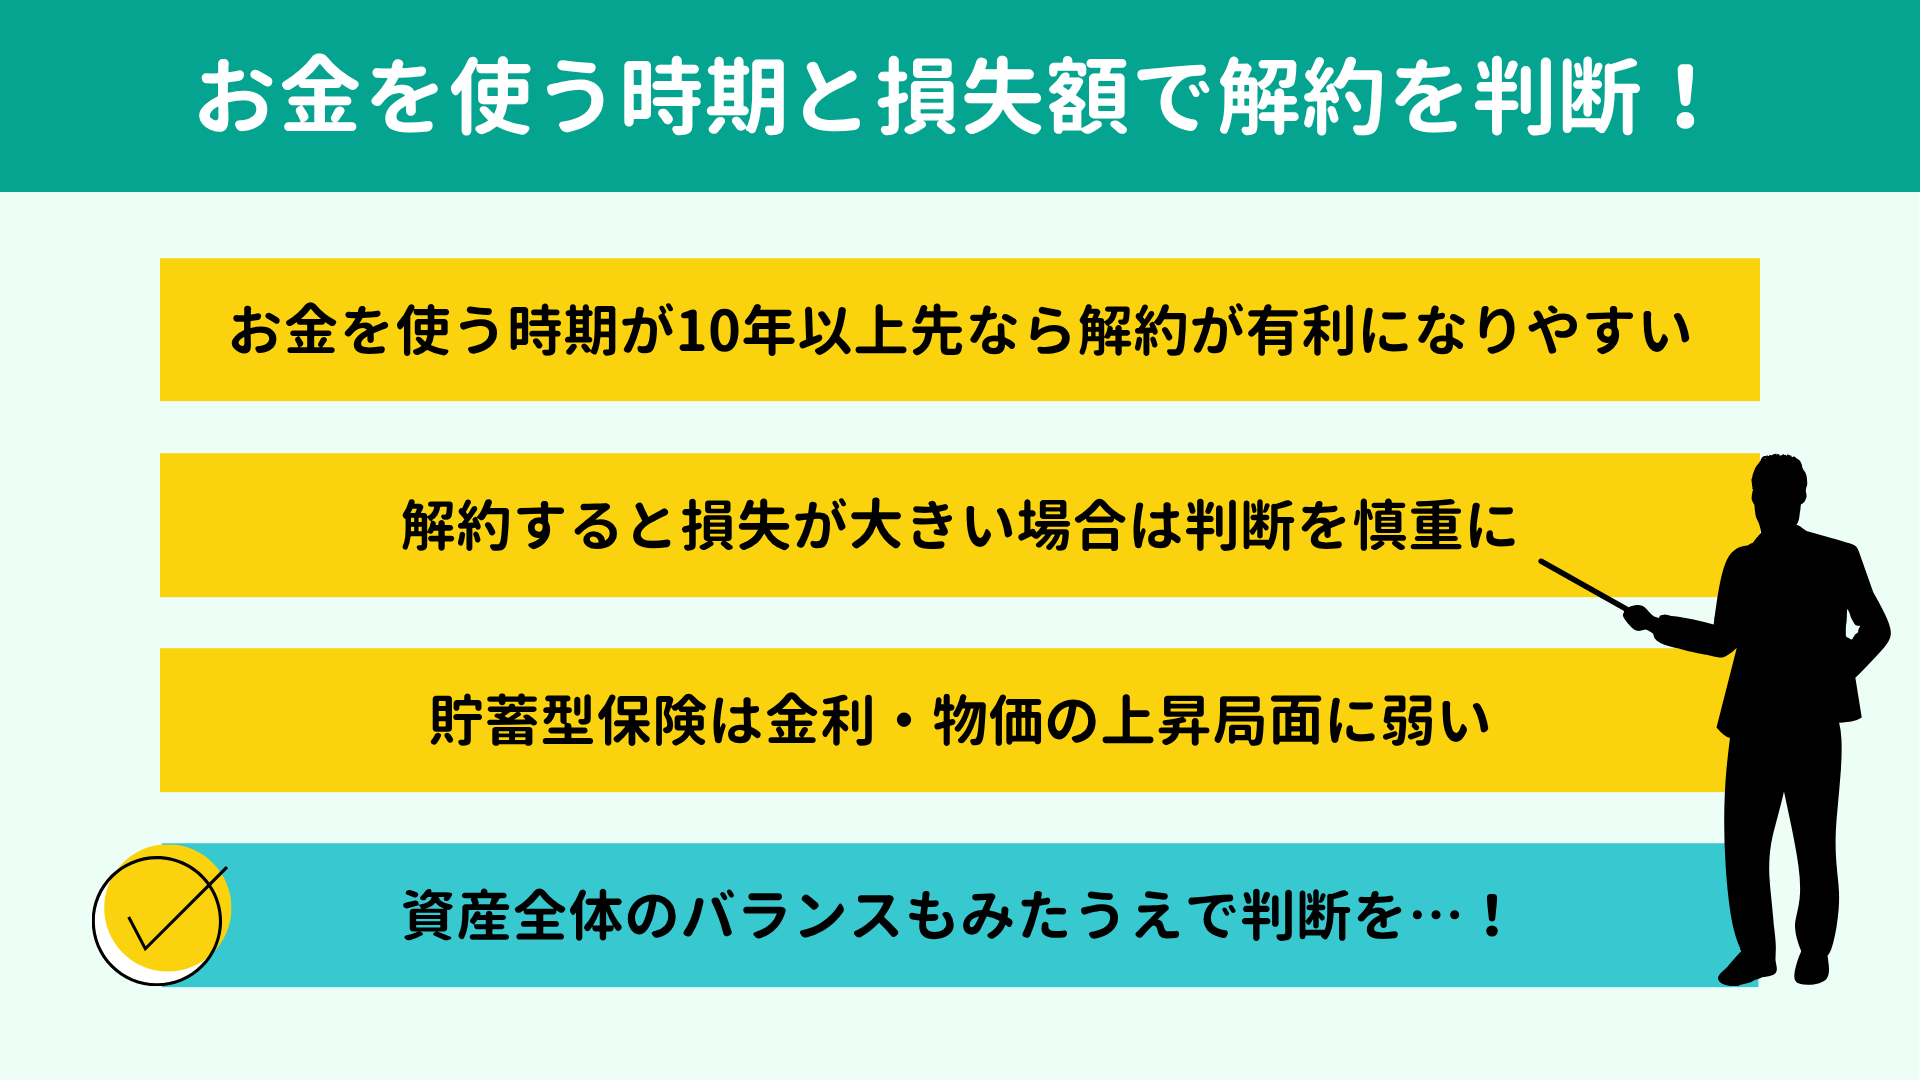
貯蓄型保険の見直しは、お金を使う時期と解約したときの損失額が、まず大きな判断材料です。
最後に、本記事の要点を簡単に振り返っておきましょう。
最後に、本記事の要点を簡単に振り返っておきましょう。
|

保険とは本来、死亡など万が一の際に必要な保障を得るために契約するものです。保障と資産形成を分けて考えると、保険全体を見直すきっかけとなり、資産効率を高められるかもしれません。また、マネーリテラシーを高める第一歩にもなります。
本記事では、貯蓄型保険を見直す判断材料をお伝えするとともに、解約を検討してもよいケース、解約しないほうがよいと考えられるケースを解説してきました。
ただ、こうした記事は不特定多数のみなさんに向けたものである以上、どうしても一般的なお話にとどまってしまいます。本来であれば、健康面や家計の状況、資産全体のバランスなど、さまざまな要素を押さえたうえでの判断が求められます。
見直しによって家計に余裕が生まれるケースもあれば、解約すべきでないタイミングで動いて大きく損をしてしまう方もいらっしゃいます。迷ったらプロへの相談をご検討ください。
当所では、初回面談を無料で実施しております。
下のバナーまたはこちらのお問い合わせフォームから、お気軽にお問い合わせください。
【関連記事】
-
これ以外の保険は全部いらない!本当に必要な保険をFPが徹底解説します!
 多くの人が毎月2~3万円の保険料を支払っていますが、実は月5,000円の保険料で足りるかもしれません。私はこれまで、14年で800件以上の保険相談を受けてきましたがその中で本当に必要だった保険は、実はたった“2種類”だけでした…
-
40代子育て中の生命保険料は月5,000円もいらない!必要な保障をFPが解説
 40代で子育てまっただ中のあなたは、生命保険料を月々いくら払っていますか?実は、本当に必要な保障を得るための生命保険料は月額5,000円も要りません。「え…うちの生命保険料はその倍以上なんだけど…」とがっかりしましたか…