

初心者でもNISAの積み立てで失敗しないポイント5つをFPが解説!
NISAを始めたほうがよいことは分かっているが、本当に資産は増えるんだろうか。
NISAを始めてみたものの、評価額がマイナスでこの先不安。
…当所には、投資初心者からのこうしたお悩みもよく寄せられます。
これまで800世帯以上のご相談をうかがってきて、積立投資で失敗する方もみてきました。共通点は「値下がりしたときに怖くなってやめてしまうこと」です。
裏返せば、値動きで浮き沈みしない安定したメンタルこそが、長い時間をかけてリターンを積み上げていく最強の武器といえます。
そこで本記事では、NISAでの積み立てで値動きとうまく付き合い、失敗を防ぐためのポイントを5つ、数字や実例を混じえて解説します。
積立投資に対する不安をスッキリ解消して、ブレないメンタルで資産形成に臨みましょう!
\YouTubeチャンネル運用中/
本記事の内容を動画でご覧になりたい方はこちらで再生いただけます!
NISAを始めてみたものの、評価額がマイナスでこの先不安。
…当所には、投資初心者からのこうしたお悩みもよく寄せられます。
これまで800世帯以上のご相談をうかがってきて、積立投資で失敗する方もみてきました。共通点は「値下がりしたときに怖くなってやめてしまうこと」です。
裏返せば、値動きで浮き沈みしない安定したメンタルこそが、長い時間をかけてリターンを積み上げていく最強の武器といえます。
そこで本記事では、NISAでの積み立てで値動きとうまく付き合い、失敗を防ぐためのポイントを5つ、数字や実例を混じえて解説します。
積立投資に対する不安をスッキリ解消して、ブレないメンタルで資産形成に臨みましょう!
\YouTubeチャンネル運用中/
本記事の内容を動画でご覧になりたい方はこちらで再生いただけます!
NISAは「少額投資非課税制度」といって、
投資で得た利益に対して税金がかからない制度です。
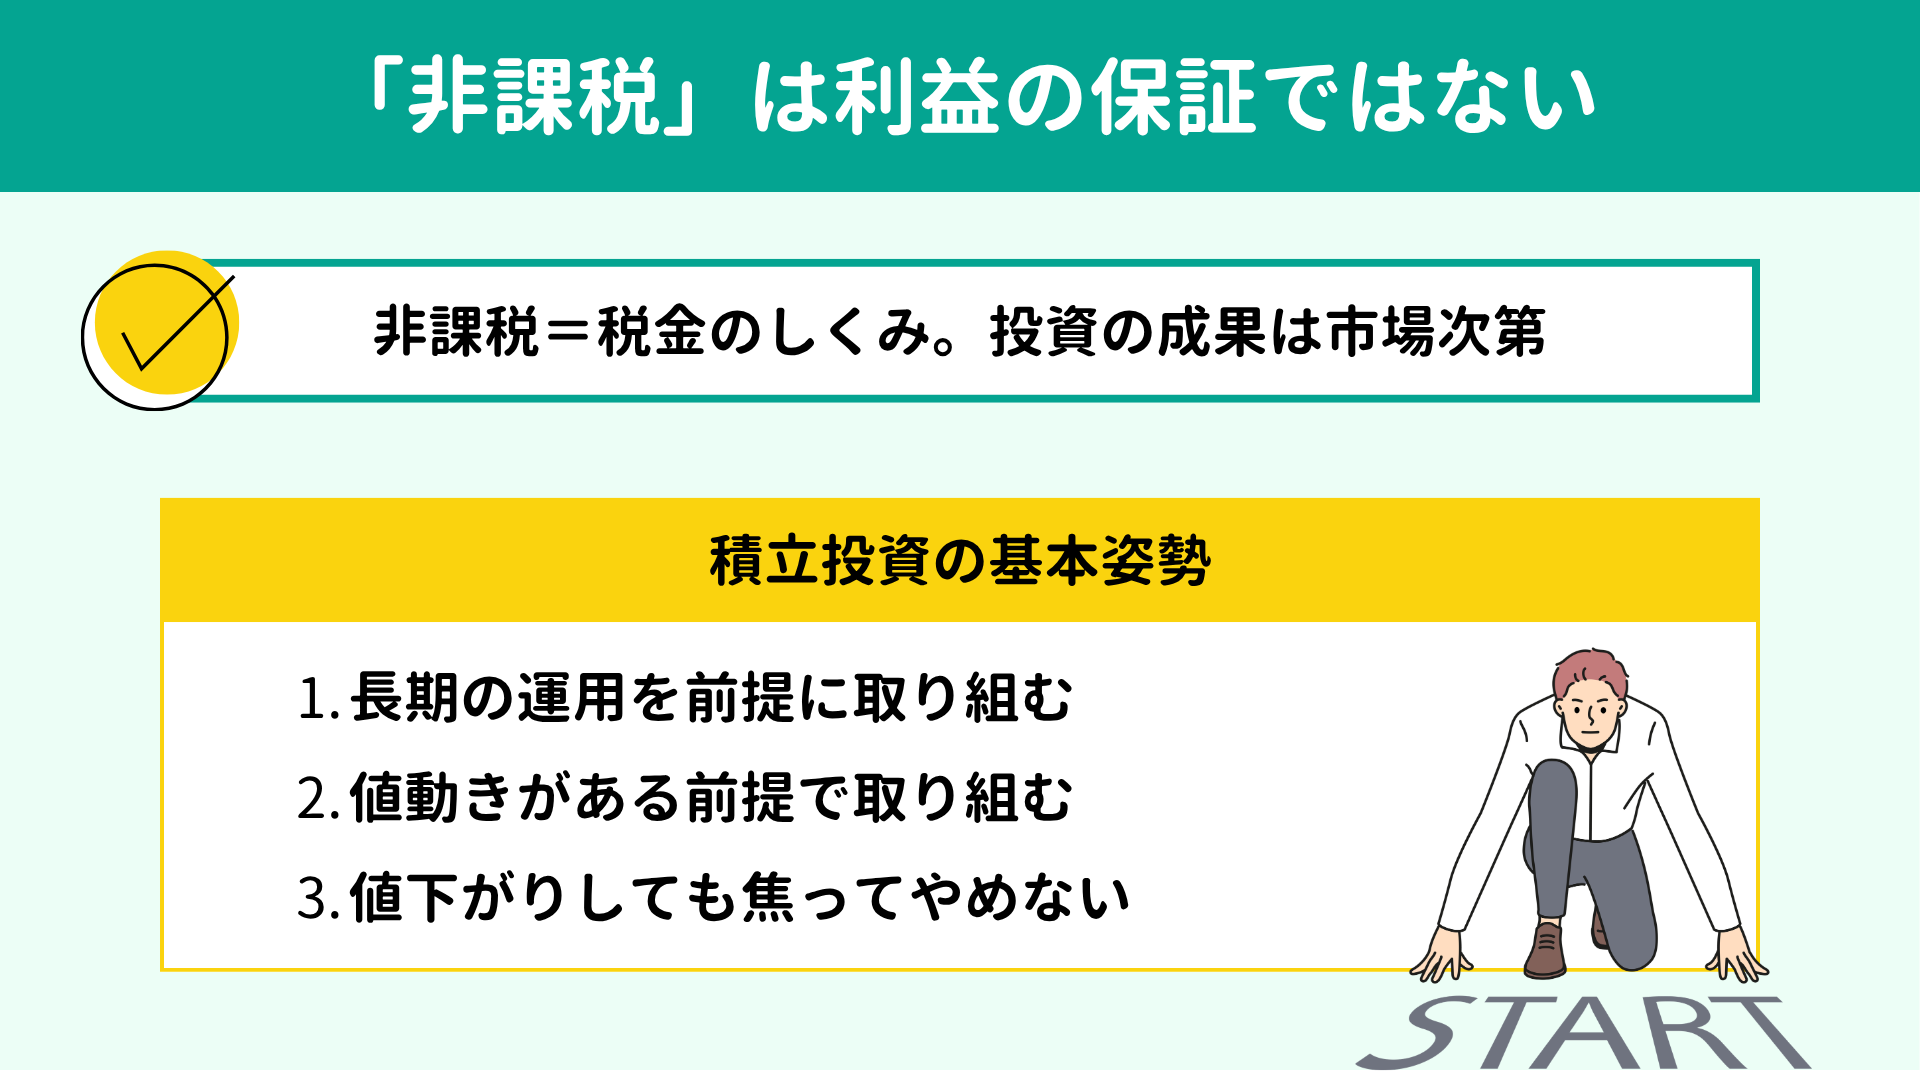
「非課税だから損しないんでしょ?」と捉えている方もいらっしゃいますが、これは誤りです。NISAは利益を保証する制度ではありません。
たとえば、毎月3万円ずつ積み立てていけば、1年後の積立額は36万円となりますね。しかし1年後の市場環境がよくなければ、資産は35万円、30万円といった形で実際の積立額を下回っているかもしれません。
非課税はあくまで税金のしくみの話。制度の理解も重要ですが、資産が増えるかどうかは市場次第です。
「非課税だから安心」「NISAは必ず増える」と誤った認識で投資を始めると、値下がりが「想定外のできごと」となり、途中で投げ出して失敗しやすくなります。
積立投資に取り組む際の基本姿勢は以下の3つです。
「非課税だから損しないんでしょ?」と捉えている方もいらっしゃいますが、これは誤りです。NISAは利益を保証する制度ではありません。
たとえば、毎月3万円ずつ積み立てていけば、1年後の積立額は36万円となりますね。しかし1年後の市場環境がよくなければ、資産は35万円、30万円といった形で実際の積立額を下回っているかもしれません。
非課税はあくまで税金のしくみの話。制度の理解も重要ですが、資産が増えるかどうかは市場次第です。
「非課税だから安心」「NISAは必ず増える」と誤った認識で投資を始めると、値下がりが「想定外のできごと」となり、途中で投げ出して失敗しやすくなります。
積立投資に取り組む際の基本姿勢は以下の3つです。
 1. 長期の運用を前提に取り組む2. 値動きがある前提で取り組む3. 値下がりしても焦ってやめない
この3点セットを押さえて、コツコツと資産を増やしていきましょう。
積立投資で毎月積み上がっていくものは積立額(元本)です。
資産(評価額)は毎月増えていくとは限らず、途中でマイナスになることも珍しくありません。
あなたはNISAを始める前に、インターネットで積立投資のシミュレーションをしませんでしたか?
毎月3万円ずつ、想定利回りは年率5%で10年間の積み立てをシミュレーションすると、以下のようなグラフが表示されますね。
あなたはNISAを始める前に、インターネットで積立投資のシミュレーションをしませんでしたか?
毎月3万円ずつ、想定利回りは年率5%で10年間の積み立てをシミュレーションすると、以下のようなグラフが表示されますね。
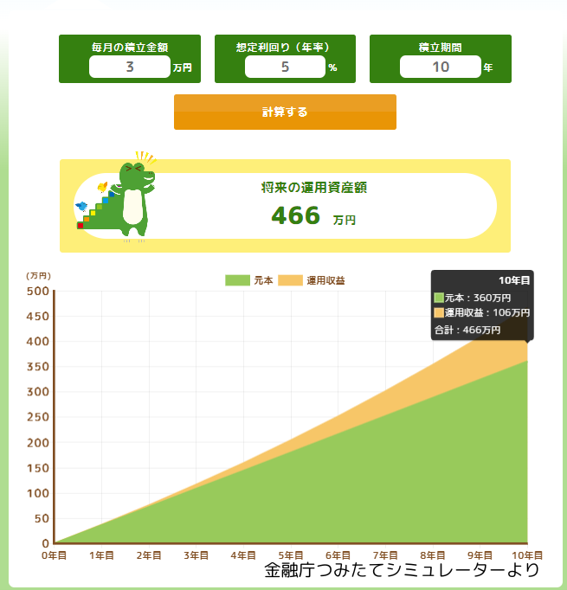
この右肩上がりのグラフが落とし穴です。現実は、グラフどおりの右肩上がりとはいきません。
なぜなら、相場には波があるからです。このグラフは「毎年5%ずつ増える」理想の状況を前提でつくられていますが、実際には年間で10%上昇する年もあれば、15%下落する年もあり得ます。
ここで、過去のデータを2つ比べてみましょう。
積み立ての条件はどちらも毎月3万円×10年間で、購入商品は全世界株式型・インデックス型の投資信託です。(私はNISAでの積み立てには全世界株式型・インデックス型の投資信託をおすすめしています。)
まずは1999年1月から2008年12月の10年間で積み立てていったパターンです。
360万円の元本に対して、資産は約276万円まで評価額が下がりました。
なぜなら、相場には波があるからです。このグラフは「毎年5%ずつ増える」理想の状況を前提でつくられていますが、実際には年間で10%上昇する年もあれば、15%下落する年もあり得ます。
ここで、過去のデータを2つ比べてみましょう。
積み立ての条件はどちらも毎月3万円×10年間で、購入商品は全世界株式型・インデックス型の投資信託です。(私はNISAでの積み立てには全世界株式型・インデックス型の投資信託をおすすめしています。)
まずは1999年1月から2008年12月の10年間で積み立てていったパターンです。
360万円の元本に対して、資産は約276万円まで評価額が下がりました。
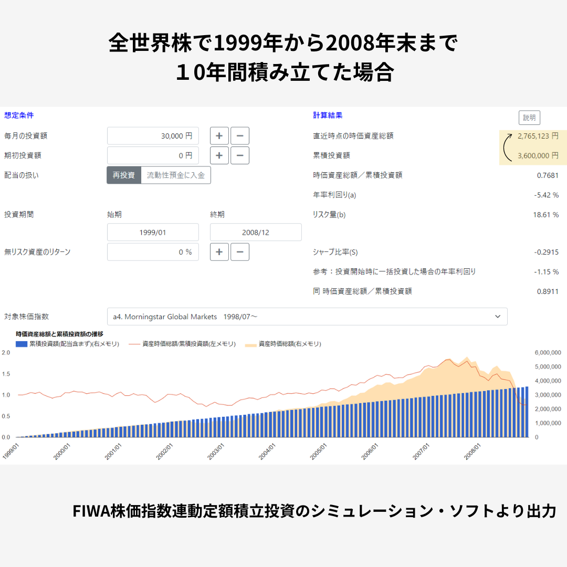
シミュレーションでは10年後に466万円(+106万円)になる想定だったのに、現実には84万円のマイナスです。
これが積み立てのリアルで、積み立ての途中でのマイナスは自然な現象です。
では、別のパターンをみてみましょう。
今度は2014年1月から2023年12月の10年間で積立投資したパターンです。
この時期では、360万円の元本が約731万円(+371万円)に増えています。
これが積み立てのリアルで、積み立ての途中でのマイナスは自然な現象です。
では、別のパターンをみてみましょう。
今度は2014年1月から2023年12月の10年間で積立投資したパターンです。
この時期では、360万円の元本が約731万円(+371万円)に増えています。
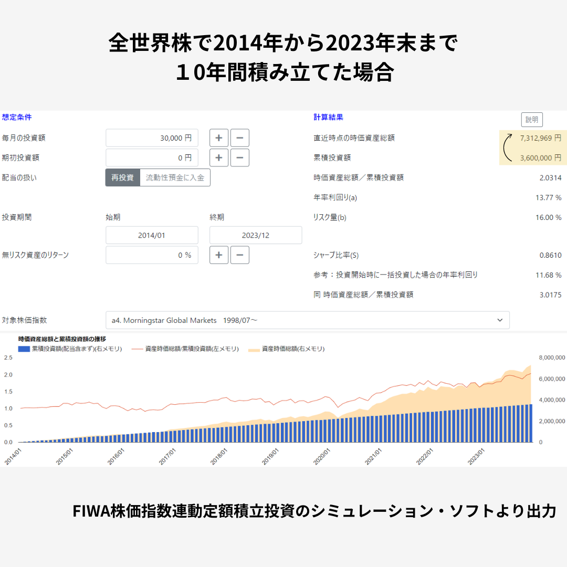
1999年からの10年間とは反対に、資産の評価額は元本の2倍以上となり、シミュレーションを大きく上回る結果となりました。
このように、相場にはプラスに振れる時期もあればマイナスに振れる時期もあり、投資するタイミングによって結果が大きく変わってきます。
この事実を知らないまま、シミュレーションの右肩上がりのグラフを信じて積立投資を始めた方は、いざ相場が悪くなったとき焦って売却する選択をとりがちです。
反対に、値動きの波を味方につけられれば、NISAで結果を出しやすくなります。
ここからは、なぜ値動きが味方になるのか、データとともに確認していきましょう。
このように、相場にはプラスに振れる時期もあればマイナスに振れる時期もあり、投資するタイミングによって結果が大きく変わってきます。
この事実を知らないまま、シミュレーションの右肩上がりのグラフを信じて積立投資を始めた方は、いざ相場が悪くなったとき焦って売却する選択をとりがちです。
反対に、値動きの波を味方につけられれば、NISAで結果を出しやすくなります。
ここからは、なぜ値動きが味方になるのか、データとともに確認していきましょう。
積立投資のように、定期的に一定額をコツコツ買い続けていく方法を「
ドルコスト平均法」といいます。
毎月10,000円ずつ投資信託を買っていくとすれば、投資信託の値段が高いときは買える口数が少なくなり、安いときには買える口数が多くなります。
数字を使って具体的に考えてみましょう。
4ヵ月間、投資信託の値段が下表のように推移したとします。
毎月10,000円ずつ投資信託を買っていくとすれば、投資信託の値段が高いときは買える口数が少なくなり、安いときには買える口数が多くなります。
数字を使って具体的に考えてみましょう。
4ヵ月間、投資信託の値段が下表のように推移したとします。
| 購入時期 | 投資信託の値段(1万口あたり) |
| 1ヵ月目 | 10,000円 |
| 2ヵ月目 | 15,000円 |
| 3ヵ月目 | 5,000円 |
| 4ヵ月目 | 10,000円 |
この投資信託を毎月10,000円ずつ買っていくとすると、買える口数は下表のとおりです。
| 購入時期 | 投資信託の値段(1万口あたり) | 購入できる口数 |
| 1ヵ月目 | 10,000円 | 10,000口 |
| 2ヵ月目 | 15,000円 | 6,666口 |
| 3ヵ月目 | 5,000円 | 20,000口 |
| 4ヵ月目 | 10,000円 | 10,000口 |
| 平均:10,000円 | 合計:46,666口 |
4ヵ月間の積立額は10,000円×4ヵ月で40,000円です。
また、購入した投資信託の口数を合計すると46,666口になります。
したがって、10,000口あたりの平均購入額は8,572円と計算できます。
ところが、この4ヵ月間の投資信託の値段を平均すると10,000円ですよね。
どうして平均購入額のほうが安いのでしょうか?
紛れもなく、投資信託が安いとき(3ヵ月目)にたくさん買っているからです。
また、購入した投資信託の口数を合計すると46,666口になります。
したがって、10,000口あたりの平均購入額は8,572円と計算できます。
ところが、この4ヵ月間の投資信託の値段を平均すると10,000円ですよね。
どうして平均購入額のほうが安いのでしょうか?
紛れもなく、投資信託が安いとき(3ヵ月目)にたくさん買っているからです。
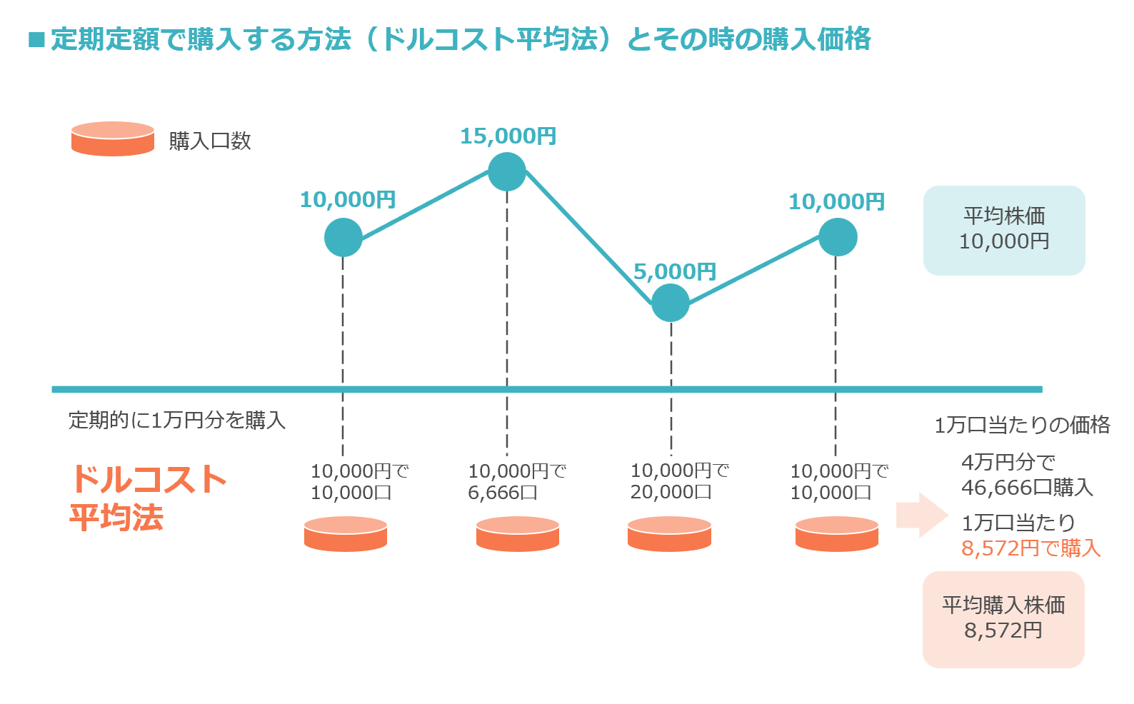
このように、積立投資はドルコスト平均法のおかげで値動きを味方につけられ、値下がりさえもチャンスとなり得ます。
もちろん購入する投資信託にもよりますが、長期間の積立投資において値動きは味方と捉えましょう。
もちろん購入する投資信託にもよりますが、長期間の積立投資において値動きは味方と捉えましょう。
私は常々「値動きは味方、値下がりはチャンス」と口酸っぱくみなさんにお伝えしています。
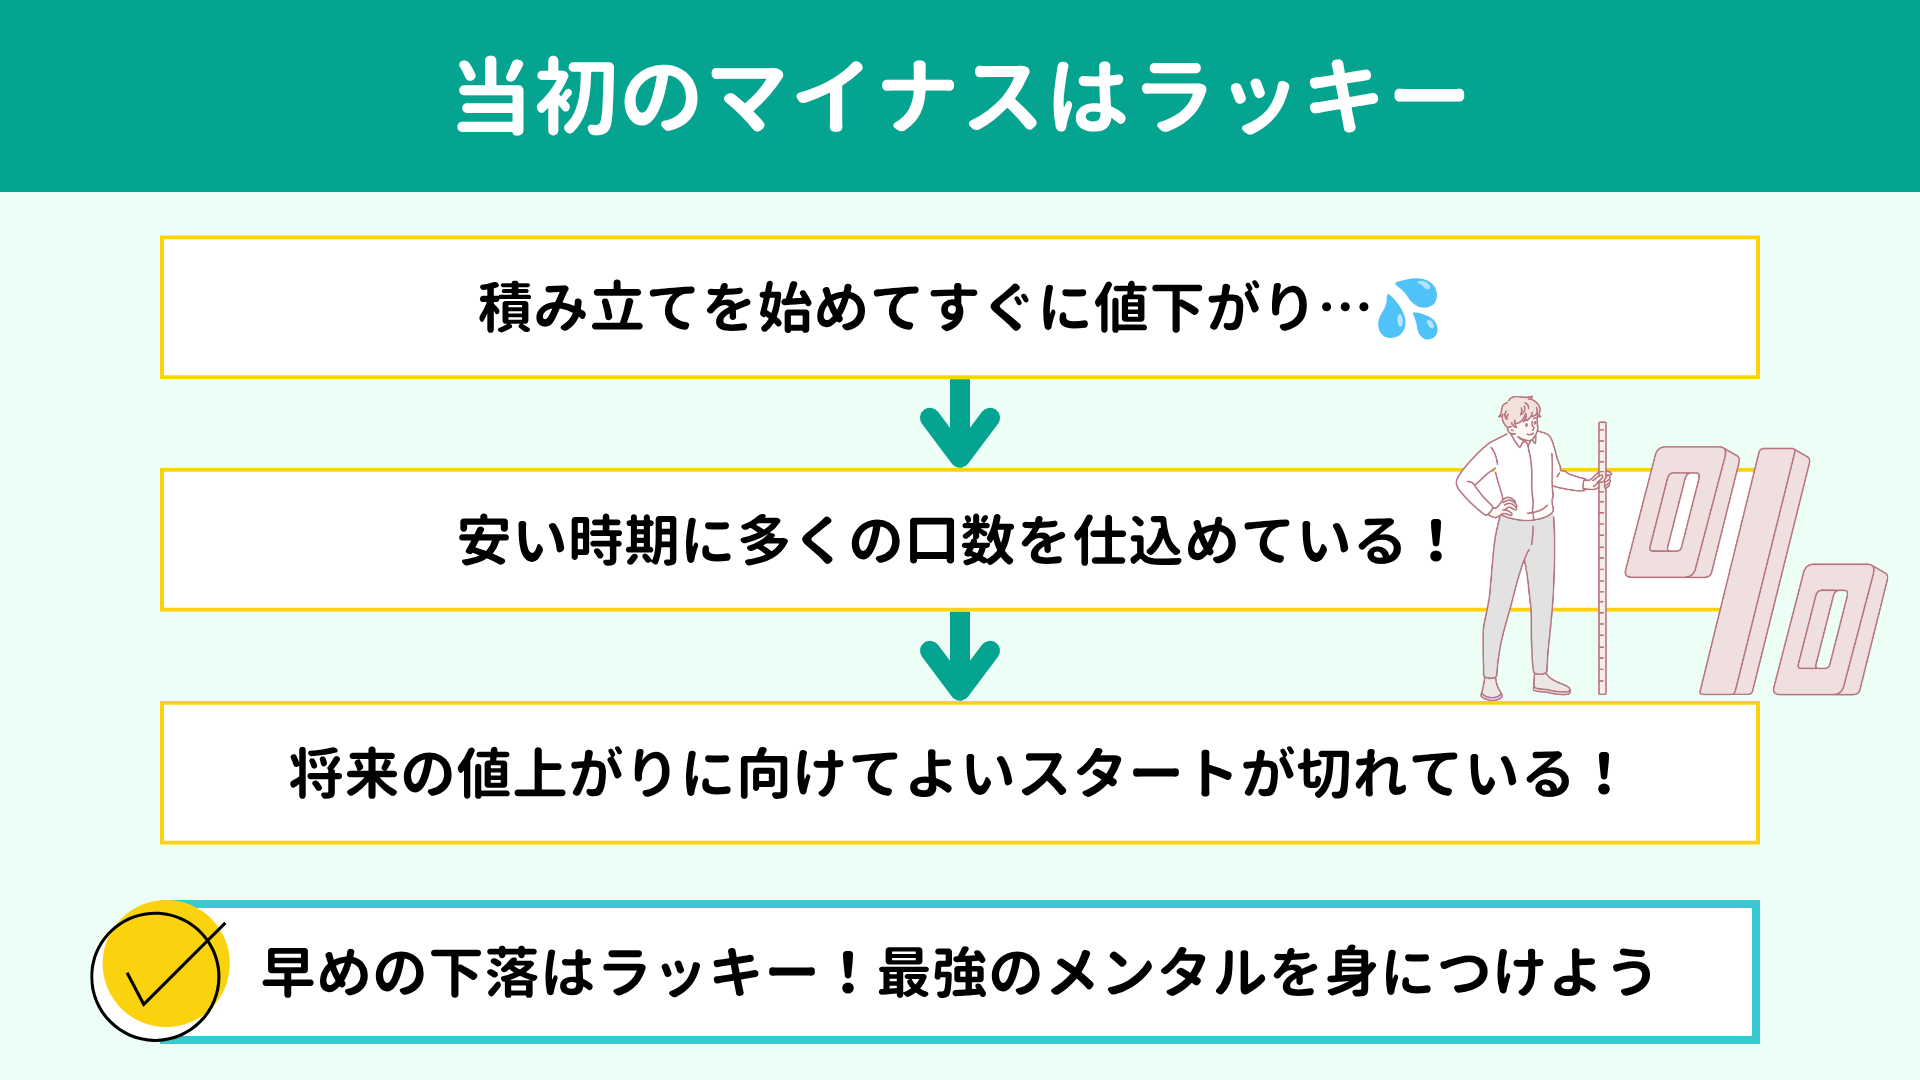
しかし、いざNISAを始めてすぐに値下がりを経験すると「買う商品を間違えたのかも、投資に向いていないのかも…」とうろたえて、売却してしまう方が多いのも事実。
本当は、積み立て初期のマイナスは大きなチャンスです。
前章でもお伝えしたとおり、早い段階で多くの口数を安く仕込めているといえるからです。
たとえばコロナ禍前後の3年間、同じ3万円の積み立てでも、続けた方と値下がりでやめてしまった方とで200万円近い差が出たケースもみてきました。もちろん、よい結果を得られたのは、積み立てを続けた方のほうです。
ですから、積み立てを始めてすぐ値下がりしたら「将来の資産増加に向けて仕込みが成功している!よいスタートを切れた!」と捉えましょう。
この考え方が、積み立てを長く続けるうえでの最強のメンタルとなります。
しかし、いざNISAを始めてすぐに値下がりを経験すると「買う商品を間違えたのかも、投資に向いていないのかも…」とうろたえて、売却してしまう方が多いのも事実。
本当は、積み立て初期のマイナスは大きなチャンスです。
前章でもお伝えしたとおり、早い段階で多くの口数を安く仕込めているといえるからです。
たとえばコロナ禍前後の3年間、同じ3万円の積み立てでも、続けた方と値下がりでやめてしまった方とで200万円近い差が出たケースもみてきました。もちろん、よい結果を得られたのは、積み立てを続けた方のほうです。
ですから、積み立てを始めてすぐ値下がりしたら「将来の資産増加に向けて仕込みが成功している!よいスタートを切れた!」と捉えましょう。
この考え方が、積み立てを長く続けるうえでの最強のメンタルとなります。
最初のマイナスはラッキー!でも、10年後にもマイナスになる可能性だってゼロではありません。10年後のマイナスは、悪なのでしょうか。
…安心してください。積立投資の世界での10年は、まだまだ道半ばの段階です。
たとえば1999年から2008年まで、毎月3万円の積み立てに10年間取り組んだ先ほどのケースでは、元本の360万円が約276万円まで目減りしてしまいました。
…安心してください。積立投資の世界での10年は、まだまだ道半ばの段階です。
たとえば1999年から2008年まで、毎月3万円の積み立てに10年間取り組んだ先ほどのケースでは、元本の360万円が約276万円まで目減りしてしまいました。
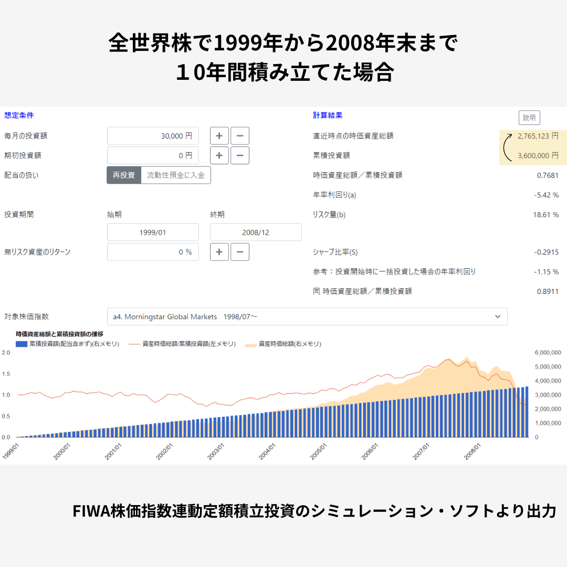
こんなときでも積み立てを継続していたら、その後どうなったと思いますか?
積立期間を5年延長して、1999年から2013年まで15年間積み立てたパターンをみてみましょう。
積立期間を5年延長して、1999年から2013年まで15年間積み立てたパターンをみてみましょう。
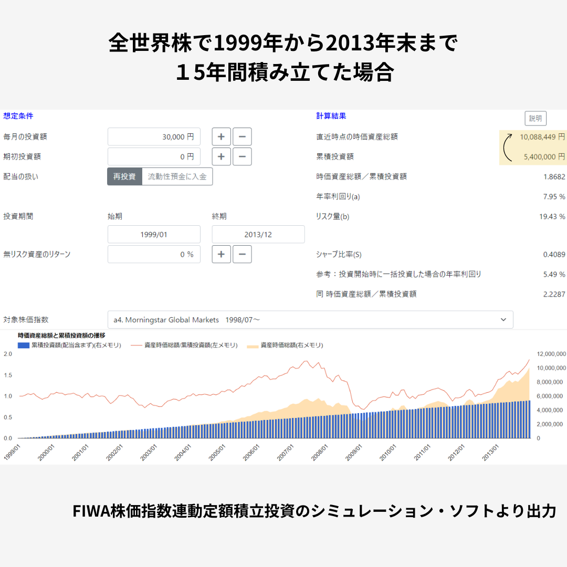
15年後には、元本540万円に対して資産は約1,008万円にまで回復しました。マイナスどころか、468万円のプラスです。
投資の世界には「 平均への回帰(mean reversion)」という考え方があります。
ひらたくいえば「運用期間が長くなればなるほどプラスとマイナスが打ち消し合い、収益の振れ幅が小さくなって、平均的な水準に収束していくこと」となります。
私たちの年金を運用しているGPIFも「長期的には、変動する市場価格が本来の価値に収れんすると期待できる」と説明しています。(※)
世界株式型の投資信託であれば、長期的には世界経済の成長ペースに収れんしていくと言い換えられるでしょう。
もし、あなたが今40代で老後資金づくりを目的にNISAでの積み立てを始めたとすれば、ゴールとする「老後」まで少なくとも10年以上、場合によっては30年ぐらい時間があるはずです。
途中で値段が下がっても焦ってやめず、まだ途中経過だと思っていずれ回復するまで気長に積み立てを続けましょう。
※参考:平成26年度 業務概況書|年金積立金管理運用独立行政法人
投資の世界には「 平均への回帰(mean reversion)」という考え方があります。
ひらたくいえば「運用期間が長くなればなるほどプラスとマイナスが打ち消し合い、収益の振れ幅が小さくなって、平均的な水準に収束していくこと」となります。
私たちの年金を運用しているGPIFも「長期的には、変動する市場価格が本来の価値に収れんすると期待できる」と説明しています。(※)
世界株式型の投資信託であれば、長期的には世界経済の成長ペースに収れんしていくと言い換えられるでしょう。
もし、あなたが今40代で老後資金づくりを目的にNISAでの積み立てを始めたとすれば、ゴールとする「老後」まで少なくとも10年以上、場合によっては30年ぐらい時間があるはずです。
途中で値段が下がっても焦ってやめず、まだ途中経過だと思っていずれ回復するまで気長に積み立てを続けましょう。
※参考:平成26年度 業務概況書|年金積立金管理運用独立行政法人
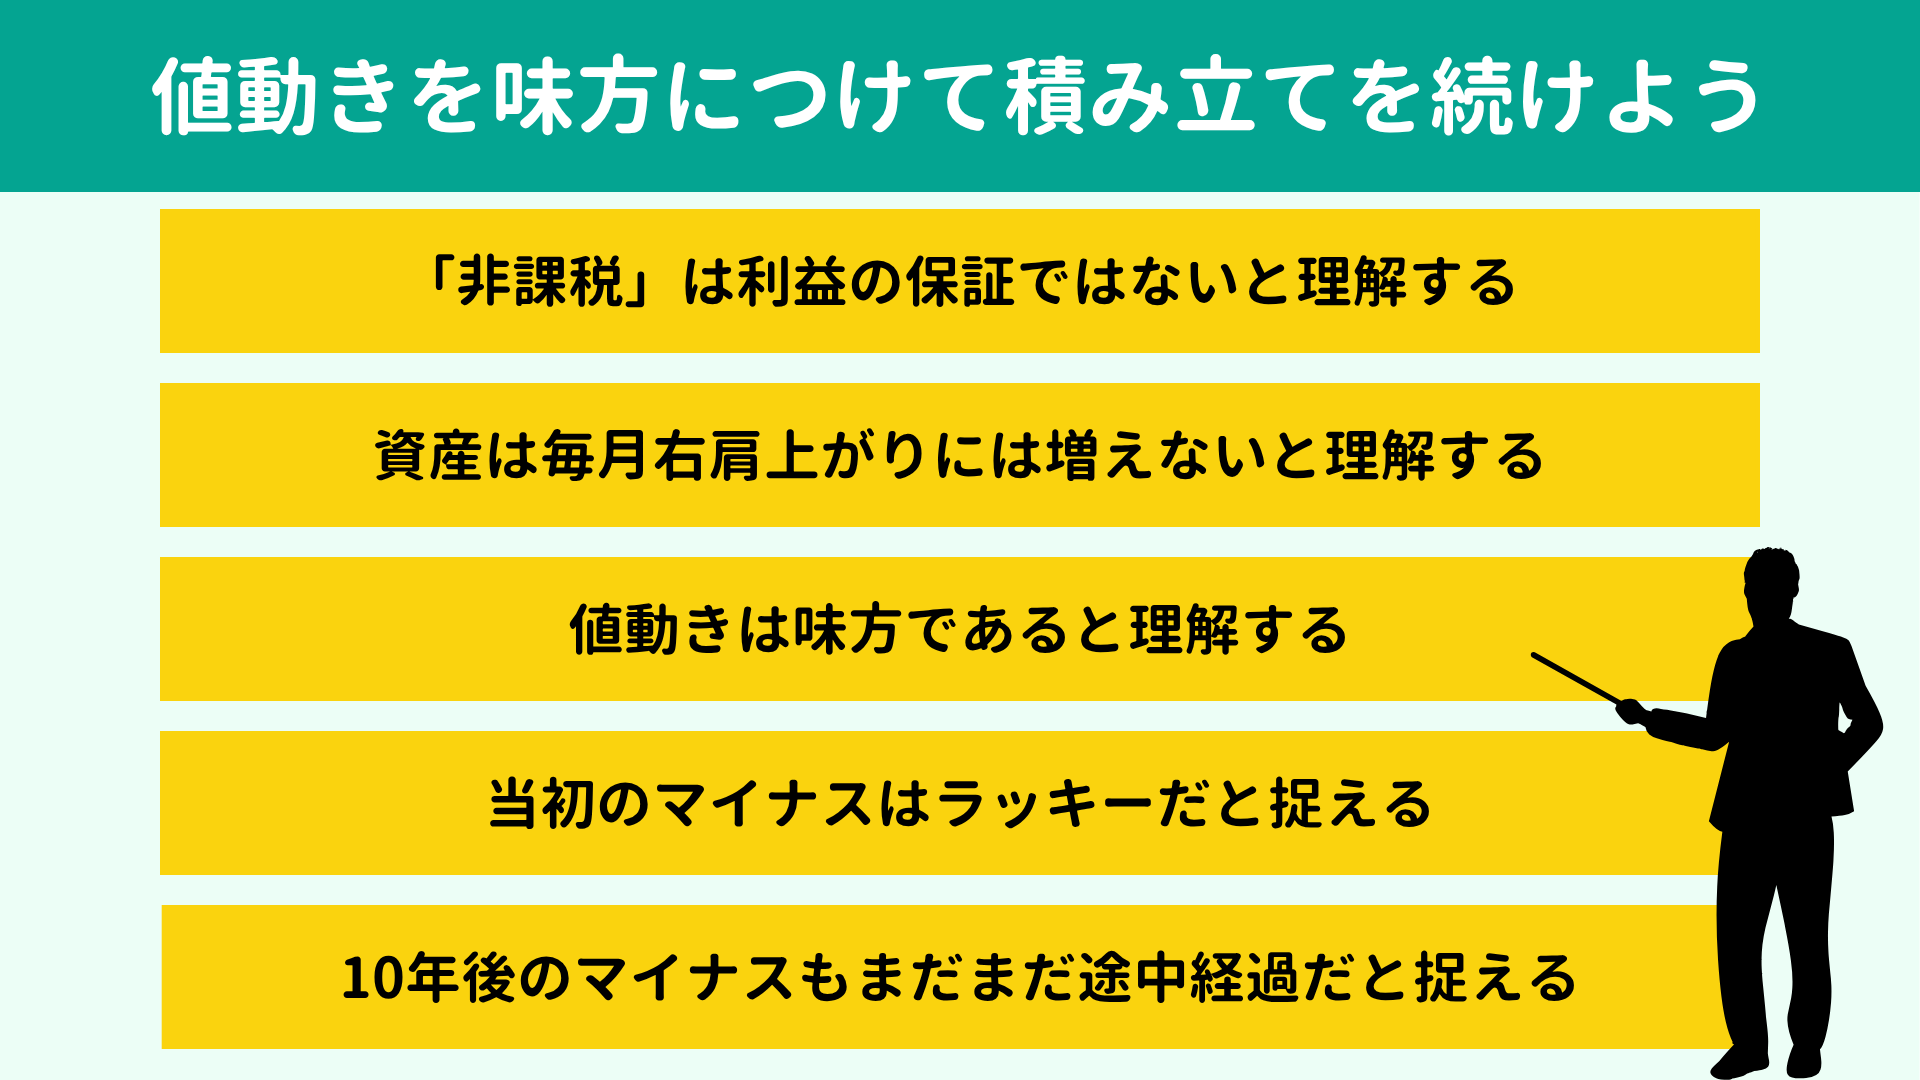
NISAでの積立投資を成功させるためには、
値動きに振り回されない安定したメンタルと、長期の継続が必要です。
本記事で紹介した5つのポイントが、その助けとなるでしょう。
本記事で紹介した5つのポイントが、その助けとなるでしょう。
|

NISAを始めたばかりで今マイナスになって焦っている方は、未来の利益のために種をまいている時期だと考えてみてください。
5つのポイントを押さえて地道にコツコツ積み立てていれば、そのうちきっと「続けてよかった」と思える日が来るはずです。
投資で不安ばかり感じている自分から、投資を楽しんでいる自分へとアップデートしていきましょう。
また、自分の投資がこれでよいのか分からない、積立額や目標額をいくらに設定すべきか知りたいといったお悩みがあれば、プロの頭脳を借りてください。
あなたとご家族のライフプランから、積み立てのロードマップを引いていきます。
投資に関して不安やお悩みがある方は、下のバナーまたはこちらのお問い合わせフォームから、お気軽にお問い合わせください。
【関連記事】
5つのポイントを押さえて地道にコツコツ積み立てていれば、そのうちきっと「続けてよかった」と思える日が来るはずです。
投資で不安ばかり感じている自分から、投資を楽しんでいる自分へとアップデートしていきましょう。
また、自分の投資がこれでよいのか分からない、積立額や目標額をいくらに設定すべきか知りたいといったお悩みがあれば、プロの頭脳を借りてください。
あなたとご家族のライフプランから、積み立てのロードマップを引いていきます。
投資に関して不安やお悩みがある方は、下のバナーまたはこちらのお問い合わせフォームから、お気軽にお問い合わせください。
【関連記事】
新NISAは何に投資すべき?投資信託を使った一生の投資戦略をFPが伝授します
「新NISAを始めてみたいけれど、何に投資すればいいのかわからない」とのお悩みをよく耳にします。そんな方のために、本記事では初心者でもわかる「一生使える投資戦略」を紹介します…

S&P500・オルカンだけで大丈夫?新NISAの暴落を乗り切る3ステップ投資戦略
「新NISAではS&P500やオルカン(全世界株式)を買っておけば安心」「あとはほったらかしでOK」と思っていませんか?確かに長期の積立投資は資産形成の王道です…