

【2026年】住宅ローンは変動金利と固定金利のどっちを選ぶ?FPが解説
2026年11月6日
執筆者:土屋 ごう
執筆者:土屋 ごう
今、住宅ローン金利が上昇局面にあり、マイホームの購入を検討している方にとっては悩ましい状況です。契約後も金利が変わる可能性がある変動金利か、一度契約したら最後まで同じ金利の固定金利か、迷う方も多いでしょう。
2026年10月現在の金利水準で新たに住宅ローンを組むなら、私は変動金利のほうが有利になる可能性が高いと考えています。
一般論では「金利上昇局面では固定金利」といわれます。しかし固定金利は変動金利より先に金利水準が上がる傾向があり、現在は両者のあいだに大きな差が生じているためです。
本記事では、2026年現在の状況を踏まえ、変動金利と固定金利をどう選べばよいか解説していきます。
2026年10月現在の金利水準で新たに住宅ローンを組むなら、私は変動金利のほうが有利になる可能性が高いと考えています。
一般論では「金利上昇局面では固定金利」といわれます。しかし固定金利は変動金利より先に金利水準が上がる傾向があり、現在は両者のあいだに大きな差が生じているためです。
本記事では、2026年現在の状況を踏まえ、変動金利と固定金利をどう選べばよいか解説していきます。
冒頭でもお伝えしたとおり、2026年10月現在、新規で住宅ローンを組むなら、私は変動金利のほうが有利になる可能性が高いとみています。固定金利との金利差が大きく開いているからです。
実際に、3メガバンクの住宅ローン金利をみてみましょう。
実際に、3メガバンクの住宅ローン金利をみてみましょう。
| 変動金利 | 全期間固定金利 | 金利差 | |
| 三菱UFJ銀行 | 1.195% | 4.35%(31年~35年) | 3.155ポイント |
| みずほ銀行 | 1.275%~ | 4.16%~(31年~35年) | 2.885ポイント~ |
| 三井住友銀行 | 1.525%~ | 4.76%~(20年超~35年以内) | 3.235ポイント~ |
参考
住宅ローン金利 | 三菱UFJ銀行
住宅ローンの金利一覧 | みずほ銀行
金利-住宅ローン : 三井住友銀行
商品の条件が銀行ごとに異なるため単純には比べられませんが、3行とも変動金利と全期間固定金利のあいだに3ポイントほどの差があります。今後変動金利が上昇するとしても、現在の固定金利と同じ水準に達するには、それなりの利上げが必要です。くわしくは 次章をみていきましょう。
住宅ローン金利 | 三菱UFJ銀行
住宅ローンの金利一覧 | みずほ銀行
金利-住宅ローン : 三井住友銀行
商品の条件が銀行ごとに異なるため単純には比べられませんが、3行とも変動金利と全期間固定金利のあいだに3ポイントほどの差があります。今後変動金利が上昇するとしても、現在の固定金利と同じ水準に達するには、それなりの利上げが必要です。くわしくは 次章をみていきましょう。
一般的には「金利上昇局面では固定金利」といわれても、実際に金利上昇局面にある2026年現在において、私は変動金利のほうが有利になりやすいと考えています。なぜなら、固定金利が有利になりやすいタイミングは過ぎてしまったと思われるからです。
変動金利と固定金利のそれぞれの基本的な特徴から、順を追って解説します。
変動金利と固定金利のそれぞれの基本的な特徴から、順を追って解説します。
まずは、変動金利と固定金利それぞれの特徴を押さえていきましょう。
変動金利は、市場金利(世の中の金利水準)の動きに応じて契約後も金利が変わるタイプです。市場金利が上がれば契約中の住宅ローンの金利も上がり、利息の負担が増えるかもしれません。
一方、固定金利は契約時の金利が完済まで変わりません。契約後に市場金利が上がっても、利息の負担は増えません。
ですから、これから市場金利が上がると分かっているなら、固定金利で借りておくほうが有利です。このため、教科書的には「金利上昇局面では固定金利を選んだほうがよい」といわれます。
変動金利は、市場金利(世の中の金利水準)の動きに応じて契約後も金利が変わるタイプです。市場金利が上がれば契約中の住宅ローンの金利も上がり、利息の負担が増えるかもしれません。
一方、固定金利は契約時の金利が完済まで変わりません。契約後に市場金利が上がっても、利息の負担は増えません。
ですから、これから市場金利が上がると分かっているなら、固定金利で借りておくほうが有利です。このため、教科書的には「金利上昇局面では固定金利を選んだほうがよい」といわれます。
次に、固定金利のほうが有利になるといわれる「金利上昇局面」とはいつのことを指しているのかを考えてみましょう。
変動金利と固定金利では、実は金利の決まり方が異なります。
変動金利は日銀の政策金利の影響を受けやすく、固定金利は長期金利の影響を受けやすい点が特徴です。そして長期金利には、将来の政策金利や物価に対する市場の見通しが反映されやすい傾向があります。
したがって「日銀が政策金利を引き上げるとニュースでよく見聞きするようになったから、住宅ローンは固定金利を選んでおこう」と思う頃には、固定金利が変動金利に比べてすでに割高になっているかもしれません。今がまさにその状況です。
ですから、固定金利が有利になりやすいタイミングは、厳密にいえばこれから金利の上昇が見込まれる局面か、金利の上昇が始まったときです。しかし、金利の上昇が始まったかどうかは、あとから振り返ってみたときにしか分かりません。
要するに、固定金利が有利なタイミングを狙って住宅ローンを契約するのは非常に難しいといえます。
最後に、今の状況をみてみます。2026年10月現在では、固定金利が変動金利よりも3ポイントほど高い状況です。仮に変動金利の1回の利上げ幅を0.25ポイントとすると、3ポイントの差を埋めるには単純計算で12回の利上げを要します。変動金利の見直しは年2回なので、固定金利に追いつくまでに6年かかる計算です。もちろん、1回の見直しで0.25ポイントを超える引き上げになることも、据え置きになることもあります。
また、政策金利が住宅ローンの変動金利に影響を及ぼすとお伝えしましたが、政策金利が引き上げられたからといって住宅ローン金利も引き上げられるとは限りません。
また、将来的に変動金利が現在の固定金利の水準まで高くなったとしても、それまでの低い金利で借りていた恩恵が残ります。
元利均等返済(元金と利息をあわせた返済額が毎月一定となる返済方法)では、借入額・返済期間の条件が同じなら、金利が低いほど返済額に占める利息が少なく、元金が早く減っていくためです。
また、政策金利が住宅ローンの変動金利に影響を及ぼすとお伝えしましたが、政策金利が引き上げられたからといって住宅ローン金利も引き上げられるとは限りません。
また、将来的に変動金利が現在の固定金利の水準まで高くなったとしても、それまでの低い金利で借りていた恩恵が残ります。
元利均等返済(元金と利息をあわせた返済額が毎月一定となる返済方法)では、借入額・返済期間の条件が同じなら、金利が低いほど返済額に占める利息が少なく、元金が早く減っていくためです。
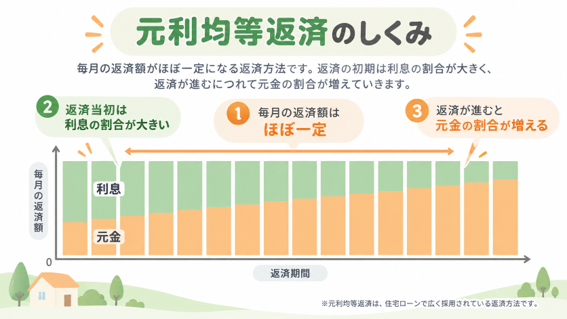
ですから、契約後に金利が上がったとしても、当初の低金利期間にある程度元金を減らせている可能性があります。さらに変動金利は、景気などの動向によっては金利が下がることも忘れてはいけません。
まとめると、今は金利上昇局面とはいえ固定金利が有利といえるタイミングが過ぎ、変動金利との金利差が大きく開いていることから、 変動金利のほうが有利になりやすいと私は考えています。
まとめると、今は金利上昇局面とはいえ固定金利が有利といえるタイミングが過ぎ、変動金利との金利差が大きく開いていることから、 変動金利のほうが有利になりやすいと私は考えています。
いくら変動金利のほうが有利になりそうだといっても、目先のことだけを考えて安易に判断すると返済に行き詰まるかもしれません。
ここでは、変動金利で住宅ローンを組む際に押さえておきたい2つの注意点を解説します。
ここでは、変動金利で住宅ローンを組む際に押さえておきたい2つの注意点を解説します。
変動金利を選ぶなら、これから金利が2%、3%と上がっていったときへの備えが欠かせません。教育資金や老後資金を問題なく準備できるか、どこまでの返済額なら家計は耐えられるか、といったことを考えておく必要があります。
ところが、実際にはそこまでよく考えられないまま、変動金利で契約している方が多いと見受けられます。
住宅金融支援機構の調査(2026年1月)では、住宅ローン利用者について次の結果が出ていました。
この結果から、金利の上昇は予想できているにもかかわらず、半数以上が金利上昇の影響をよく理解せずに借りていると分かります。本当に金利が上がっていったら、家計が立ち行かなくなるかもしれません。
数字だけみれば変動金利のほうが有利にはなりやすい状況とはいえ「みんなが選んでいるから」と安易に決めてしまうのは危険です。金利上昇に耐えられる算段なしに、変動金利を選ぶべきではありません。
一方、固定金利は金利の上昇を心配せずにすみ、完済まで返済額を見通しやすい点が最大のメリットです。変動金利で金利が上がったときの影響を想定できない、対策をとれないようであれば、多少割高でも固定金利で安心を買っておくのも賢い選択といえます。
参考:住宅ローン利用者の実態調査結果(2026 年1月調査)|住宅支援機構
ところが、実際にはそこまでよく考えられないまま、変動金利で契約している方が多いと見受けられます。
住宅金融支援機構の調査(2026年1月)では、住宅ローン利用者について次の結果が出ていました。
75.0%が変動型を選択
73.7%が「今後1年間で住宅ローン金利は上昇する」と回答
52.0%が、金利上昇時に返済額がどれだけ増えるか「理解に不安がある・よく理解していない・全く理解していない」と回答
この結果から、金利の上昇は予想できているにもかかわらず、半数以上が金利上昇の影響をよく理解せずに借りていると分かります。本当に金利が上がっていったら、家計が立ち行かなくなるかもしれません。
数字だけみれば変動金利のほうが有利にはなりやすい状況とはいえ「みんなが選んでいるから」と安易に決めてしまうのは危険です。金利上昇に耐えられる算段なしに、変動金利を選ぶべきではありません。
一方、固定金利は金利の上昇を心配せずにすみ、完済まで返済額を見通しやすい点が最大のメリットです。変動金利で金利が上がったときの影響を想定できない、対策をとれないようであれば、多少割高でも固定金利で安心を買っておくのも賢い選択といえます。
参考:住宅ローン利用者の実態調査結果(2026 年1月調査)|住宅支援機構
近年は住宅ローンを借りる年齢が高くなり、そのぶん完済年齢も後ろ倒しになっています。「定年退職までに完済」はもう過去の常識。借入額が同じなら返済期間が長いほど毎月の返済額を抑えられるため、35歳、40歳でも35年ローンを組む方もみられます。
実際にフラット35利用者調査をみると、利用者の平均年齢は2015年度の39.8歳から、2025年度には43.3歳と3.5歳高くなっています。45歳で35年ローンを組んだら完済予定は80歳、35歳でも40年ローンを組めば完済は75歳です。
仕事をリタイアして年金生活に入ると、収入に対する住宅ローンの返済負担は相対的に大きくなります。現役時代より収入が少ないなかで、どのように返済していくのか。たしかに変動金利は固定金利よりも条件面で有利かもしれませんが、条件の有利さは必ず完済できる保証にはなりません。
年金生活に入っても返済が続くのであれば、出口戦略は必須です。くわしくは以下の記事で解説しています。
【関連記事】
60歳で住宅ローン残高が1000万円…定年後の返済計画をFPが解説します

「住宅ローンは定年退職の時期をメドに完済できるよう組むもの」と長年いわれてきました。しかし近年は、定年時点で住宅ローンの残債が1,000万円以上ある世帯もそれほど珍しくなくなってきています…

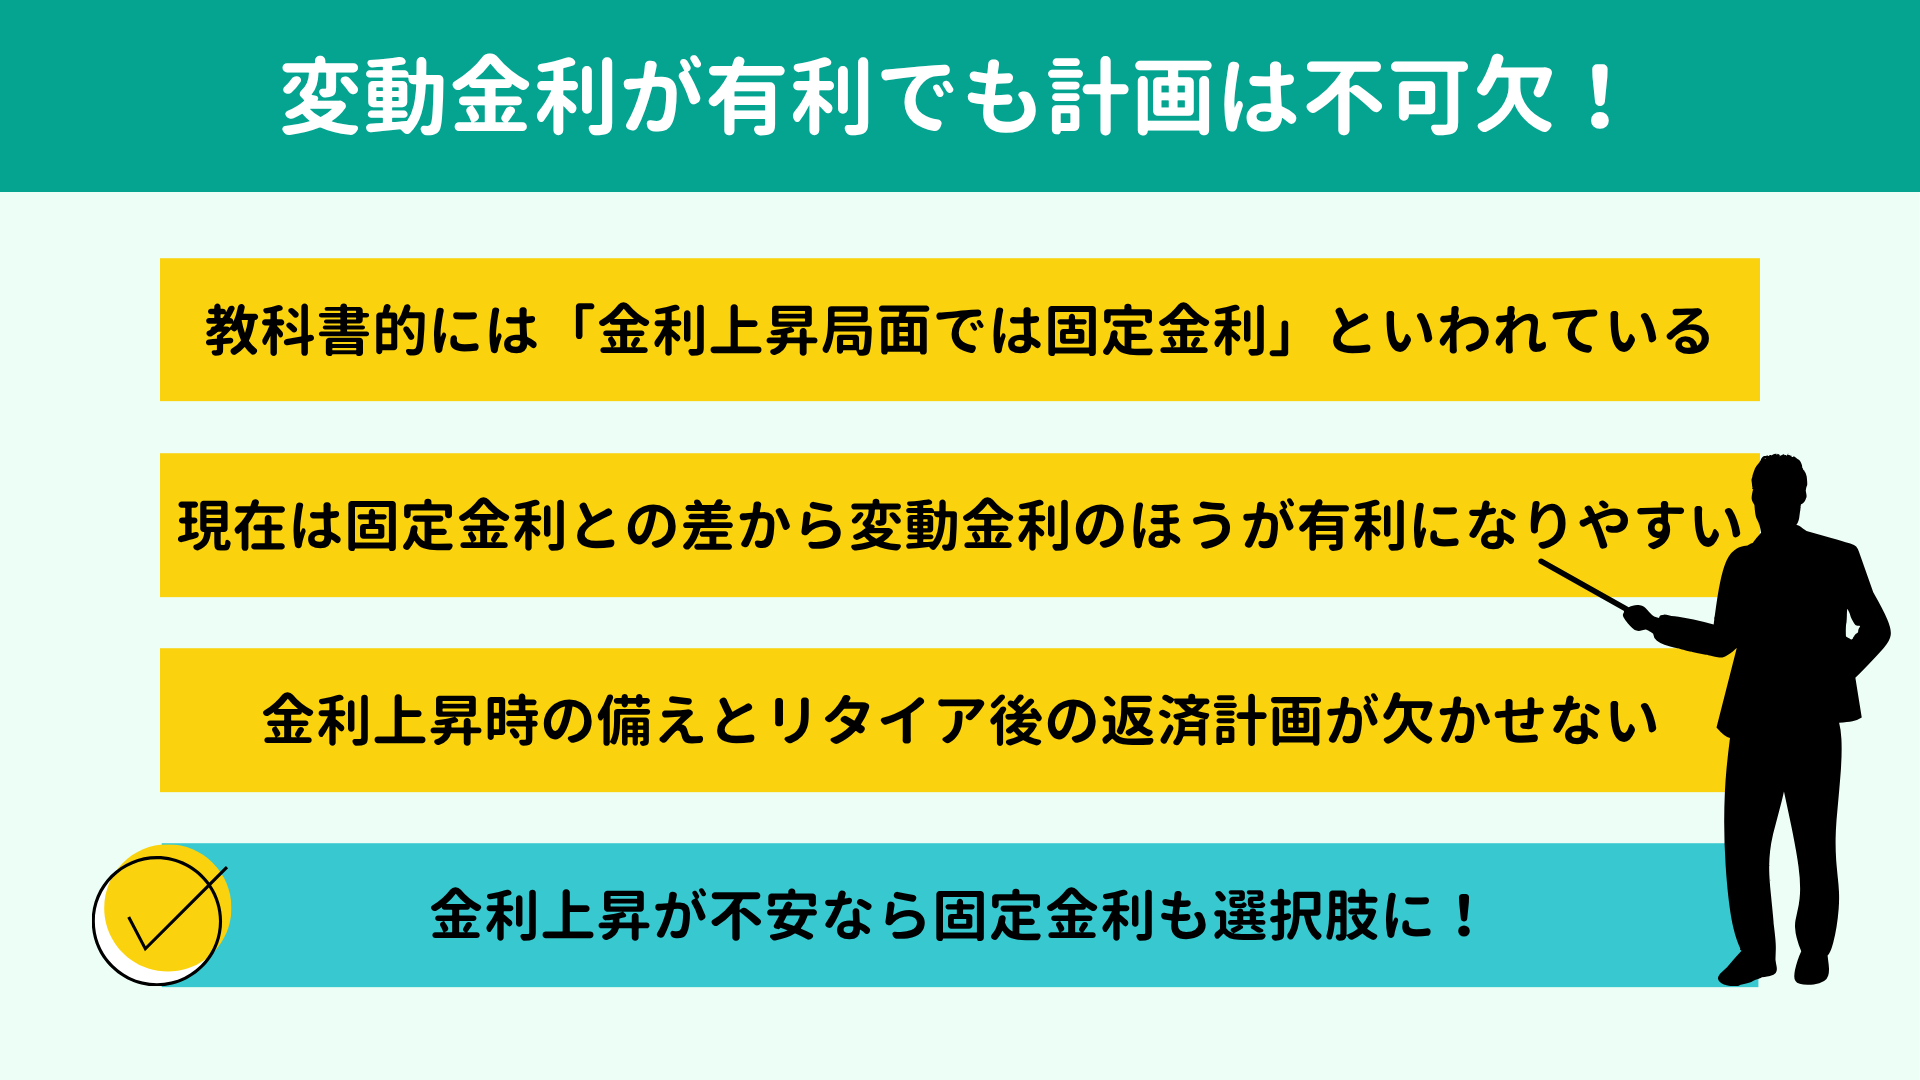
2026年現在、住宅ローンを組むなら変動金利が有利になりやすい状況です。それでも、これからの金利上昇やリタイア後の返済への備えが前提となります。よく分からないのであれば、割高であっても固定金利を選ぶのもひとつの手です。
では最後に、本記事の要点を簡単に振り返っておきましょう。
では最後に、本記事の要点を簡単に振り返っておきましょう。
|

金利が上がったとき家計はどこまで耐えられるか、返済計画をどう組み立てるか、そもそも適切な借入額はいくらなのかは、現在の家計やライフプランによって異なります。そして、正解は家庭の数だけ存在します。
その正解を導き出せるツールが、ライフプランシミュレーションです。マイホームという大きな買いものの前に、ぜひ作成していただきたいものです。
目先の金利の低さだけで住宅ローンを選ぶのではなく、金利上昇も踏まえた、老後まで無理のない返済計画を、私も一緒に考えさせてください。
買ってよかったと思えるマイホーム購入を全力でサポートします!
当所の初回面談は無料です。下のバナーまたはこちらのお問い合わせフォームから、お気軽にお問い合わせください。
【関連記事】
その正解を導き出せるツールが、ライフプランシミュレーションです。マイホームという大きな買いものの前に、ぜひ作成していただきたいものです。
目先の金利の低さだけで住宅ローンを選ぶのではなく、金利上昇も踏まえた、老後まで無理のない返済計画を、私も一緒に考えさせてください。
買ってよかったと思えるマイホーム購入を全力でサポートします!
当所の初回面談は無料です。下のバナーまたはこちらのお問い合わせフォームから、お気軽にお問い合わせください。
【関連記事】
はじめての住宅ローン選び、失敗しないためのポイントを徹底解説
「住宅ローンって種類が多すぎて、どれを選べばいいのかわからない…」「選択を間違えたら後悔しそうで怖い…」「自分の収入で、どのくらい借りて問題ないのか心配…」こんな風に、住宅ローンを選ぶときに悩んでいる方、少なくないのではないでしょうか…