

教育資金の準備にこどもNISAは必要ない!活用の条件までFPが解説
2026年10月9日
執筆者:土屋 ごう
執筆者:土屋 ごう
2027年、いよいよ「こどもNISA」が始まりますね。
当所でも「教育資金の準備にこどもNISAを使うべきでしょうか」といったご相談が非常に増えています。
このご質問に対する私の答えは「NO」です。タイトルにもあるとおり、教育資金の準備にこどもNISAは必要ないと考えています。
では、必要ない理由は?
どのような人ならこどもNISAを活用できるのか?
制度の概要や注意点を整理しながら解説していきます。
さっそくみていきましょう!
当所でも「教育資金の準備にこどもNISAを使うべきでしょうか」といったご相談が非常に増えています。
このご質問に対する私の答えは「NO」です。タイトルにもあるとおり、教育資金の準備にこどもNISAは必要ないと考えています。
では、必要ない理由は?
どのような人ならこどもNISAを活用できるのか?
制度の概要や注意点を整理しながら解説していきます。
さっそくみていきましょう!
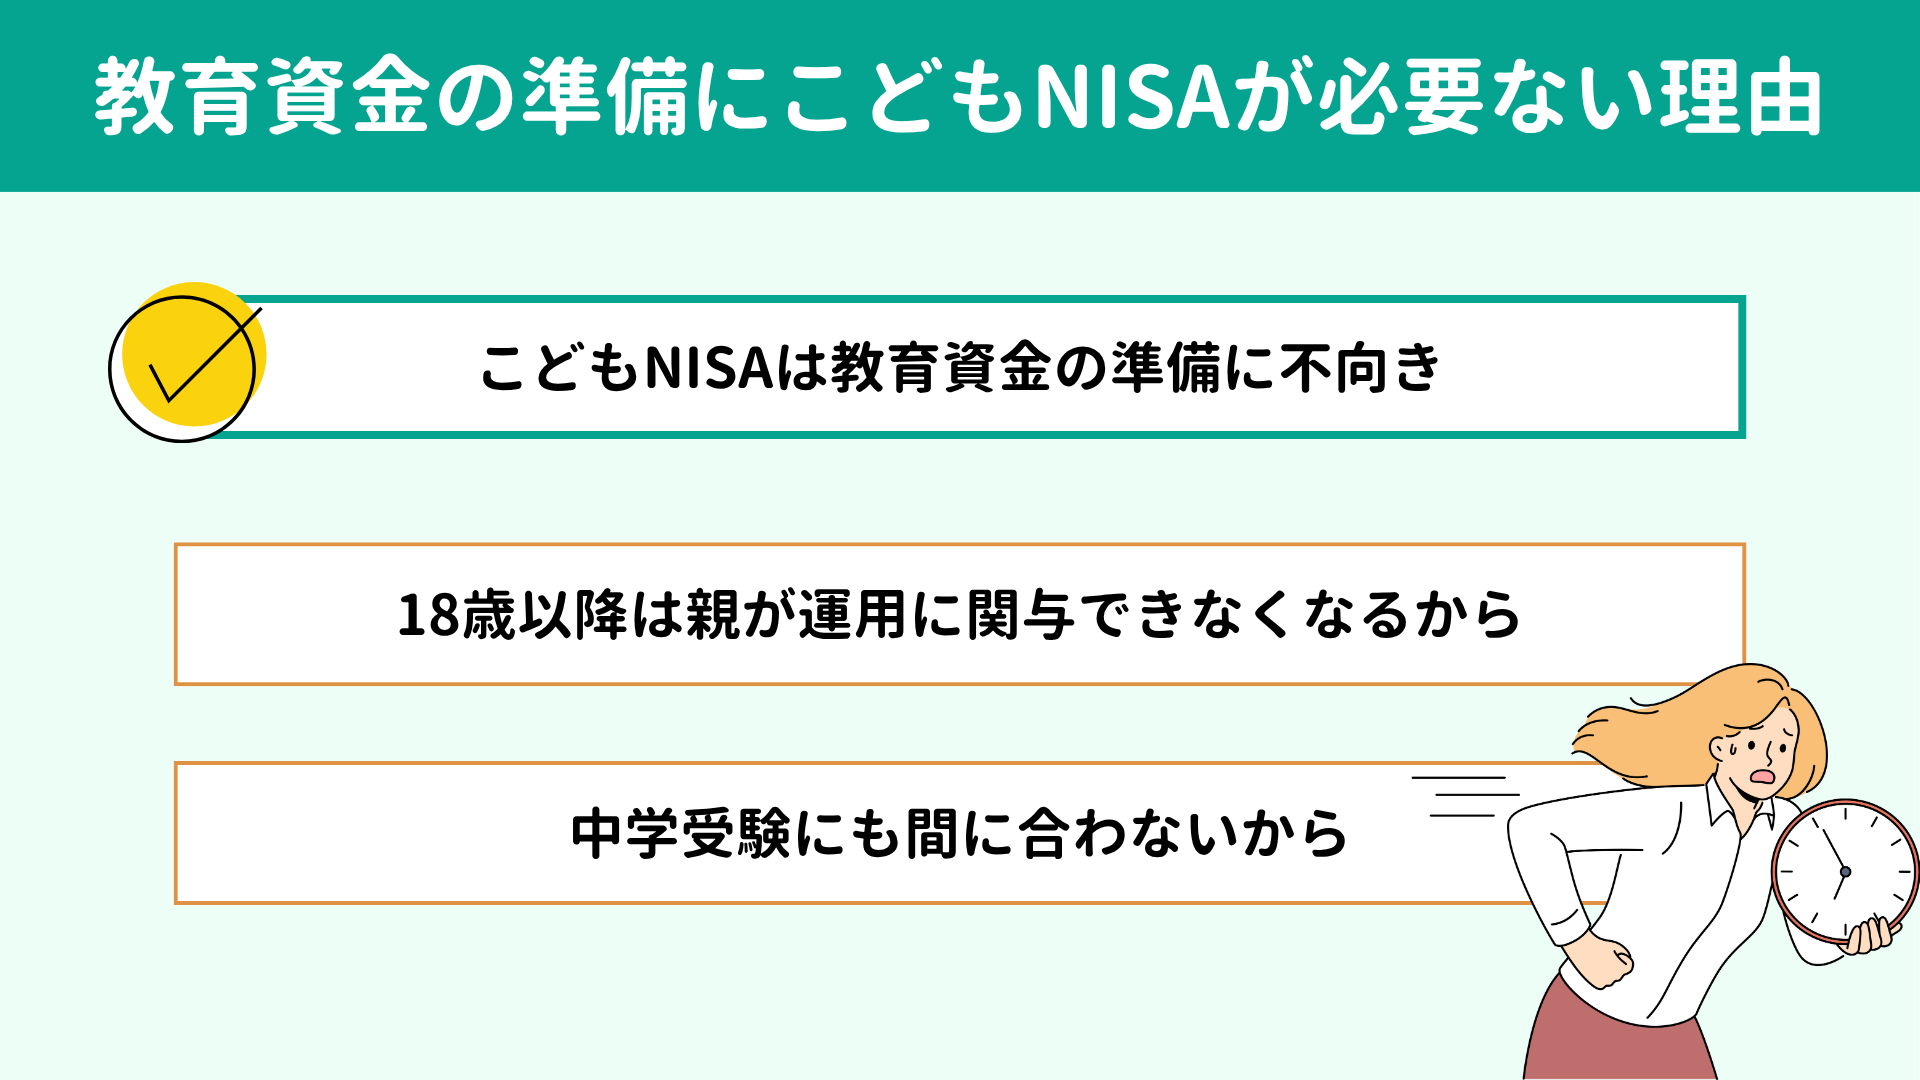
金融庁によれば、こどもNISAは「大学進学等、成人後のライフイベントに伴う必要資金を備えられるように」と新設されました。(※)「大学進学等」とはあるものの、教育資金の準備に使うには不便さが目立ち、利用するメリットに乏しいといえます。
ここでは、見逃せない2つの「不便」について具体的に解説していきます。
※令和8(2026)年度税制改正について|金融庁
ここでは、見逃せない2つの「不便」について具体的に解説していきます。
※令和8(2026)年度税制改正について|金融庁
こどもNISAは子ども名義の口座です。子どもが未成年のあいだは親権者などが口座を管理します。そして子どもが18歳になると、特段の手続きなく成人用NISAのつみたて投資枠へ移行し、子ども本人が口座を管理することとなります。
親が「大学進学費用」としてこどもNISAでお金を準備しても、18歳以降は親の判断での売却・払い出しができません。ですから、子どもが売却を拒否する、親が意図していない形で子どもにお金を使われる、といったことも起こり得ます。
必ず大学進学費用としてお金を使ってほしいなら、 親のNISAや預金のほうが適しているといえます。
参考:アクセスFSA第270号HTML版:金融庁
親が「大学進学費用」としてこどもNISAでお金を準備しても、18歳以降は親の判断での売却・払い出しができません。ですから、子どもが売却を拒否する、親が意図していない形で子どもにお金を使われる、といったことも起こり得ます。
必ず大学進学費用としてお金を使ってほしいなら、 親のNISAや預金のほうが適しているといえます。
参考:アクセスFSA第270号HTML版:金融庁
では、こどもNISAは中学受験の備えとしてなら使えるのか?というと、こちらもNOです。なぜなら、こどもNISAの資金を口座外へ払い出せるのは、原則として12歳以降であるためです。
中学受験では、一般的に小学校の中高学年から塾通いが始まり、教育費がかさむ時期に入ります。仮に子どもが10歳、11歳のタイミングでお金を使いたいと思っても、こどもNISAでは払い出しができない可能性があります。
くわえて、積み立ては最低でも10年、できれば15年以上の継続が鉄則です。したがって、中学受験のためとなると十分な運用期間の確保が難しいといえます。
このため、 中学受験費用については預金で準備したほうが無難でしょう。
参考:令和8(2026)年度税制改正について|金融庁
中学受験では、一般的に小学校の中高学年から塾通いが始まり、教育費がかさむ時期に入ります。仮に子どもが10歳、11歳のタイミングでお金を使いたいと思っても、こどもNISAでは払い出しができない可能性があります。
くわえて、積み立ては最低でも10年、できれば15年以上の継続が鉄則です。したがって、中学受験のためとなると十分な運用期間の確保が難しいといえます。
このため、 中学受験費用については預金で準備したほうが無難でしょう。
参考:令和8(2026)年度税制改正について|金融庁
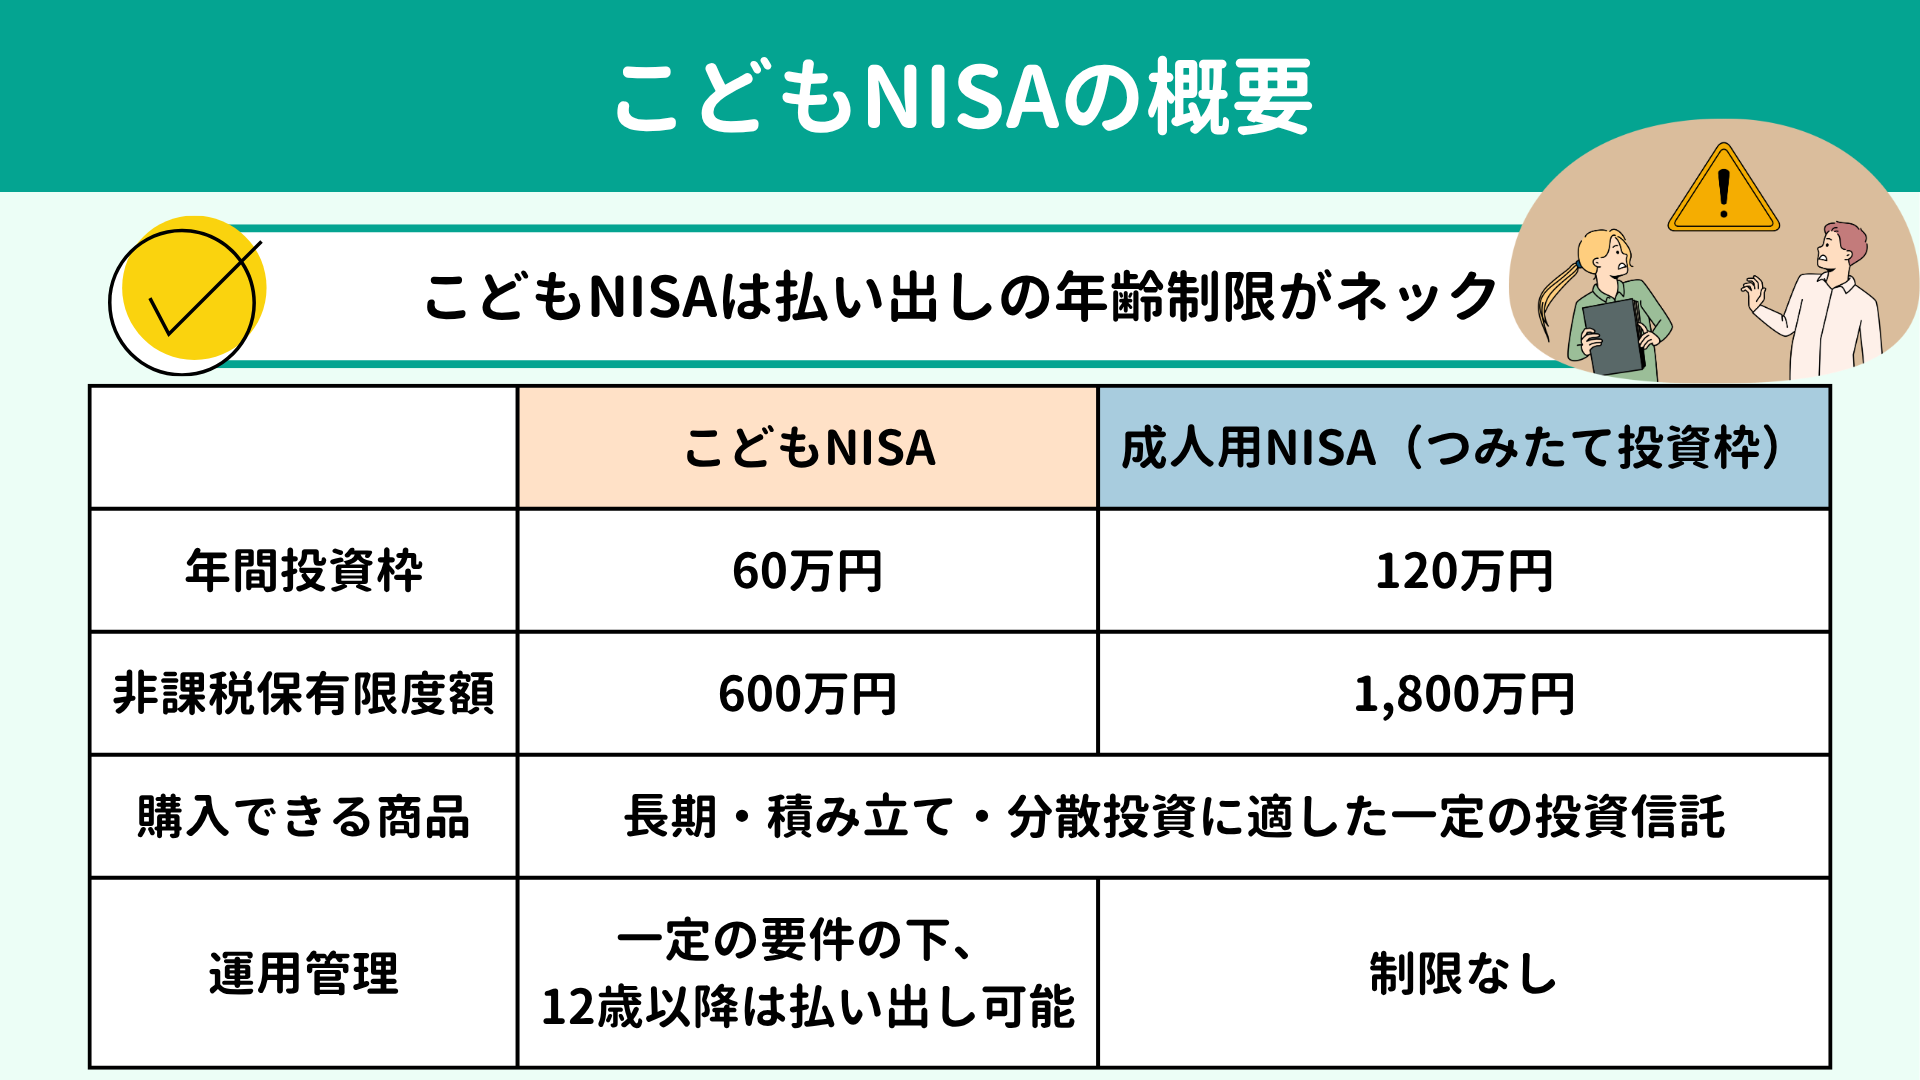
さて、ここで一度、こどもNISAの概要を成人用NISAと比べながら整理していきましょう。
こどもNISAは2027年1月にスタートします。これまで成人しか利用できなかったNISAが、 つみたて投資枠に限って0~17歳も利用できるようになります。
年間の投資枠は60万円(月額換算5万円)、非課税保有限度額(投資できる上限の額)は600万円です。最速10年で使い切れる計算ですね。
購入できる商品は成人用NISAのつみたて投資枠と同じく、長期・積立・分散投資に適したつみたて投資枠の対象商品です。また、運用によって得た分配金や売却益には税金がかからない点も成人用NISAと同様です。
ただし、払い出しに関しては原則12歳以降の制限がかかります。
こどもNISAと成人用NISA(つみたて投資枠)の概要を表にまとめてみましたので、今一度違いを確認しておきましょう。
こどもNISAと成人用NISA(つみたて投資枠)の比較表
| こどもNISA | 成人用NISA(つみたて投資枠) | |
| 年間投資枠 | 60万円 | 120万円 |
| 非課税保有限度額 | 600万円 | 1,800万円 |
| 購入できる商品 | 長期・積み立て・分散投資に適した一定の投資信託 | 長期・積み立て・分散投資に適した一定の投資信託 |
| 運用管理 | 一定の要件の下、 12歳以降は払い出し可能 |
制限なし |
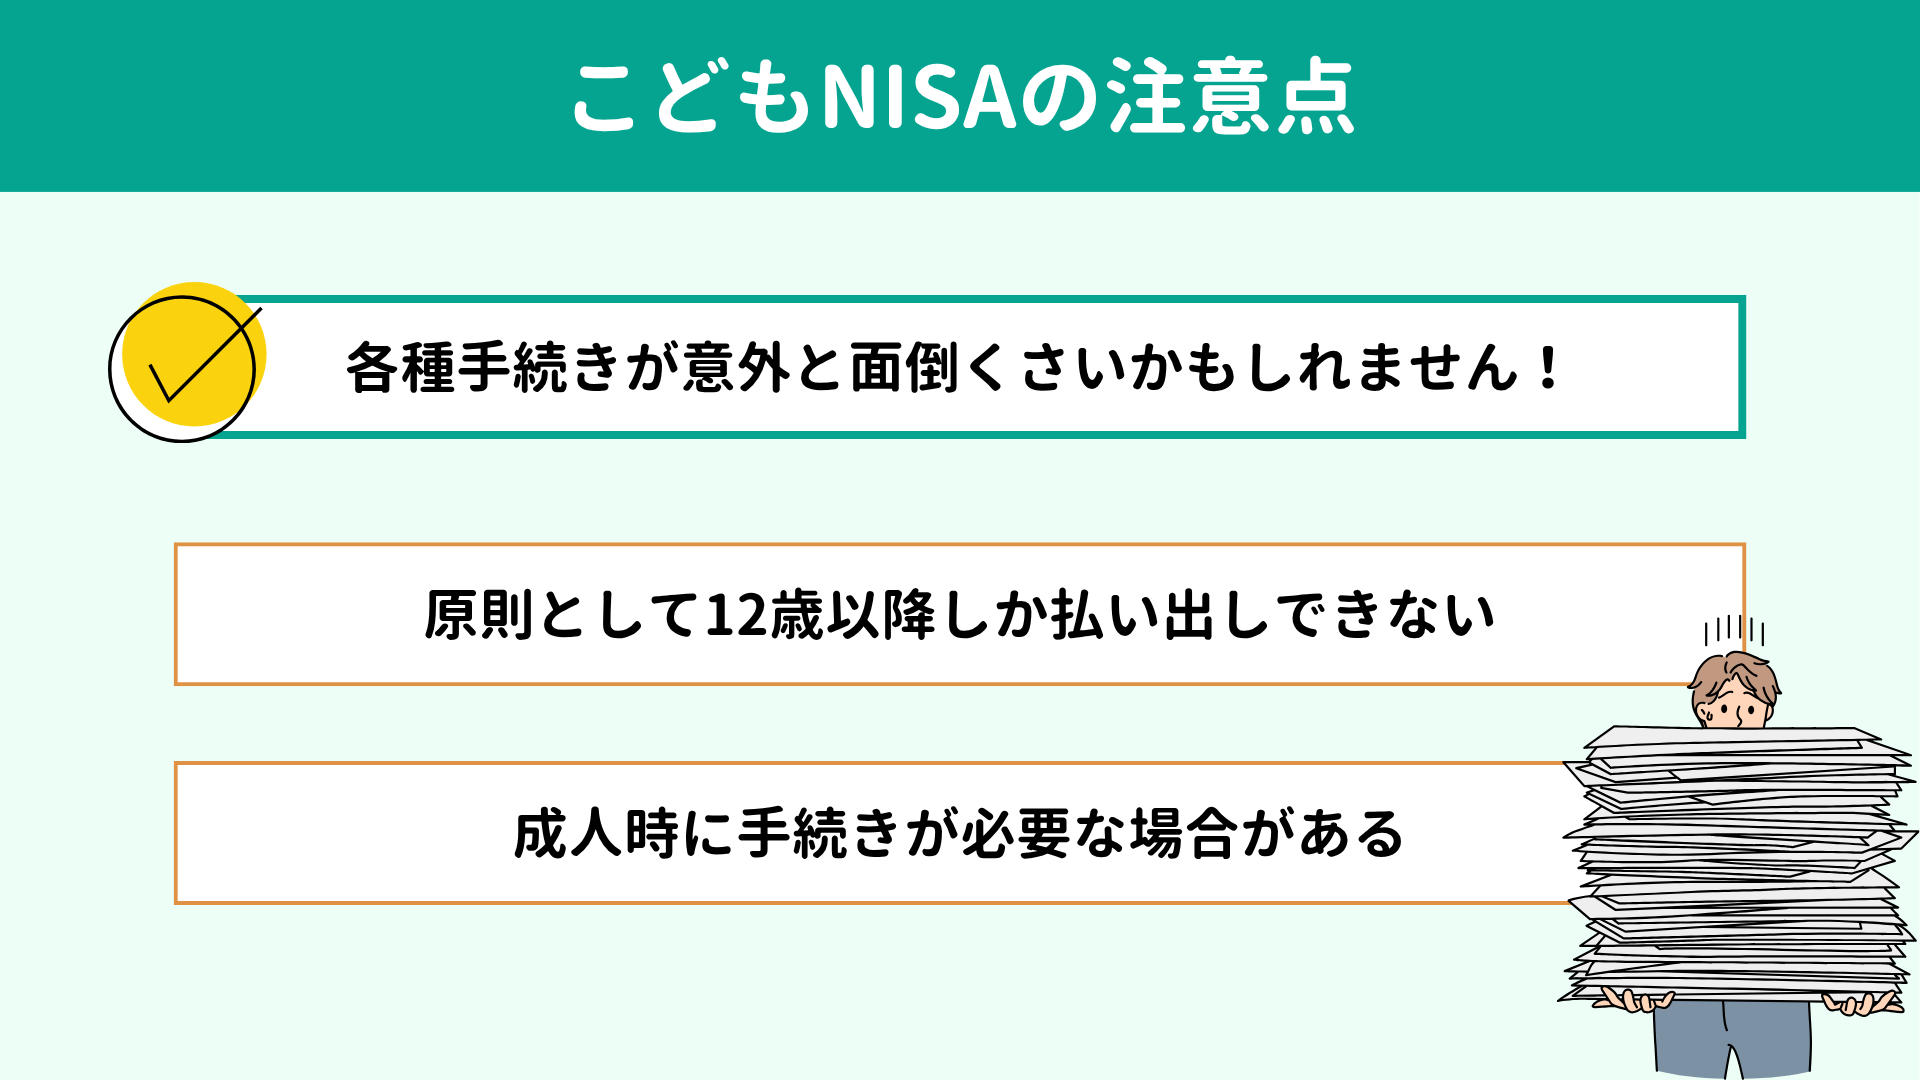
こどもNISAの注意点は大きく2つあります。払い出しの年齢制限・手続きの手間と、成人用NISA移行時の手続きです。
それぞれ解説していきます。
それぞれ解説していきます。
成人用NISAがいつでも売却・払い出しできるのに対して、こどもNISAでは払い出しが厳しく制限されています。
まず12歳未満では、災害などの例外を除いて払い出しができません。
続いて12歳以降に払い出す際には、次の条件をすべて満たす必要があります。
必要書類の記載事項や提出方法など、手続きの具体的な内容はまだ分かりませんが、成人用NISAと比べれば払い出しにかかる手間は一目瞭然です。
まず12歳未満では、災害などの例外を除いて払い出しができません。
続いて12歳以降に払い出す際には、次の条件をすべて満たす必要があります。
子どものために使う資金(学校の入学金や授業料、その他教育費、生活費)であること
子どもが払い出しに同意したことを示す書面を用意すること
親権者などが金融機関へ申出書を提出すること
必要書類の記載事項や提出方法など、手続きの具体的な内容はまだ分かりませんが、成人用NISAと比べれば払い出しにかかる手間は一目瞭然です。
こどもNISAは、子どもが18歳になると成人用NISAのつみたて投資枠へ自動的に移行することとなっています。しかし金融機関のなかには、子どもの成人時に
「証券口座」の切り替え手続きを要するところがあります。
証券口座とNISA口座の関係は、スマホとアプリで考えると分かりやすいでしょう。スマホを持っていなければアプリを使えないように、証券口座を持っていないとNISA口座を開けません。口座開設の際はあまり意識しないかもしれませんが、NISA口座を開設するなら必ず証券口座も開設することになります。
したがって、いくらこどもNISAが成人用のつみたて投資枠に自動で移行しても、大元の証券口座のほうで成人用口座への移行手続きを要する可能性があります。
たとえば楽天証券とSBI証券をみると、成人用口座への切り替えは以下の扱いとなっています。
● ただしパスワードがリセットされる
● 新パスワードは口座名義人宛てに郵送される
証券口座の切り替え手続きは盲点となりやすいといえます。「こどもNISAは自動で成人用NISAに移行するから」と安心せず、証券口座のほうも手続きが必要ないかどうか、あらかじめ確認しておきたいところです。
参考
令和8(2026)年度税制改正について|金融庁
こども口座(未成年口座)開設の注意点 | 楽天証券
こども口座(未成年口座)名義人が成人した(18歳になった)場合はどうなりますか? : SBI証券
証券口座とNISA口座の関係は、スマホとアプリで考えると分かりやすいでしょう。スマホを持っていなければアプリを使えないように、証券口座を持っていないとNISA口座を開けません。口座開設の際はあまり意識しないかもしれませんが、NISA口座を開設するなら必ず証券口座も開設することになります。
したがって、いくらこどもNISAが成人用のつみたて投資枠に自動で移行しても、大元の証券口座のほうで成人用口座への移行手続きを要する可能性があります。
たとえば楽天証券とSBI証券をみると、成人用口座への切り替えは以下の扱いとなっています。
楽天証券
未成年口座の名義人が18歳を迎えると、本人による成年向けの口座への切り替え手続きが必要SBI証券
● 未成年口座の名義人が18歳を迎えると、自動的に成人口座へ移行● ただしパスワードがリセットされる
● 新パスワードは口座名義人宛てに郵送される
証券口座の切り替え手続きは盲点となりやすいといえます。「こどもNISAは自動で成人用NISAに移行するから」と安心せず、証券口座のほうも手続きが必要ないかどうか、あらかじめ確認しておきたいところです。
参考
令和8(2026)年度税制改正について|金融庁
こども口座(未成年口座)開設の注意点 | 楽天証券
こども口座(未成年口座)名義人が成人した(18歳になった)場合はどうなりますか? : SBI証券
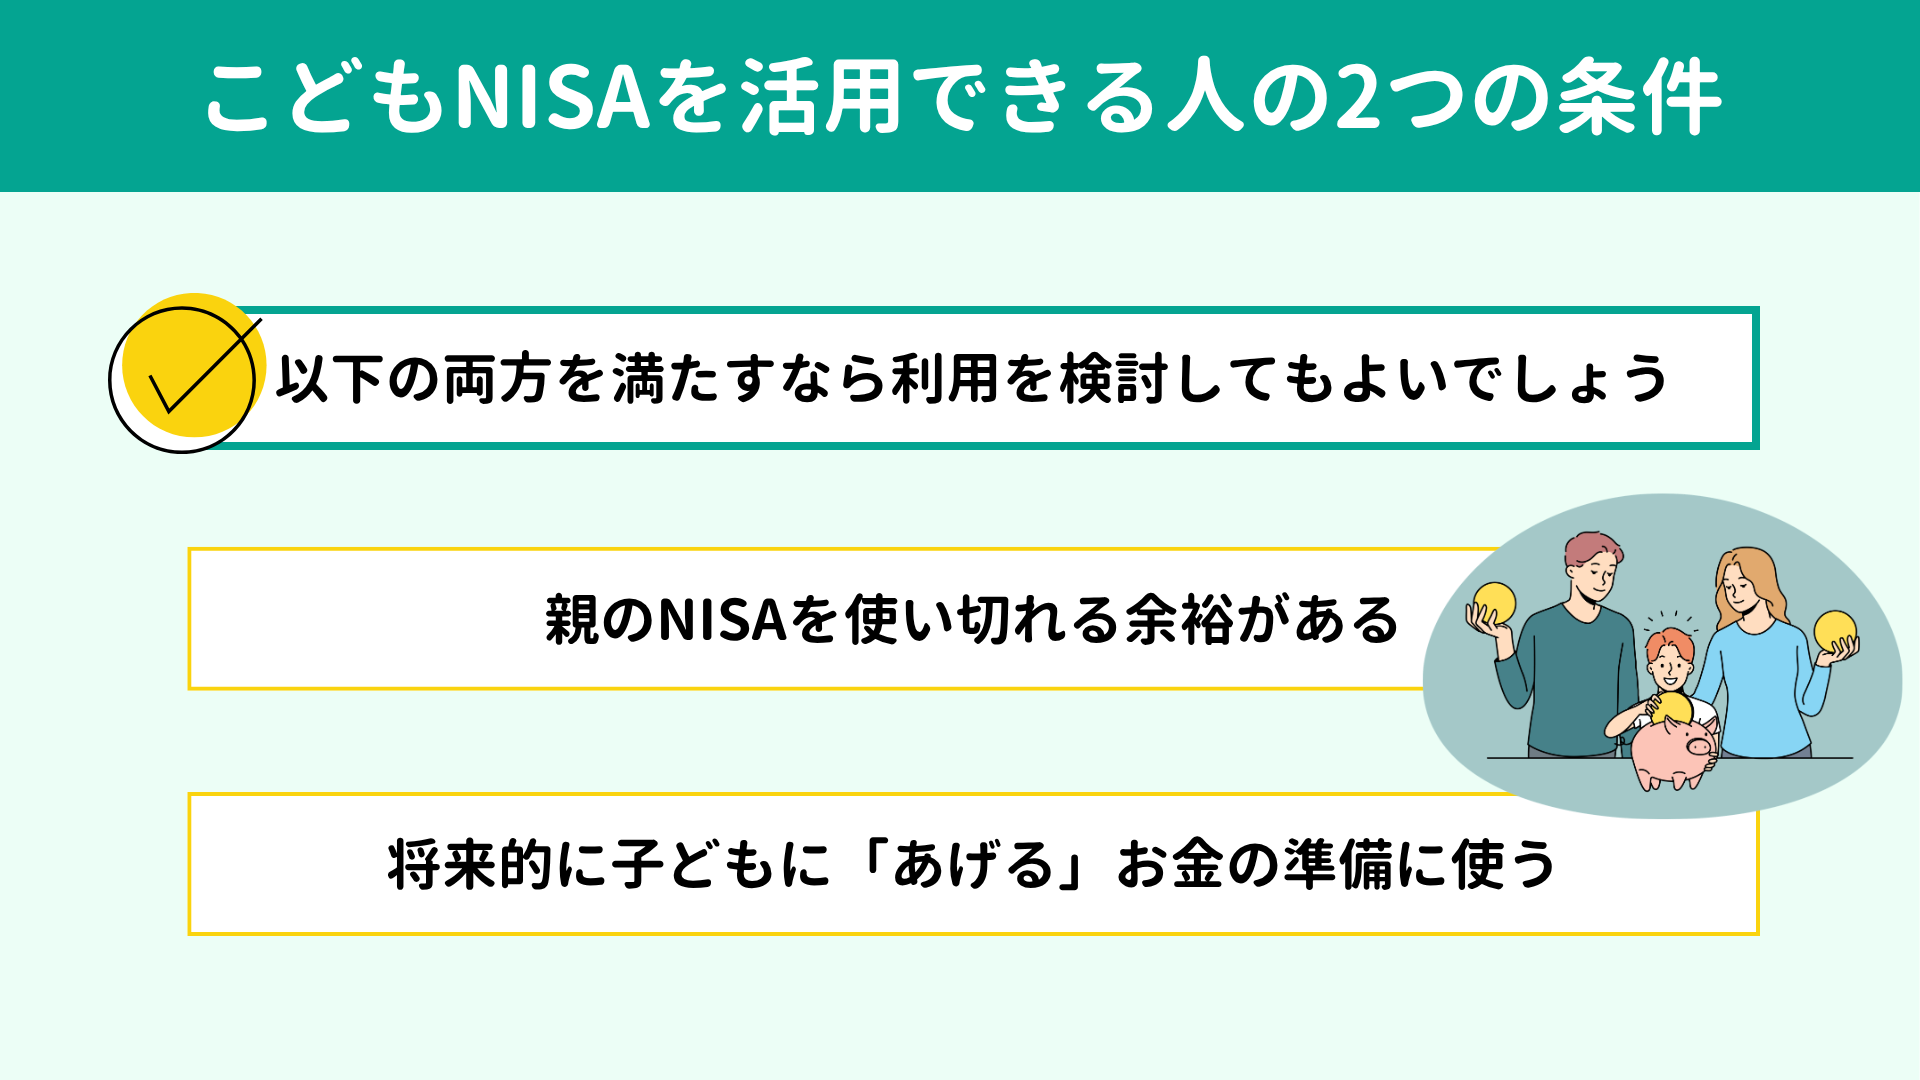
こどもNISAは教育資金の準備には不向きですが、まったく使い道がないわけではありません。ただし、人を選びます。
ここで紹介する2つの条件をいずれも満たした場合には、こどもNISAの活用を検討してもよいといえるでしょう。
ここで紹介する2つの条件をいずれも満たした場合には、こどもNISAの活用を検討してもよいといえるでしょう。
最初の条件として、
親自身のNISAを使い切れる資金力があげられます。
こどもNISAより親のNISAのほうが使い勝手がよいため、まず親自身が自分のNISAを使い切り、それでも余力がある場合にこどもNISAを検討すべきです。
成人用NISAの非課税保有限度額は1,800万円、1年間で投資できる上限額は360万円です。ところが、2025年の1年間で300万円を超えて投資できている方は約5.7%しかいません。約94%の方が自分のNISAを使い切れていない状況にあります。(※)
さらに、夫婦あわせれば3,600万円まで投資できるわけですから、枠が余っている世帯はかなり多いでしょう。
まずは運用や払い出しを自分でコントロールできるNISAを優先して使い、それでもなお投資資金が残る方ならこどもNISAを検討してもよいといえます。
※NISA口座の利用状況に関する調査結果(令和7年12月末時点)の公表について:金融庁(別紙1)NISA口座の利用状況(令和7年12月末時点)より算出
こどもNISAでは、
「どのように使われてもよい」と思えるお金を運用すべきです。
なぜなら、こどもNISAは子どもが18歳になると自動的に成人用NISAに移行し、親が運用・払い出しに関与できなくなるからです。
親としては、子どもがひとり暮らしを始める際の初期費用や結婚資金に使ってもらうつもりで運用していても、実際には想定どおりに使われない可能性が十分あります。
ですから、こどもNISAでお金を運用するなら、最終的には使い道をすべて子どもに任せてもよい、完全に「あげる」心づもりが必要です。
なぜなら、こどもNISAは子どもが18歳になると自動的に成人用NISAに移行し、親が運用・払い出しに関与できなくなるからです。
親としては、子どもがひとり暮らしを始める際の初期費用や結婚資金に使ってもらうつもりで運用していても、実際には想定どおりに使われない可能性が十分あります。
ですから、こどもNISAでお金を運用するなら、最終的には使い道をすべて子どもに任せてもよい、完全に「あげる」心づもりが必要です。
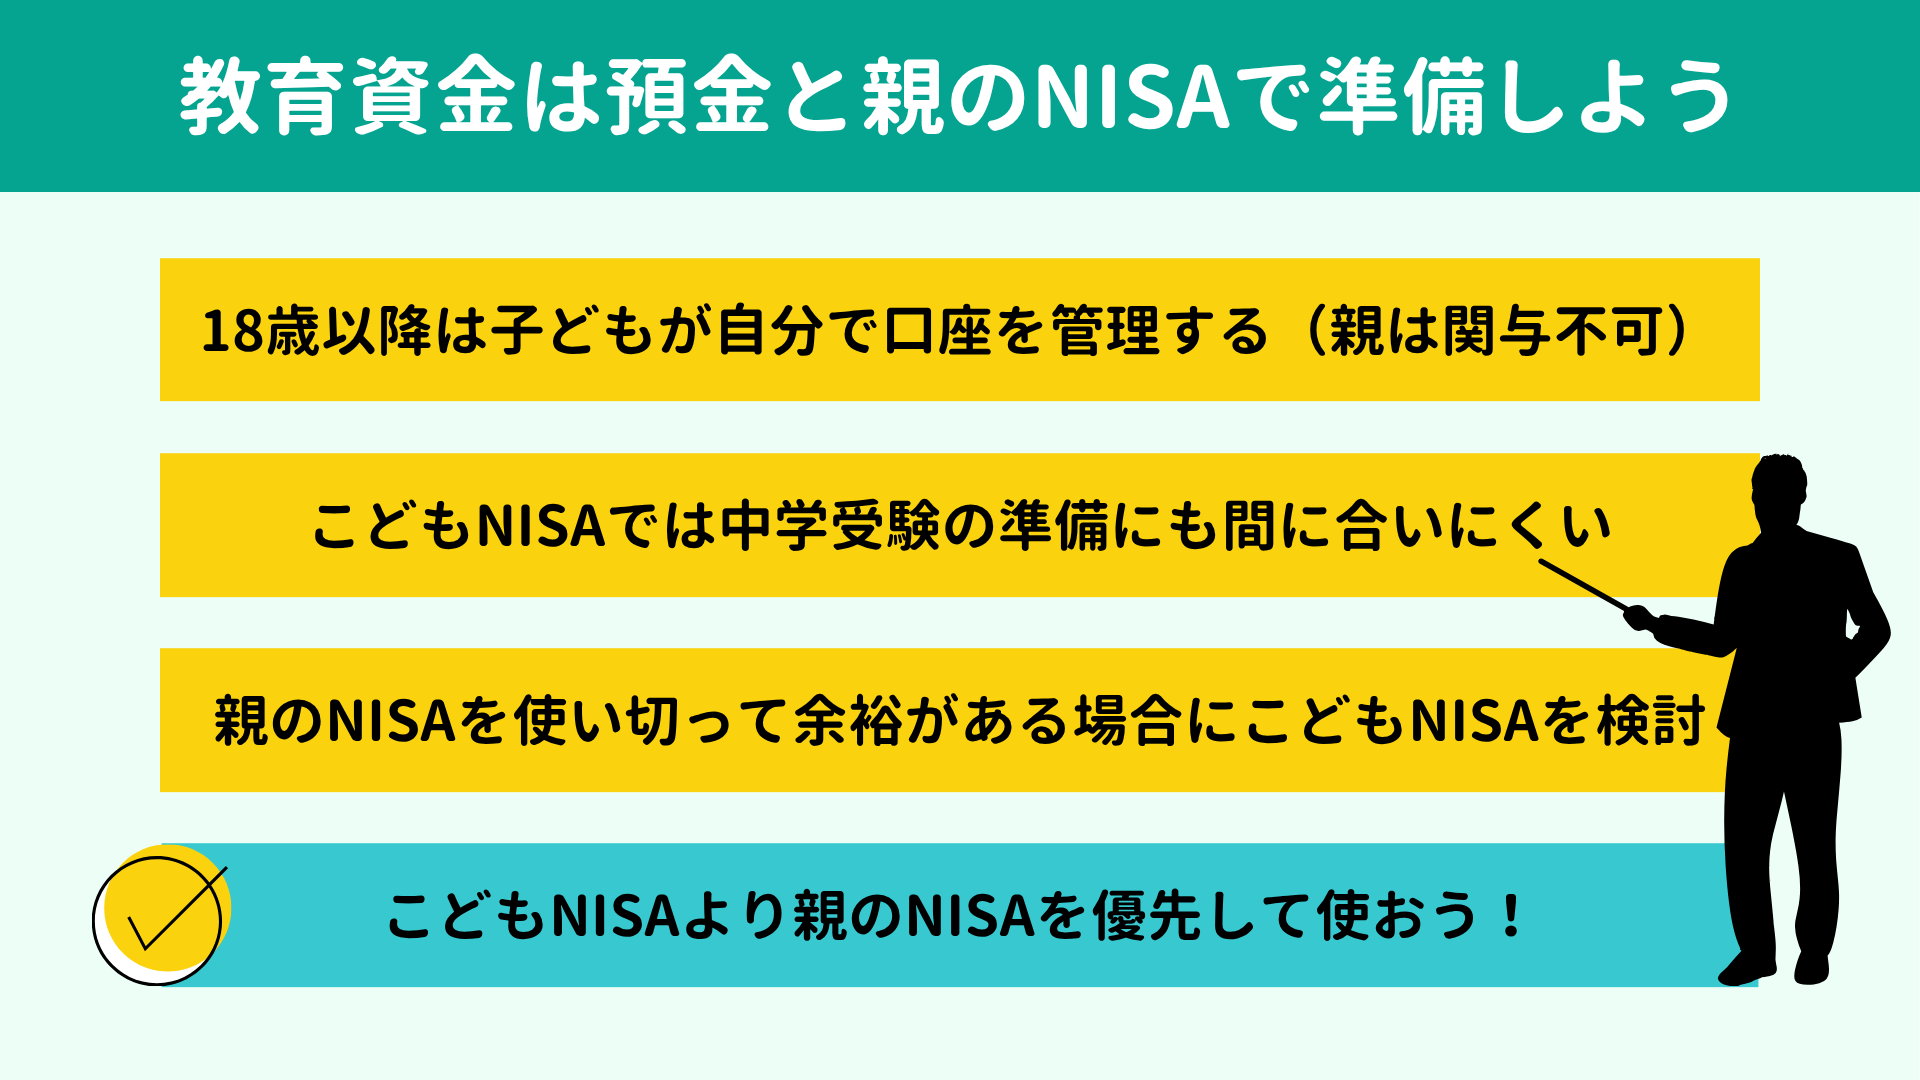
こどもNISAは大学進学など教育資金の準備を目的のひとつとして新設されましたが、実際には使い勝手がよいとはいえません。また、多くの方が自身のNISAを使い切れていない現状から、
教育資金は預金と親自身のNISAで準備するほうが賢い選択です。
それでは、本記事の要点を簡単に振り返っておきましょう。
それでは、本記事の要点を簡単に振り返っておきましょう。
|

こどもNISAに対して成人用NISAは、教育資金の準備や老後のための資産形成などにぜひ活用したい制度です。
ご自身の運用に自信が持てない、家計を見直して運用資金を捻出したいといったお悩みをお持ちの方は、プロの知識・スキルを借りましょう。
当所でも、生涯にわたる家計のロードマップを作成し、必要なお金の準備を最短距離で安心して進める手助けをいたしております。
初回の面談は無料ですので、お困りの方は下のバナーまたはこちらのお問い合わせフォームから、お気軽にお問い合わせください。
【関連記事】
ご自身の運用に自信が持てない、家計を見直して運用資金を捻出したいといったお悩みをお持ちの方は、プロの知識・スキルを借りましょう。
当所でも、生涯にわたる家計のロードマップを作成し、必要なお金の準備を最短距離で安心して進める手助けをいたしております。
初回の面談は無料ですので、お困りの方は下のバナーまたはこちらのお問い合わせフォームから、お気軽にお問い合わせください。
【関連記事】
18歳までに教育費はいくら貯めるべき?おすすめの貯め方までFPが解説
当所には教育費に関するお悩みが多く寄せられており、その数はトップ5に入るほどです…

初心者でもNISAの積み立てで失敗しないポイント5つをFPが解説!
NISAを始めたほうがよいことは分かっているが、本当に資産は増えるんだろうか…