

結局、年収129万円以下のパートなら扶養範囲内?FPが解説します
パートで働く主婦(主夫)の方は、収入は扶養の範囲に収めるほうが得だと考えていませんか。そして「130万円の壁」などの、いわゆる「年収の壁」を意識して働いていませんか。
結論からいうと、年収が129万円以下であっても、扶養に入れるとはいいきれません。
「年収の壁」は毎年のように改定され、FPの立場からみても年々複雑になっていると感じます。
そこで本記事では、パートで働く主婦・主夫の方のために、2026年分から(住民税は2027年度から適用)の年収の壁を中心として、以下の疑問にお答えしていきます。
働き方の参考に、記事をブックマークしてご活用くださいね!
結論からいうと、年収が129万円以下であっても、扶養に入れるとはいいきれません。
「年収の壁」は毎年のように改定され、FPの立場からみても年々複雑になっていると感じます。
そこで本記事では、パートで働く主婦・主夫の方のために、2026年分から(住民税は2027年度から適用)の年収の壁を中心として、以下の疑問にお答えしていきます。
年収129万円なら扶養に入れるか、手取りはいくらになるか
そもそも扶養とは何か
数種類ある「年収の壁」はそれぞれ何にどう影響するのか
年収を扶養の範囲内に収めたほうがよいのか
働き方の参考に、記事をブックマークしてご活用くださいね!
- 年収129万円のパートは扶養に入れるとはいいきれない
- 年収129万円で扶養から外れるパターン
- 扶養内/扶養外での年収129万円の手取り
- そもそも「扶養」とは何か
- 2種類の扶養を理解しよう
- 税制上の扶養
- 社会保険上の扶養
- 税制上の扶養/社会保険上の扶養の違い
- 【年収順】年収の壁を超えたら起こること
- 106万円の壁(社会保険):撤廃
- 119万円の壁(税金):住民税がかかる
- 130万円の壁(社会保険):扶養から外れ、社会保険料を負担
- 136万円の壁(税金):配偶者控除から配偶者特別控除に切り替わる
- 178万円の壁(税金):所得税がかかる
- 207万円の壁(税金):配偶者特別控除がなくなる
- パートで意識すべきは「週20時間」と「130万円」
- 従業員数50名人以下のパート先なら社会保険加入要件を確認
- 130万円ギリギリで扶養を外れると手取りが下がる
- 年収の壁は超えないほうがよい?
- 手取りと自分の時間を守りたい人:社会保険の壁を超えない
- 将来の安心と世帯収入を増やしたい人:壁を気にせず働く
- 年収129万円は扶養から外れる場合も。長期目線で考えよう
「130万円の壁」を意識して年収を129万円以下に抑えても、
社会保険上の扶養から外れ、健康保険料や厚生年金保険料の負担が生じる可能性があります。
まずは扶養から外れる条件を理解し、扶養から外れると手取りがどれくらい変わるのか確認していきましょう。
まずは扶養から外れる条件を理解し、扶養から外れると手取りがどれくらい変わるのか確認していきましょう。
「130万円の壁」は社会保険が関係するものですが、社会保険上の扶養は年収だけでは決まりません。勤務先が従業員51人以上かつ週の勤務が20時間以上の場合、年収130万円未満でも扶養から外れ、パート先の健康保険・厚生年金へ加入することになります。(くわしくは後半の「
106万円の壁」で解説。)
反対に、勤務先の従業員数が50人以下の場合や、週の勤務が20時間未満の場合は、年収129万円なら扶養に入れます。ただし、50人以下でも社会保険に加入している会社もあるため、心配な方はパート先に確認してみましょう。
なお、会社の規模の要件は今後段階的に広がる予定です。2027年10月以降は、従業員数36人以上の会社が社会保険の加入対象となります。
反対に、勤務先の従業員数が50人以下の場合や、週の勤務が20時間未満の場合は、年収129万円なら扶養に入れます。ただし、50人以下でも社会保険に加入している会社もあるため、心配な方はパート先に確認してみましょう。
なお、会社の規模の要件は今後段階的に広がる予定です。2027年10月以降は、従業員数36人以上の会社が社会保険の加入対象となります。
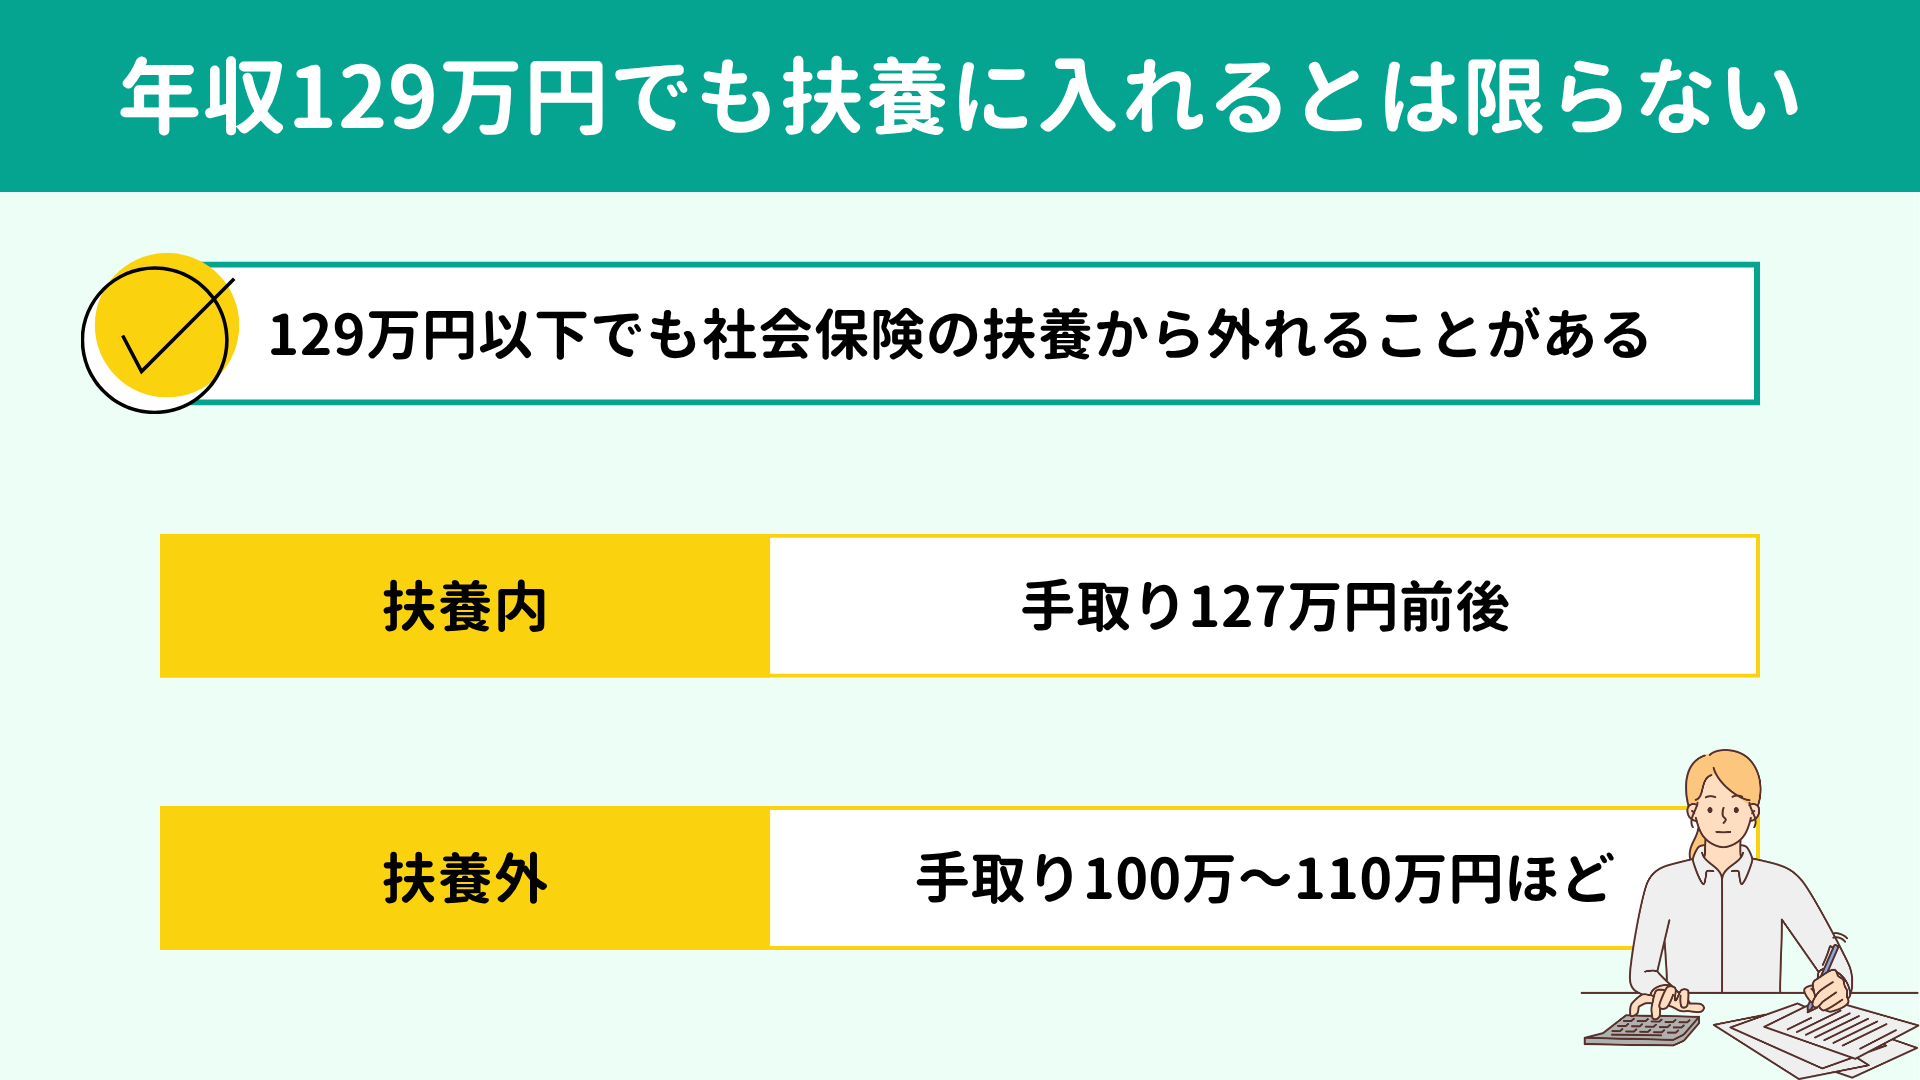
では、同じ年収129万円で扶養に入るケースと、扶養を外れてパート先の社会保険に加入するケースとでは、手取りにどれくらいの違いが出るでしょうか。
社会保険上の扶養内に収まるケースでも、年収129万円であれば住民税がかかります。手取りは127万円前後になるといえるでしょう。
一方、社会保険上の扶養を外れるケースでは、住民税に加えて社会保険料の負担が生じ、手取りは100万円~110万円ほどになると思われます。
同じ年収129万円でも、扶養の内外=社会保険に加入するか否かで手取りに大きな差が出ます。年収の壁を超えるべきかどうかについては「 年収の壁は超えないほうがよい?」にてくわしく解説しますので、参考にしてくださいね。
社会保険上の扶養内に収まるケースでも、年収129万円であれば住民税がかかります。手取りは127万円前後になるといえるでしょう。
一方、社会保険上の扶養を外れるケースでは、住民税に加えて社会保険料の負担が生じ、手取りは100万円~110万円ほどになると思われます。
同じ年収129万円でも、扶養の内外=社会保険に加入するか否かで手取りに大きな差が出ます。年収の壁を超えるべきかどうかについては「 年収の壁は超えないほうがよい?」にてくわしく解説しますので、参考にしてくださいね。
あなたは、そもそも「扶養」が具体的に何を指すのか、説明できますか?
年末調整の書類などにも出てくる「扶養」について、まずは言葉の意味を理解しましょう。すでにご存じの方は、 次の章に進んでいただいて構いません。
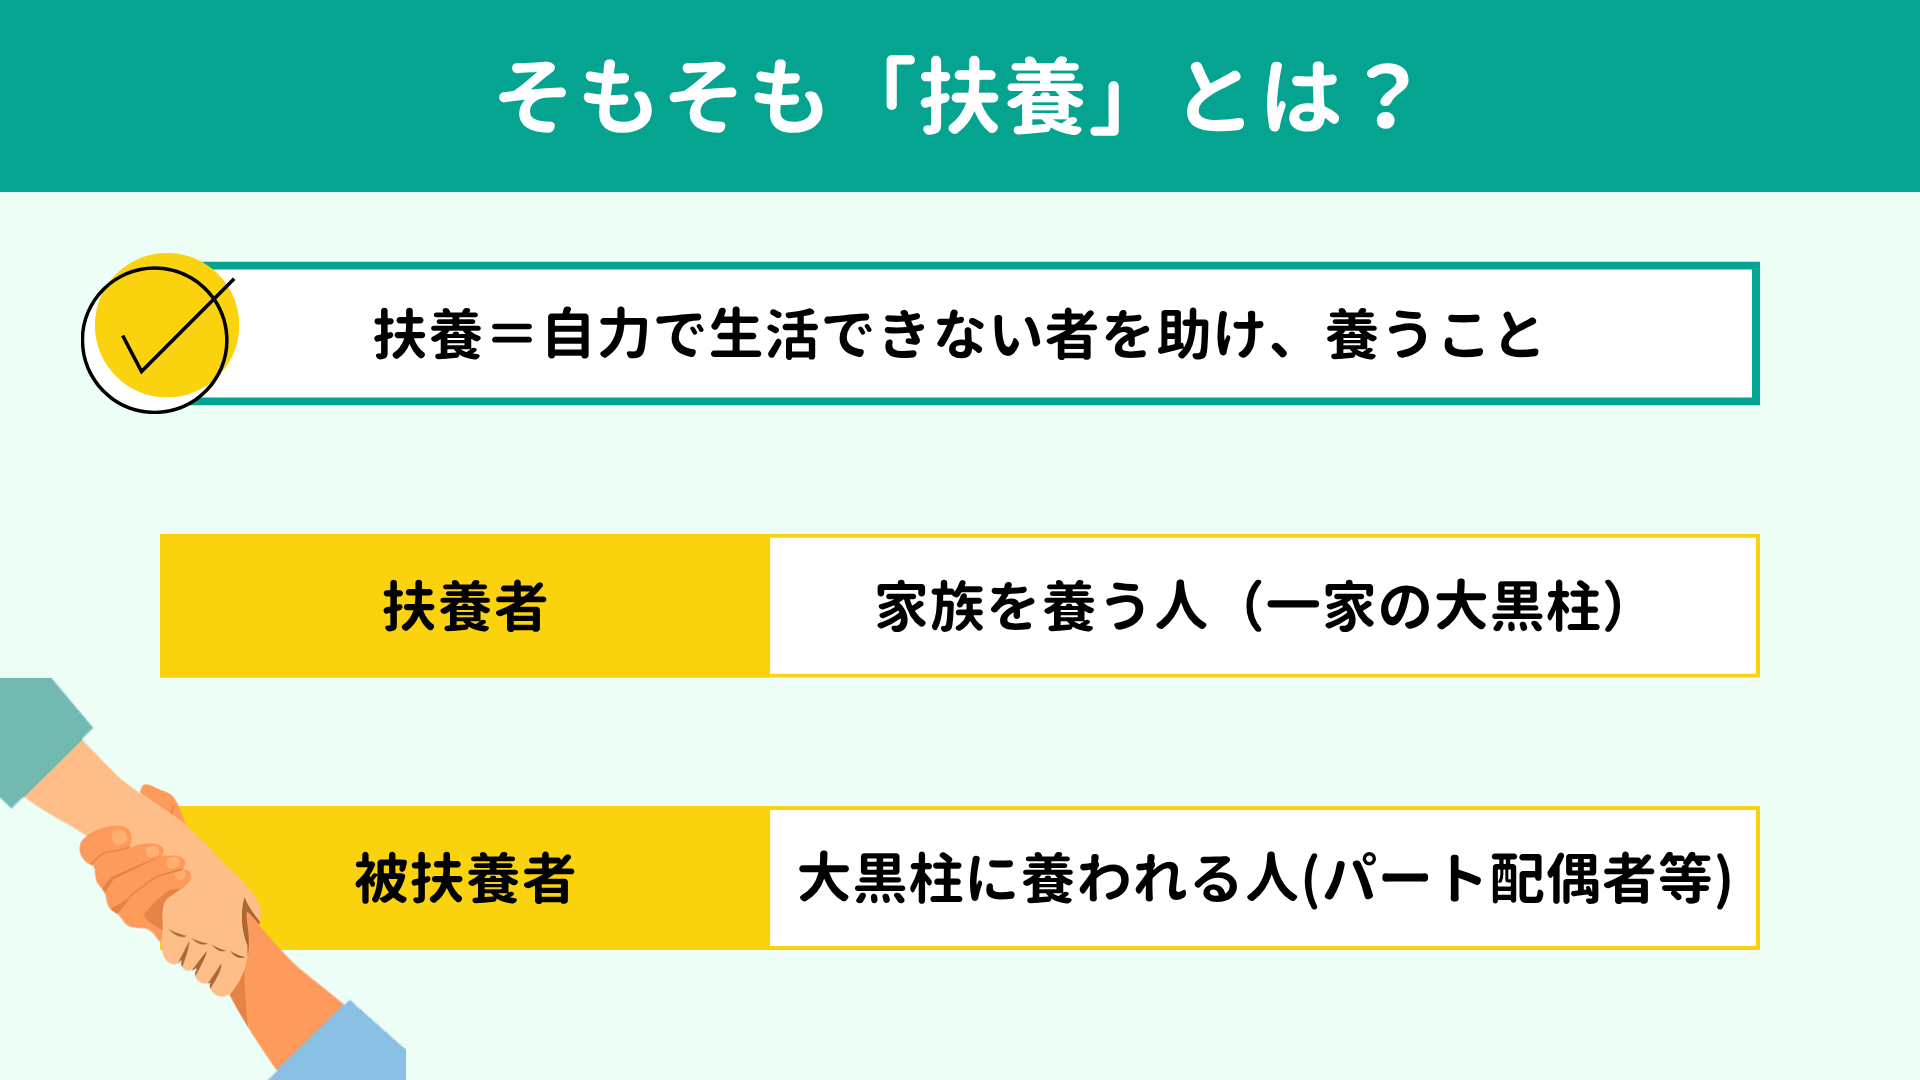
扶養とは「自力で生活できない者を助け養うこと。生活の世話をすること」と定義されています。この定義から、家計のおもな稼ぎ手である 一家の大黒柱は「家族を扶養する人(扶養者)」です。一方、大黒柱に養ってもらっている配偶者や子ども、親など6親等内の親族は「被扶養者」となります。つまりパート主婦・主夫は「被扶養者」です。また、被扶養者は「扶養家族」とも呼ばれます。
扶養者・被扶養者について簡単に整理すると、以下のとおりです。
国の定める条件のもと扶養範囲に入ると、扶養者・被扶養者ともにさまざまな優遇措置が受けられます。たとえば扶養者は住民税・所得税の負担が軽減されますし、被扶養者は社会保険料の支払いが免除されます。
優遇措置については次章以降でくわしく説明していきますので、この時点では「扶養」の意味と扶養制度について、大まかに理解しておきましょう。
年末調整の書類などにも出てくる「扶養」について、まずは言葉の意味を理解しましょう。すでにご存じの方は、 次の章に進んでいただいて構いません。
扶養とは「自力で生活できない者を助け養うこと。生活の世話をすること」と定義されています。この定義から、家計のおもな稼ぎ手である 一家の大黒柱は「家族を扶養する人(扶養者)」です。一方、大黒柱に養ってもらっている配偶者や子ども、親など6親等内の親族は「被扶養者」となります。つまりパート主婦・主夫は「被扶養者」です。また、被扶養者は「扶養家族」とも呼ばれます。
扶養者・被扶養者について簡単に整理すると、以下のとおりです。
扶養者:家族を養う人(家族を扶養する人)=一家の大黒柱
被扶養者:大黒柱に養われる人(扶養される人)=扶養家族
国の定める条件のもと扶養範囲に入ると、扶養者・被扶養者ともにさまざまな優遇措置が受けられます。たとえば扶養者は住民税・所得税の負担が軽減されますし、被扶養者は社会保険料の支払いが免除されます。
優遇措置については次章以降でくわしく説明していきますので、この時点では「扶養」の意味と扶養制度について、大まかに理解しておきましょう。
「扶養に入る」といっても、実は「
税制上の扶養」と「社会保険上の扶養」の2種類に分かれます。それぞれ扶養に入る条件が異なりますし、税にも住民税や所得税など複数あります。このため「壁」となる年収が数段階に分かれており、扶養のしくみを難しく感じる理由になっているといえるでしょう。
「年収の壁」をスムーズに理解するために、ここでは税制上の扶養と社会保険上の扶養について解説していきます。
「年収の壁」をスムーズに理解するために、ここでは税制上の扶養と社会保険上の扶養について解説していきます。
税制上の扶養は、被扶養者(パート主婦・主夫)の年収が一定以下のとき、
扶養者の所得から一定額を差し引ける優遇措置(配偶者控除)です。被扶養者の年収では136万円と207万円がおもに関係します。
税制上の扶養に入って扶養控除を受けるメリットは、一家の大黒柱である扶養者の税金が安くなることです。控除額は被扶養者と扶養者それぞれの年収によって決まり、被扶養者が70歳未満なら最大38万円の扶養控除を受けられます。
では、具体的にどのくらい税金が安くなるのでしょうか?
たとえば所得税率10%の扶養者が満額38万円(住民税は33万円)の扶養控除を受けたとしましょう。住民税は所得割の10%として計算すると、所得税と住民税をあわせて年間7万円ほど税負担が軽くなります。
● 所得税:38万円×10%=3万8,000円
● 住民税:33万円×10%=3万3,000円
● 合計:7万1,000円
税制上の扶養は、扶養者の所得税と住民税が安くなる優遇制度です。被扶養者の手取り収入には影響が出ません。扶養者に対して「所得が低い家族(被扶養者)を養っているなら、そのぶん税金を安くしますね」といった、国からの減税措置ともいえますね。
税制上の扶養に入って扶養控除を受けるメリットは、一家の大黒柱である扶養者の税金が安くなることです。控除額は被扶養者と扶養者それぞれの年収によって決まり、被扶養者が70歳未満なら最大38万円の扶養控除を受けられます。
では、具体的にどのくらい税金が安くなるのでしょうか?
たとえば所得税率10%の扶養者が満額38万円(住民税は33万円)の扶養控除を受けたとしましょう。住民税は所得割の10%として計算すると、所得税と住民税をあわせて年間7万円ほど税負担が軽くなります。
● 所得税:38万円×10%=3万8,000円
● 住民税:33万円×10%=3万3,000円
● 合計:7万1,000円
税制上の扶養は、扶養者の所得税と住民税が安くなる優遇制度です。被扶養者の手取り収入には影響が出ません。扶養者に対して「所得が低い家族(被扶養者)を養っているなら、そのぶん税金を安くしますね」といった、国からの減税措置ともいえますね。
社会保険上の扶養とは、
扶養者が勤務先で加入している厚生年金や健康保険に、被扶養者(パート主婦・主夫)も加入できる優遇措置です。年収の壁でいうと130万円が関係します。
社会保険上の扶養に入るメリットは、被扶養者が年金・健康保険などの社会保険料を自分で支払わなくても、保険に加入しているとみなされる点です。扶養者が厚生年金に加入する会社員であれば、被扶養者は国民年金の支払いが免除され、扶養者が加入する健康保険に保険料なしで加入できます。
これがどれほどのインパクトになるか、数字で具体的にみてみましょう。
仮に30歳で結婚し、60歳まで30年間にわたって配偶者の社会保険上の扶養に入っていたケースを想定します。2026年度の国民年金保険料は月々1万7,920円のため、被扶養者は30年で約645万円もの年金支払いが免除されます。そのうえ30年間欠かさず国民年金を支払っていた人と同額の年金を受け取れるわけですから、非常に大きな優遇といえるでしょう。
ほかにも、被扶養者は健康保険料を自分で払わなくても医療サービスを3割の費用負担で受けられます。さらに、40歳以上になっても介護保険料は無料です。
このように、社会保険上の扶養は被扶養者の社会保険料の負担が0になる優遇制度です。税制上の扶養とは反対に「被扶養者が得をする制度」と言い換えられます。
社会保険上の扶養に入るメリットは、被扶養者が年金・健康保険などの社会保険料を自分で支払わなくても、保険に加入しているとみなされる点です。扶養者が厚生年金に加入する会社員であれば、被扶養者は国民年金の支払いが免除され、扶養者が加入する健康保険に保険料なしで加入できます。
これがどれほどのインパクトになるか、数字で具体的にみてみましょう。
仮に30歳で結婚し、60歳まで30年間にわたって配偶者の社会保険上の扶養に入っていたケースを想定します。2026年度の国民年金保険料は月々1万7,920円のため、被扶養者は30年で約645万円もの年金支払いが免除されます。そのうえ30年間欠かさず国民年金を支払っていた人と同額の年金を受け取れるわけですから、非常に大きな優遇といえるでしょう。
ほかにも、被扶養者は健康保険料を自分で払わなくても医療サービスを3割の費用負担で受けられます。さらに、40歳以上になっても介護保険料は無料です。
このように、社会保険上の扶養は被扶養者の社会保険料の負担が0になる優遇制度です。税制上の扶養とは反対に「被扶養者が得をする制度」と言い換えられます。
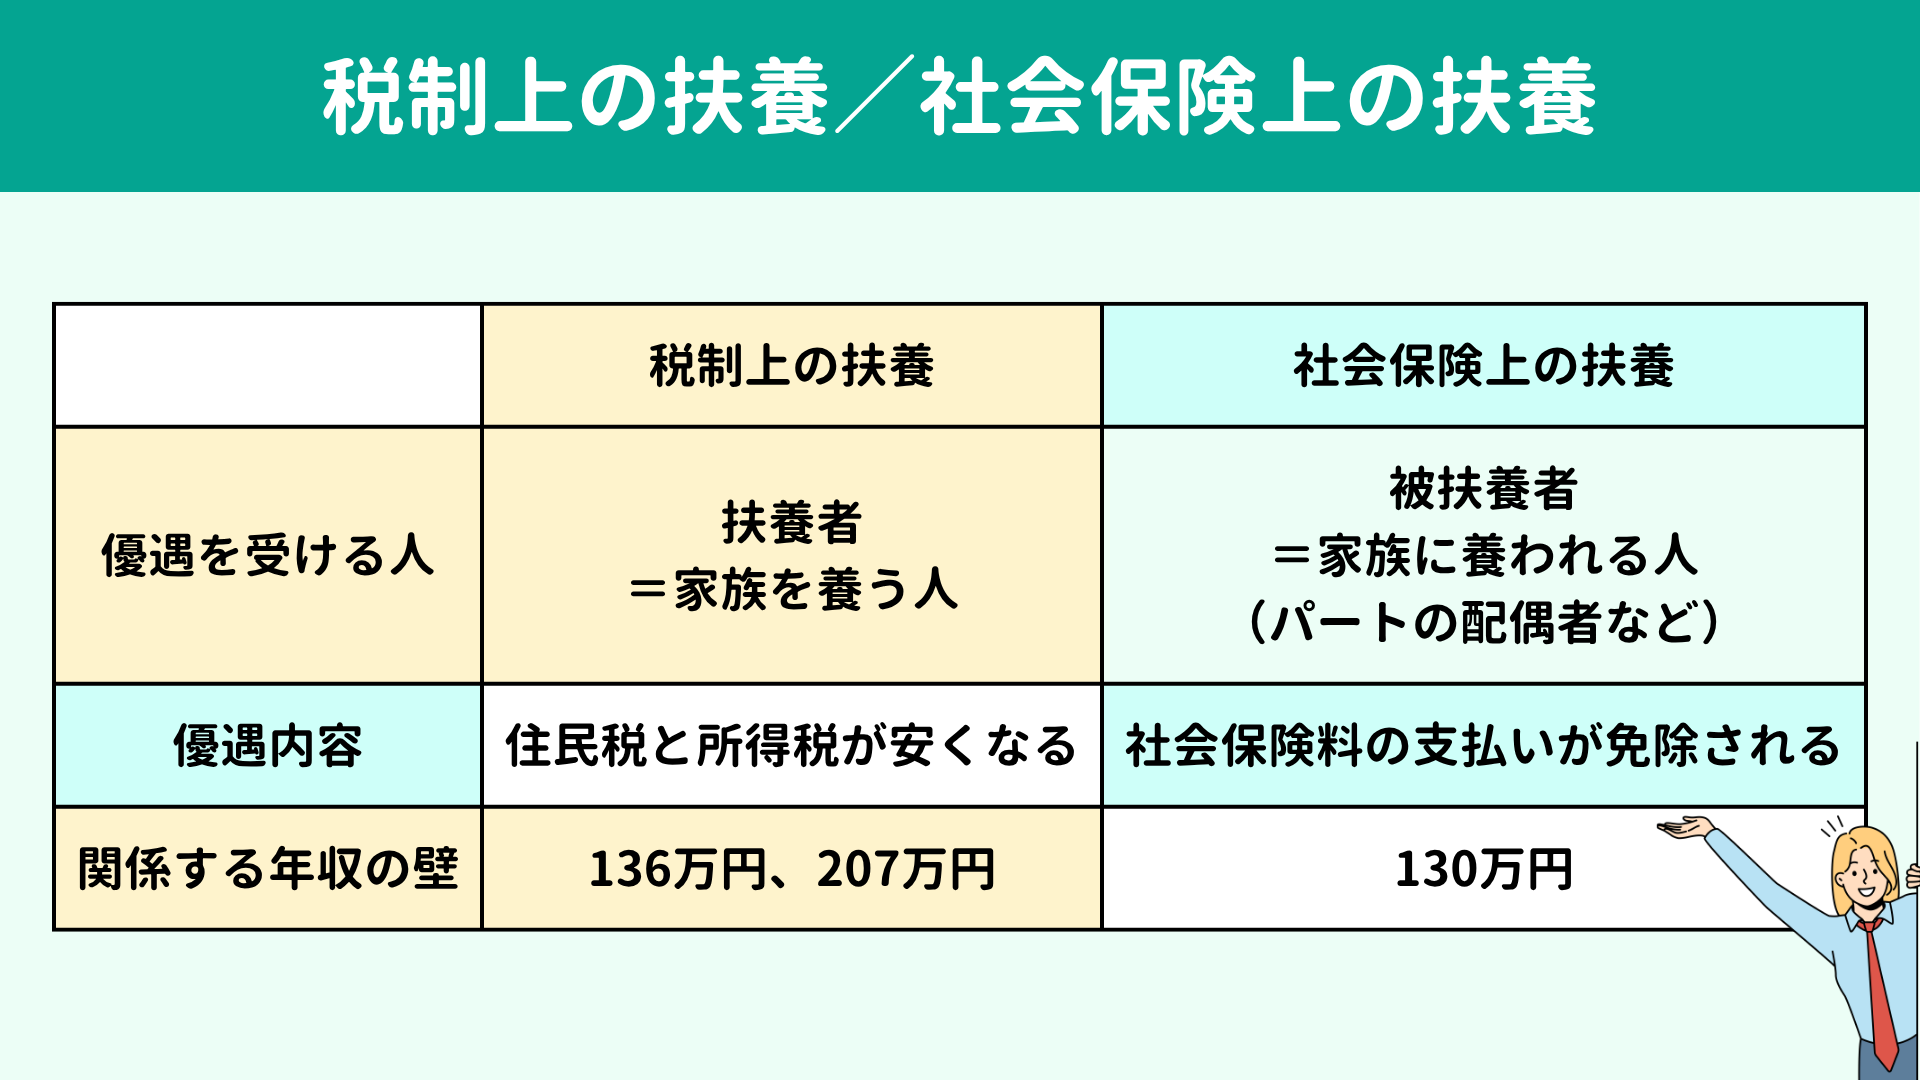
税制上の扶養と社会保険上の扶養の大きな違いは、優遇を受ける人と優遇内容の2点です。これまでに説明した内容を、表で整理しておきましょう。
| 優遇される人 | 扶養者 家族を養う人 |
被扶養者 パート主婦・主夫など家族に養われる人 |
| 優遇内容 | 住民税と所得税が安くなる | 社会保険料の支払いが免除される |
| 関係する「年収の壁」 | 136万円、207万円 | 130万円 |
この先はいよいよ、複数ある「年収の壁」についてひとつずつ解説していきます。誰がどのような優遇を受けられるのか、ここで大枠を把握したうえで読み進めていってくださいね。
年収の壁は複数あり、本記事では代表的な5種類と、2026年10月に撤廃となった106万円の壁についても撤廃後どうなるのかを取り上げます。
● 106万円(撤廃)
● 119万円
● 130万円
● 136万円
● 178万円
● 207万円
もう少し細かく分けることもできますが、基本は119万円~207万円の5種類を押さえておけば問題ありません。
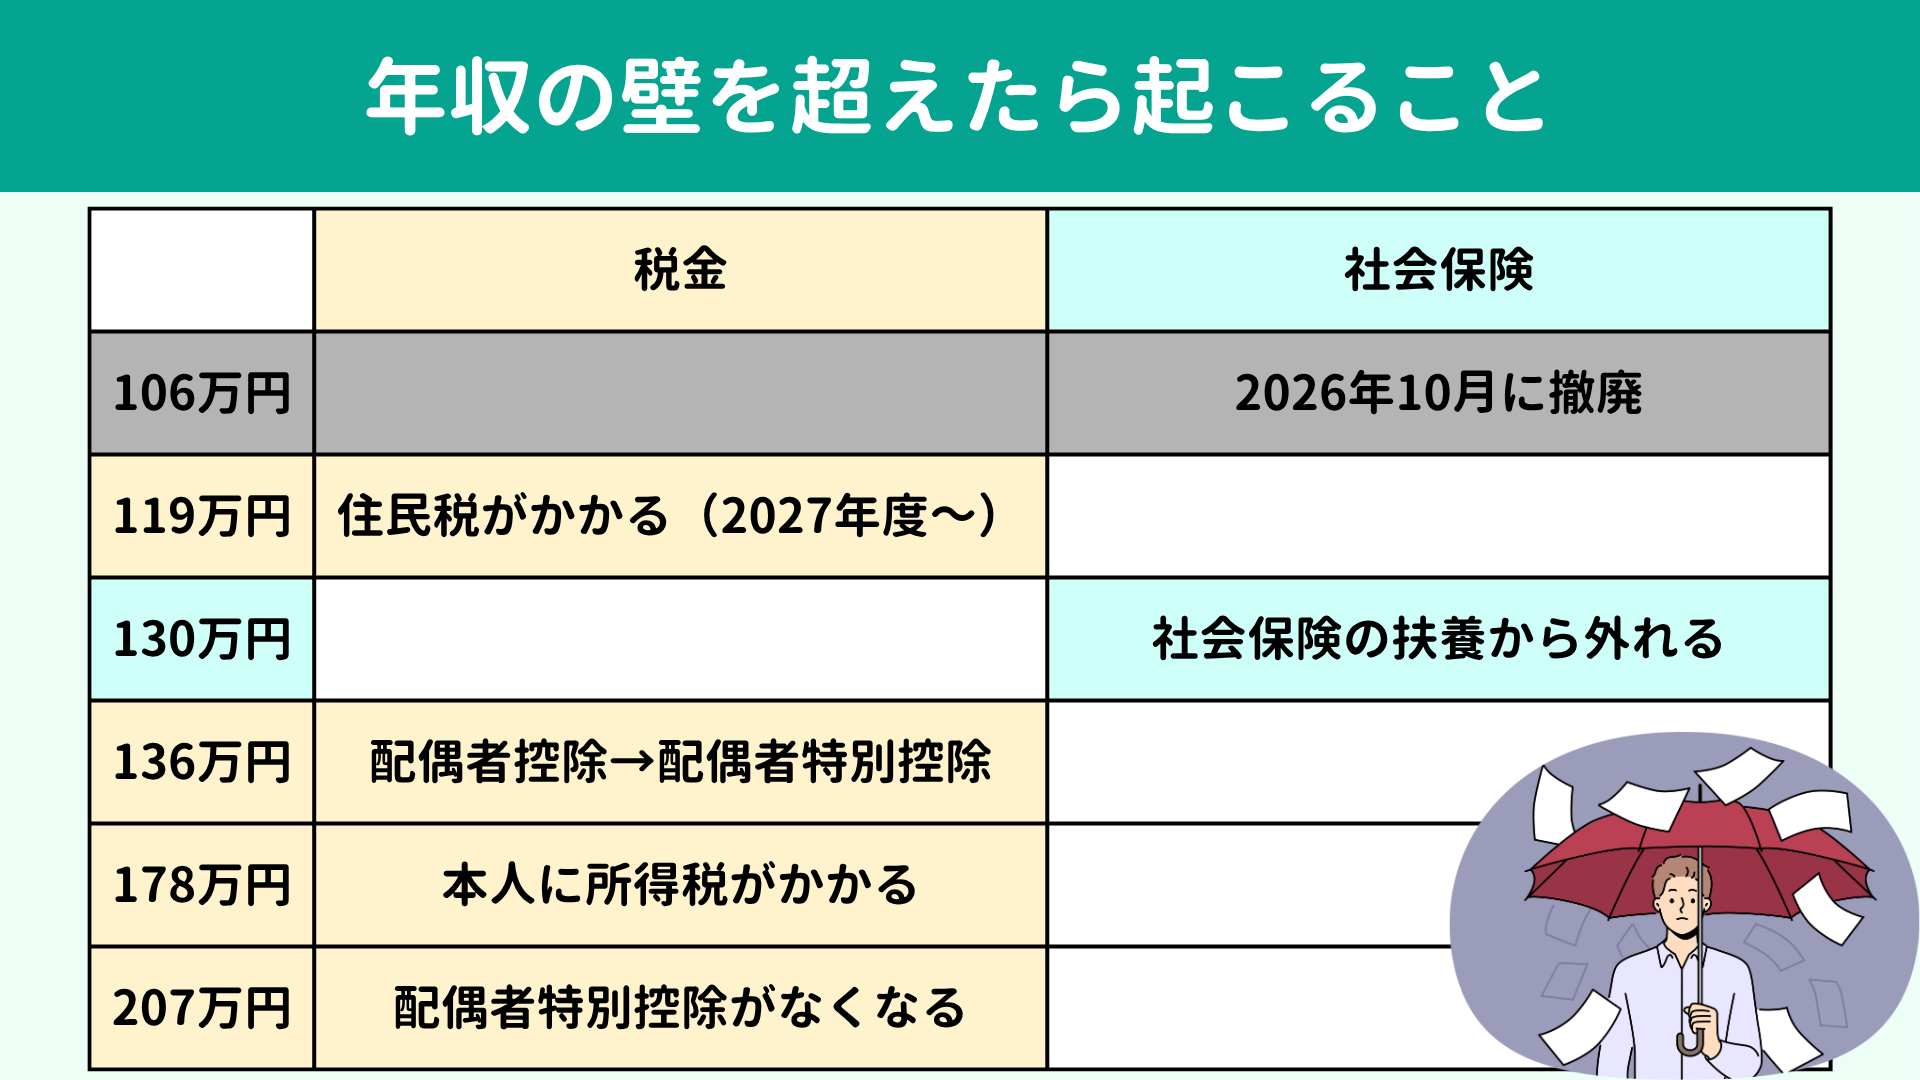
それぞれの年収を超えると何が起こるのか、簡単に下表にまとめてみました。なお、扶養者・被扶養者ともに収入源は給与のみの場合を想定しています。まずは全体像を眺めてみましょう。
● 106万円(撤廃)
● 119万円
● 130万円
● 136万円
● 178万円
● 207万円
もう少し細かく分けることもできますが、基本は119万円~207万円の5種類を押さえておけば問題ありません。
それぞれの年収を超えると何が起こるのか、簡単に下表にまとめてみました。なお、扶養者・被扶養者ともに収入源は給与のみの場合を想定しています。まずは全体像を眺めてみましょう。
| 年収 | 月収換算 | 種類 | 起こること |
| 106万円 | 約8万8,000円 | 社会保険 | 2026年撤廃 |
| 119万円 | 約9万9,000円 | 税金 | 住民税がかかる(2027年度~) |
| 130万円 | 約10万8,000円 | 社会保険 | 社会保険の扶養から外れる 社会保険料がかかる |
| 136万円 | 約11万3,000円 | 税金 | 配偶者控除から配偶者特別控除に切り替わる |
| 178万円 | 約14万8,000円 | 税金 | 所得税がかかる |
| 207万円 | 約17万3,000円 | 税金 | 配偶者特別控除を受けられなくなる |
※税制上の扶養では、扶養者の年収が多いと控除額は少なくなります
被扶養者の年収のほか勤務先の規模や勤務時間、扶養者の年収などにより、受けられる控除の額や扶養に入れるかどうかが変わってきます。本章での解説を参考にしながら、国税庁や厚生労働省の公式情報、勤務先の状況などを必ず確認してくださいね。
それでは、それぞれの「壁」について、詳細を順番にみていきましょう。
被扶養者の年収のほか勤務先の規模や勤務時間、扶養者の年収などにより、受けられる控除の額や扶養に入れるかどうかが変わってきます。本章での解説を参考にしながら、国税庁や厚生労働省の公式情報、勤務先の状況などを必ず確認してくださいね。
それでは、それぞれの「壁」について、詳細を順番にみていきましょう。
これまではパート主婦・主夫で年収が106万円以上になると、パート先の厚生年金・健康保険への加入が必要になるケースがありました。しかし、この「106万円の壁」は2026年10月に撤廃されています。
現在は、以下4つの条件をすべて満たすと、 年収に関わらずパート先で社会保険に加入することになります。
1. 週の勤務時間が20時間以上
2. 2ヵ月を超えて働く見込みである
3. 学生ではない
4. 勤務先の従業員数が51人以上
4の企業規模については、今後も適用範囲が拡大されていく予定です。2027年10月からは従業員数36人以上の会社が対象となります。
これから社会保険上の扶養を意識するのなら、年収よりも「週20時間」が目安になるといえるでしょう。
現在は、以下4つの条件をすべて満たすと、 年収に関わらずパート先で社会保険に加入することになります。
1. 週の勤務時間が20時間以上
2. 2ヵ月を超えて働く見込みである
3. 学生ではない
4. 勤務先の従業員数が51人以上
4の企業規模については、今後も適用範囲が拡大されていく予定です。2027年10月からは従業員数36人以上の会社が対象となります。
これから社会保険上の扶養を意識するのなら、年収よりも「週20時間」が目安になるといえるでしょう。
年収119万円は、扶養から外れるかどうかの基準ではありません。扶養とは関係なく
パート主婦・主夫本人に住民税がかかりはじめるラインで、2026年の収入をもとに計算される、2027年度分の住民税から適用されます。
ただし、市区町村によっては年収119万円以下でも住民税がかかるところもあります。くわしくはお住まいの市区町村のホームページなどで確認してみてください。
ただし、市区町村によっては年収119万円以下でも住民税がかかるところもあります。くわしくはお住まいの市区町村のホームページなどで確認してみてください。
年収が130万円以上になると、勤務先の従業員数や勤務時間に関わらず、
社会保険上の扶養から外れます。したがって、従業員数50人以下の会社で働く人や、週20時間未満で働く人も例外ではありません。自分で社会保険に加入するため、社会保険料の負担が生じます。
社会保険料の負担額は年収の15%~20%が一般的です。パートで年収が130万円だとすると、負担する社会保険料は約20万円~30万円となり、手取りは100万円~110万円ほどに減ってしまいますね。
毎月10万円を稼いで年収120万円の人と、毎月11万円を稼いで年収132万円の人とでは、年収120万円の人のほうが10万円~20万円ほど手取りが多くなります。
130万円の壁を意識する人が多い理由はこうした点にあり、年収が130万円を少しはみ出る程度なら、129万円以下に抑えたほうが有利といえるでしょう。
社会保険料の負担額は年収の15%~20%が一般的です。パートで年収が130万円だとすると、負担する社会保険料は約20万円~30万円となり、手取りは100万円~110万円ほどに減ってしまいますね。
毎月10万円を稼いで年収120万円の人と、毎月11万円を稼いで年収132万円の人とでは、年収120万円の人のほうが10万円~20万円ほど手取りが多くなります。
130万円の壁を意識する人が多い理由はこうした点にあり、年収が130万円を少しはみ出る程度なら、129万円以下に抑えたほうが有利といえるでしょう。
はじめにお伝えしておくと、年収136万円は、今回取り上げた5種類のなかで意識する必要性が低いといえます。なぜなら、
136万円を超えてもただちに家計に影響が出るわけではないからです。
配偶者控除は、被扶養者であるパート主婦・主夫の給与収入が136万円以下の場合、扶養者の所得から最大38万円を控除できる制度です。しかし、パートで136万円を超えて働いたとしても、 後述する配偶者特別控除がまだ受けられます。年収169万円以下であれば、控除額は配偶者控除と同じで最大38万円です。
ひとつだけ、この136万円の壁は2027年までの限定的なものである点には気をつけるべきでしょう。2028年以降は131万円に引き下げになる可能性があります。もちろん状況によっては136万円が維持されるかもしれませんが、どう転ぶのかはまだ分かりません。
法制度においてはこうした時限的措置が多くみられます。私がみなさんに公式情報の確認を口酸っぱく促している理由は、こういった点にあります。
配偶者控除は、被扶養者であるパート主婦・主夫の給与収入が136万円以下の場合、扶養者の所得から最大38万円を控除できる制度です。しかし、パートで136万円を超えて働いたとしても、 後述する配偶者特別控除がまだ受けられます。年収169万円以下であれば、控除額は配偶者控除と同じで最大38万円です。
ひとつだけ、この136万円の壁は2027年までの限定的なものである点には気をつけるべきでしょう。2028年以降は131万円に引き下げになる可能性があります。もちろん状況によっては136万円が維持されるかもしれませんが、どう転ぶのかはまだ分かりません。
法制度においてはこうした時限的措置が多くみられます。私がみなさんに公式情報の確認を口酸っぱく促している理由は、こういった点にあります。
年収178万円は、119万円の壁と同様、扶養から外れるかどうかではなく本人の税負担に関する壁です。178万円を超えると、
パート主婦・主夫本人に所得税の負担が生じます。
とはいえ、パートの収入(給与収入)であれば、年収178万円を超えてもただちに所得税がかかるわけではありません。年収178万円の水準であれば、社会保険料をご自身で負担しているからです。支払った社会保険料は社会保険料控除として年収から差し引けるため、所得税の課税水準を下回ります。ですから、実際に所得税非課税で働ける水準は178万円を上回るケースが多いといえるでしょう。
また、もし収入が増えて所得税の課税対象になったとしても、負担は年間で数千円程度と、家計には影響が出にくい金額です。たとえば年収が215万円前後の場合、年間で納める所得税はおよそ2,000円です。
こうした負担の小ささから、私は178万円の壁についてもあまり神経質になる必要はないと考えています。
とはいえ、パートの収入(給与収入)であれば、年収178万円を超えてもただちに所得税がかかるわけではありません。年収178万円の水準であれば、社会保険料をご自身で負担しているからです。支払った社会保険料は社会保険料控除として年収から差し引けるため、所得税の課税水準を下回ります。ですから、実際に所得税非課税で働ける水準は178万円を上回るケースが多いといえるでしょう。
また、もし収入が増えて所得税の課税対象になったとしても、負担は年間で数千円程度と、家計には影響が出にくい金額です。たとえば年収が215万円前後の場合、年間で納める所得税はおよそ2,000円です。
こうした負担の小ささから、私は178万円の壁についてもあまり神経質になる必要はないと考えています。
被扶養者(パート主婦・主夫)の年収が207万円を超えると、扶養者は
配偶者特別控除を受けられなくなります。配偶者特別控除は、被扶養者の給与収入が136万円を超えて配偶者控除の対象外となっても、その収入に応じて扶養者が一定の控除を受けられる制度です。
控除額は扶養者と被扶養者の両方の年収に応じて決まり、被扶養者の年収が169万円以下であれば、扶養者の所得から13万円~38万円を差し引けます。控除額は被扶養者の年収が増えるにつれて段階的に減っていくしくみで、最終的に207万円を超えると控除額が0になります。
したがって、税制上の扶養に入り、控除を最大限に受けたいのであれば、パートの収入は年収169万円(月収で約14万円)を意識するとよいでしょう。
控除額は扶養者と被扶養者の両方の年収に応じて決まり、被扶養者の年収が169万円以下であれば、扶養者の所得から13万円~38万円を差し引けます。控除額は被扶養者の年収が増えるにつれて段階的に減っていくしくみで、最終的に207万円を超えると控除額が0になります。
したがって、税制上の扶養に入り、控除を最大限に受けたいのであれば、パートの収入は年収169万円(月収で約14万円)を意識するとよいでしょう。
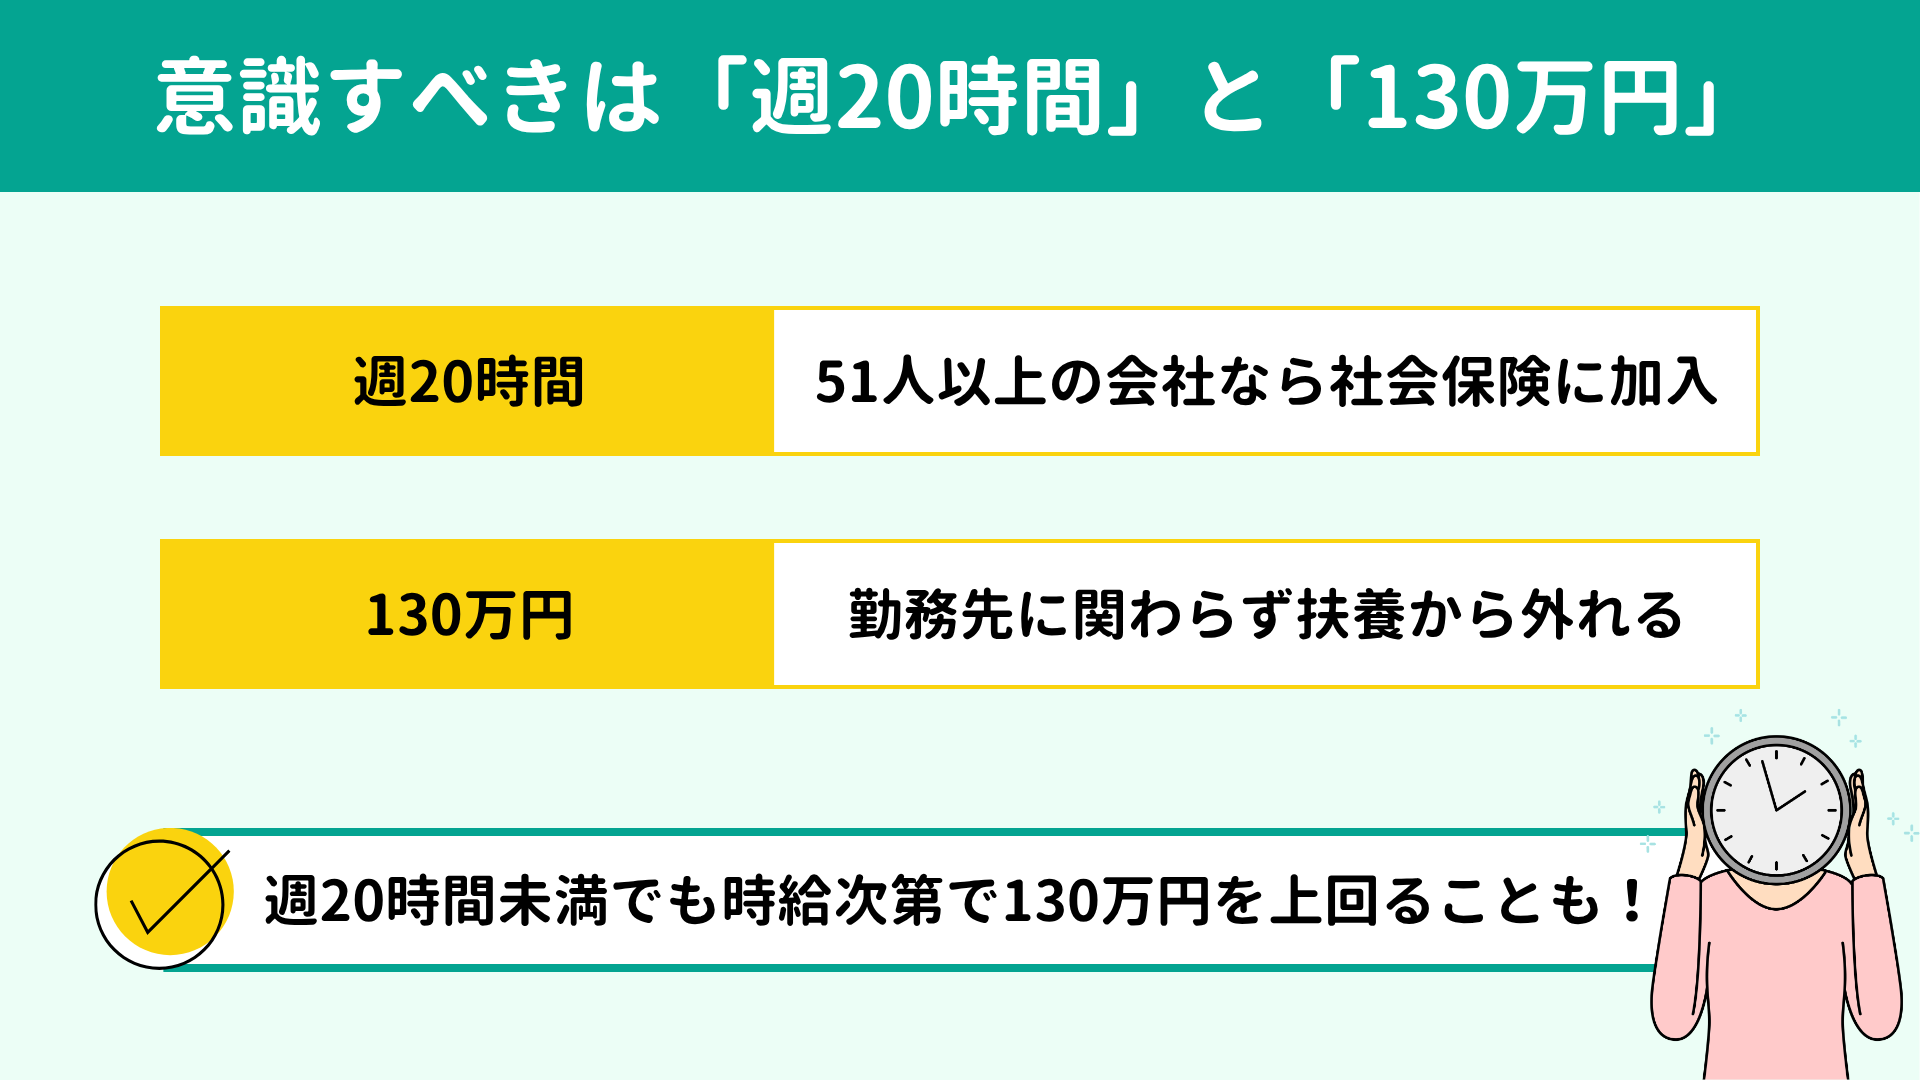
パート主婦・主夫が意識すべきは税制上の扶養よりも社会保険上の扶養であり、具体的には週20時間の勤務時間と年収130万円の2点です。税金に関する壁は超えても影響が小さい一方で、自分で社会保険料を負担することになると手取りが大きく変わるためです。
私からお伝えしたいポイントは2つあります。
それぞれ解説していきます。
私からお伝えしたいポイントは2つあります。
50人以下のパート先なら社会保険加入要件を確認
年収がギリギリ130万円以上になるなら手取りに注意
それぞれ解説していきます。
年収が130万円未満でも、従業員数が51人以上のパート先で週20時間以上勤務すればパート先の社会保険に加入することになります。
気をつけたいのは、パート先の従業員数が50人以下の場合です。この規模の企業は今のところ社会保険に加入しなくてもよいこととなっていますが、なかには加入済の会社もみられます。こうなると従業員数51人以上の会社と同様、社会保険上の扶養から外れないためには週20時間を意識する必要が出てきます。
2027年10月以降は従業員数36人以上の会社が社会保険の加入対象となりますので、扶養を意識する方は必ずパート先に社会保険の状況を確認しましょう。
気をつけたいのは、パート先の従業員数が50人以下の場合です。この規模の企業は今のところ社会保険に加入しなくてもよいこととなっていますが、なかには加入済の会社もみられます。こうなると従業員数51人以上の会社と同様、社会保険上の扶養から外れないためには週20時間を意識する必要が出てきます。
2027年10月以降は従業員数36人以上の会社が社会保険の加入対象となりますので、扶養を意識する方は必ずパート先に社会保険の状況を確認しましょう。
近年は賃金の水準が上昇しています。仮に週の勤務を19時間に抑えても、以下のように時給1,320円になると年収は130万円を超えます。
● 時給1,320円×週19時間×1年(52週)=130万4,160円
年収が130万円以上になると、社会保険上の扶養から外れて自分で社会保険料を支払うことになり、手取りは100万円~110万円ほどになるでしょう。手取りで130万円を稼ぐためには、額面の年収で 150万円~160万円は必要になります。
一方、社会保険上の扶養に入っていれば住民税の負担のみで、手取りは1~2万円少なくなる程度です。
この状況であれば、働く時間を抑えて年収を129万円以下にとどめるほうが、手取りの面でも自分の時間を確保できる面でも有利だという見方ができます。
ただし、将来のことまで見据えるのであれば、考え方は少し変わってきます。次章で整理していきましょう。
● 時給1,320円×週19時間×1年(52週)=130万4,160円
年収が130万円以上になると、社会保険上の扶養から外れて自分で社会保険料を支払うことになり、手取りは100万円~110万円ほどになるでしょう。手取りで130万円を稼ぐためには、額面の年収で 150万円~160万円は必要になります。
一方、社会保険上の扶養に入っていれば住民税の負担のみで、手取りは1~2万円少なくなる程度です。
この状況であれば、働く時間を抑えて年収を129万円以下にとどめるほうが、手取りの面でも自分の時間を確保できる面でも有利だという見方ができます。
ただし、将来のことまで見据えるのであれば、考え方は少し変わってきます。次章で整理していきましょう。
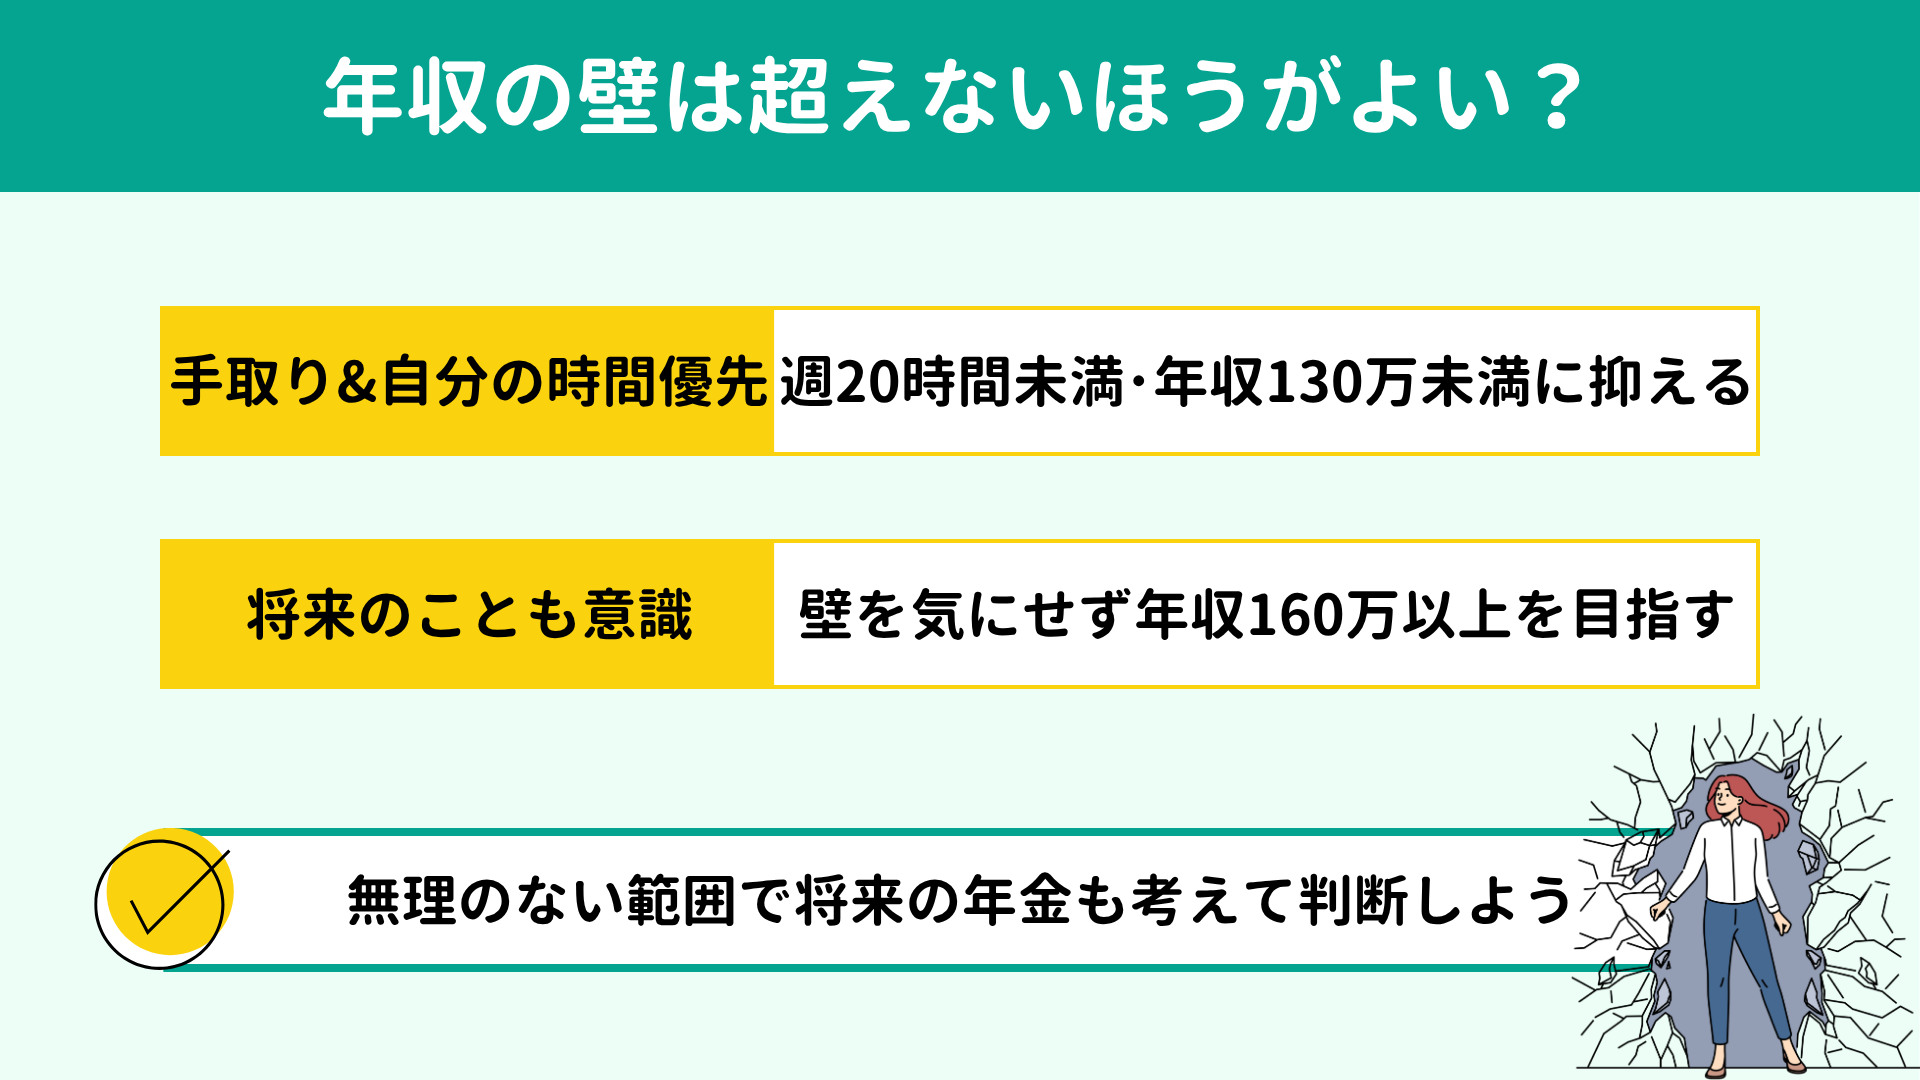
年収の壁は超えないほうがよいのかどうか。私からの回答は「税金や社会保険料をどうしても払いたくないなら年収の壁(と週20時間の壁)を超えないほうがよいが、できれば壁を気にせずどんどん働こう」です。
ここでは、タイプ別にお伝えしていきます。
ここでは、タイプ別にお伝えしていきます。
以下のような方は、週20時間未満の勤務かつ年収130万円未満に抑えて、社会保険上の扶養に入り続けるほうがよいでしょう。
119万円を超えると住民税を支払うことになります。しかし年間で数万円と、手取りや家計に重大な影響が及ぶほどではありません。一方で社会保険料の負担は、これまでお伝えしてきたとおり手取りへ大きなインパクトを与えます。
税金もゼロに抑えたければ収入を119万円のラインにとどめましょう。「住民税は許容できる。でも社会保険料による手取り減は防ぎたい。仕事以外の時間も十分確保したい」という方は、時給が上がると週20時間未満でも年収130万円以上になりうる点に注意して、勤務時間と年収の両方を意識しながら働くとよいでしょう。
社会保険料を払わず手取りを確保したい
働く時間よりも家事や育児に充てる時間を優先したい
119万円を超えると住民税を支払うことになります。しかし年間で数万円と、手取りや家計に重大な影響が及ぶほどではありません。一方で社会保険料の負担は、これまでお伝えしてきたとおり手取りへ大きなインパクトを与えます。
税金もゼロに抑えたければ収入を119万円のラインにとどめましょう。「住民税は許容できる。でも社会保険料による手取り減は防ぎたい。仕事以外の時間も十分確保したい」という方は、時給が上がると週20時間未満でも年収130万円以上になりうる点に注意して、勤務時間と年収の両方を意識しながら働くとよいでしょう。
世帯年収を増やし、将来にも備えたいのであれば、
壁を気にせず働いて年収160万円以上を目指しましょう。額面で160万円以上働けば、社会保険料を払っても扶養内で働くより手取りを増やしていけます。
社会保険料の負担は重たいと感じるかもしれませんが、パート先で厚生年金や健康保険に加入すると以下のような備えが手に入ります。
私個人的には、可能であれば正社員になる道も検討し、160万円といわず数百万円稼げるようになるとよい、と考えています。もちろん事情があって難しい方もいらっしゃるでしょうし、無理をする必要はありません。ただ、年収が増えれば家計にも余裕が生まれやすいことは説明せずとも想像いただけると思います。
目先の手取り年収だけでなく、将来の家計や年金などを見据える長期的な目線が身につくと、家計管理力が一段UPしますよ。
社会保険料の負担は重たいと感じるかもしれませんが、パート先で厚生年金や健康保険に加入すると以下のような備えが手に入ります。
将来の年金(国民年金)に、厚生年金分が上乗せされる
病気やケガで仕事を休むときに傷病手当金を受け取れる
私個人的には、可能であれば正社員になる道も検討し、160万円といわず数百万円稼げるようになるとよい、と考えています。もちろん事情があって難しい方もいらっしゃるでしょうし、無理をする必要はありません。ただ、年収が増えれば家計にも余裕が生まれやすいことは説明せずとも想像いただけると思います。
目先の手取り年収だけでなく、将来の家計や年金などを見据える長期的な目線が身につくと、家計管理力が一段UPしますよ。
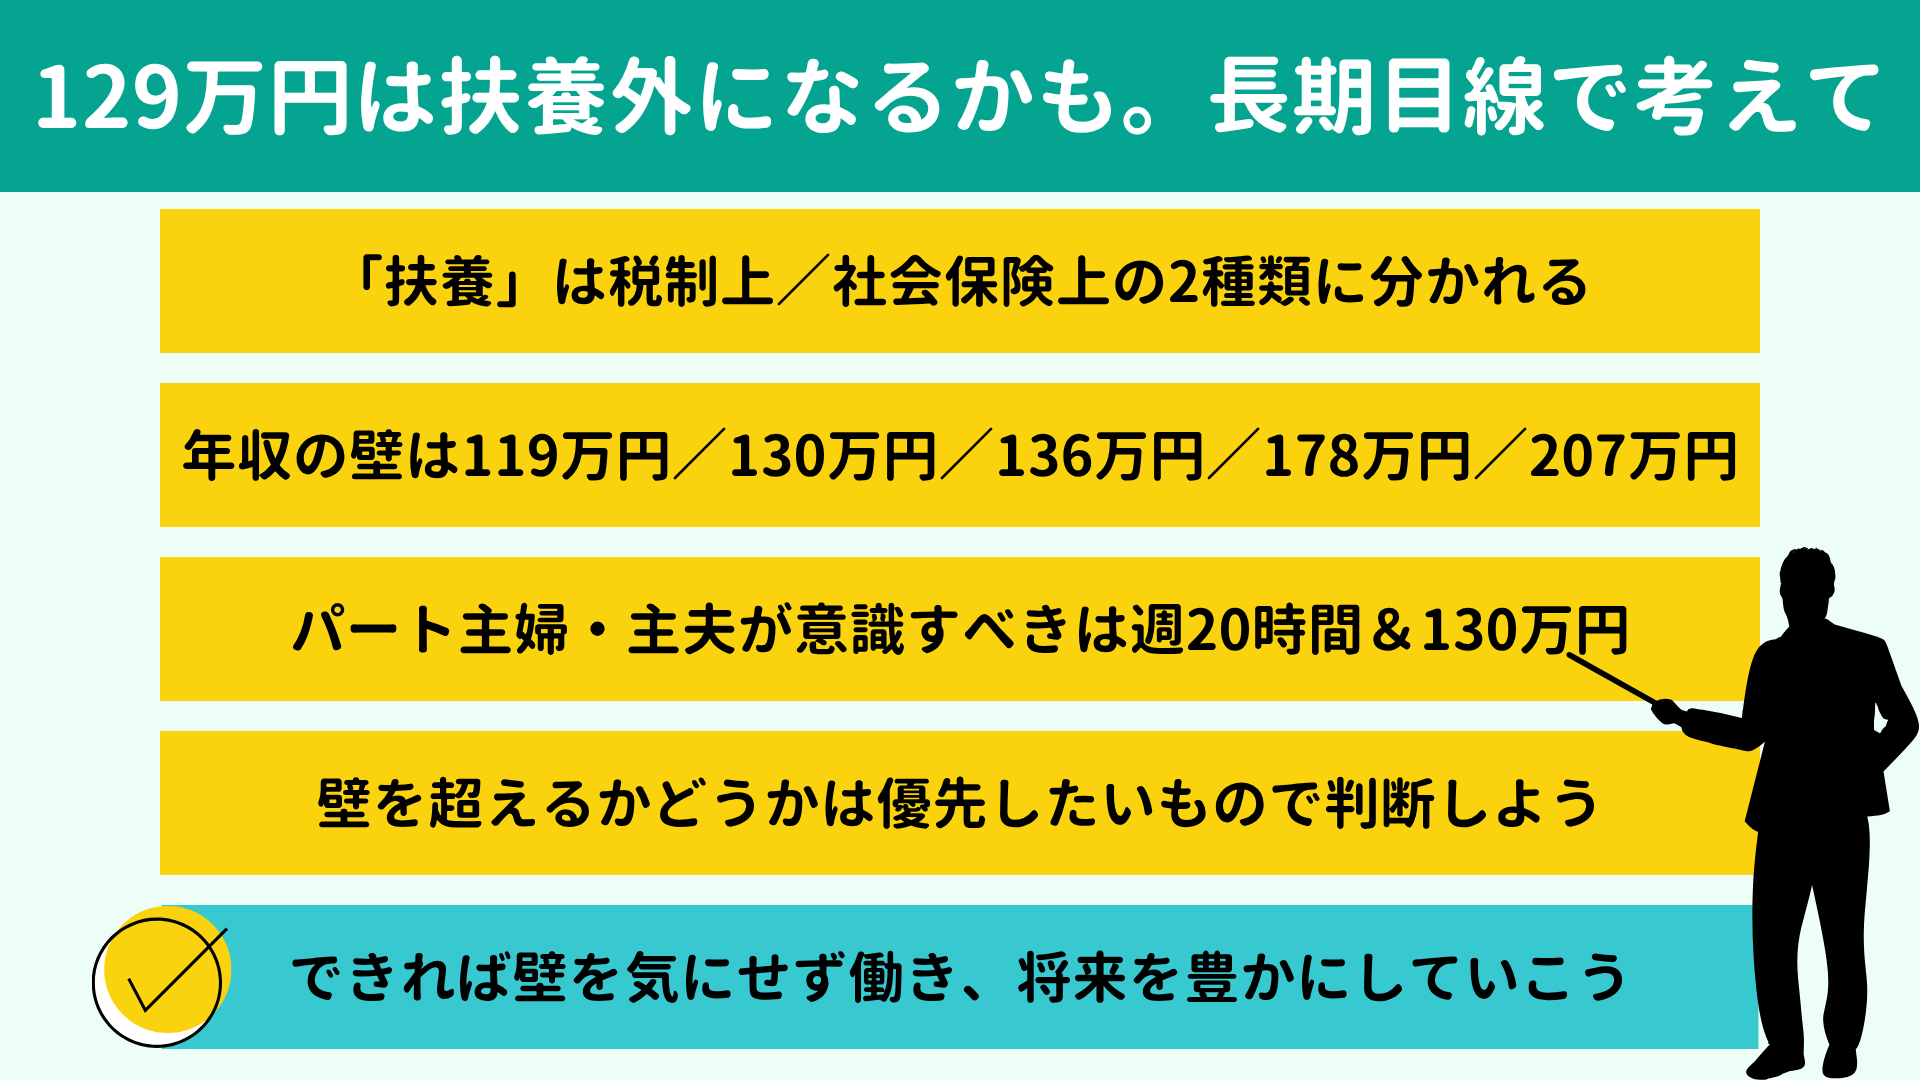
税制上の扶養は年収で決まりますが、社会保険上の扶養に入れるかどうかは勤務時間も条件に加わります。年収129万円で扶養に入れるとはいいきれません。
本記事では「扶養」の定義や種類から、壁となる年収、壁を超えた際の家計への影響について解説してきました。要点を振り返ってみましょう。
本記事では「扶養」の定義や種類から、壁となる年収、壁を超えた際の家計への影響について解説してきました。要点を振り返ってみましょう。
|

「年収の壁」はほぼ毎年制度が改定され、すでに今後の改定も検討されています。昨今の改定内容からは、税制上の扶養には入りやすくなっている反面、社会保険上の扶養からは外れやすくなっている傾向がみられます。106万円の壁の撤廃や、企業規模要件の段階的な引き下げがその具体例です。まずは、パート先で社会保険の加入条件をきちんと確認しておきましょう。
また、みなさん育児や介護などそれぞれ事情・価値観があることと思いますが、可能ならあまり「壁」にこだわらず、将来のためにどんどん稼いでほしい、というのが私の本音です。
扶養から外れるというとデメリットばかりが注目されがちです。しかし、老後もらえる年金が増える、そもそも毎月の収入が増えて目先の家計にも余裕が生まれやすくなるといったメリットにも目を向けてみてほしいと思います。
実際に年収の壁を超えて働いたら、家計にいくらの影響が出るのか。もし余裕が生まれるとしたら、賢い使い道は?など、気になる方はぜひご相談ください。
広く一般に向けた記事だけでは伝えきれない、「あなたの家計」の最適解を導き出します。
初回の面談は無料ですので、下のバナーまたはこちらのお問い合わせフォームから、お気軽にお問い合わせください。
【関連記事】
また、みなさん育児や介護などそれぞれ事情・価値観があることと思いますが、可能ならあまり「壁」にこだわらず、将来のためにどんどん稼いでほしい、というのが私の本音です。
扶養から外れるというとデメリットばかりが注目されがちです。しかし、老後もらえる年金が増える、そもそも毎月の収入が増えて目先の家計にも余裕が生まれやすくなるといったメリットにも目を向けてみてほしいと思います。
実際に年収の壁を超えて働いたら、家計にいくらの影響が出るのか。もし余裕が生まれるとしたら、賢い使い道は?など、気になる方はぜひご相談ください。
広く一般に向けた記事だけでは伝えきれない、「あなたの家計」の最適解を導き出します。
初回の面談は無料ですので、下のバナーまたはこちらのお問い合わせフォームから、お気軽にお問い合わせください。
【関連記事】
子育て中のお金の不安はライフプランで解消できる!相談事例も紹介します
教育費がかかる子育て世代はお金に対する不安を感じやすいものです。物価も上昇しており、将来が心配になる方も多いでしょう。お金の不安を解消するためには「ライフプランシミュレーション」が必要です…