

働けなくなったときの保険は会社員に必要?判断基準や選び方をFPが解説
2026年8月28日
執筆者:土屋 ごう
執筆者:土屋 ごう
病気やケガで働けなくなったときへの「備え」は多くの家庭で必要です。
ただ、会社員は個人事業主やフリーランスに比べて公的保障が厚く、さらに勤務先の福利厚生制度が充実している場合があります。
したがって、会社員に働けなくなったときのための「民間の保険」が必要かどうかは家族構成や家計の状況によります。
では、具体的にどのような家庭が民間の保険を使って備えるべきなのか。
本記事は会社員世帯のために、保険に加入する前に確認しておきたいポイントや加入の判断基準、保険選びのポイント、現金で用意しておきたい額の目安を解説します。
ただ、会社員は個人事業主やフリーランスに比べて公的保障が厚く、さらに勤務先の福利厚生制度が充実している場合があります。
したがって、会社員に働けなくなったときのための「民間の保険」が必要かどうかは家族構成や家計の状況によります。
では、具体的にどのような家庭が民間の保険を使って備えるべきなのか。
本記事は会社員世帯のために、保険に加入する前に確認しておきたいポイントや加入の判断基準、保険選びのポイント、現金で用意しておきたい額の目安を解説します。
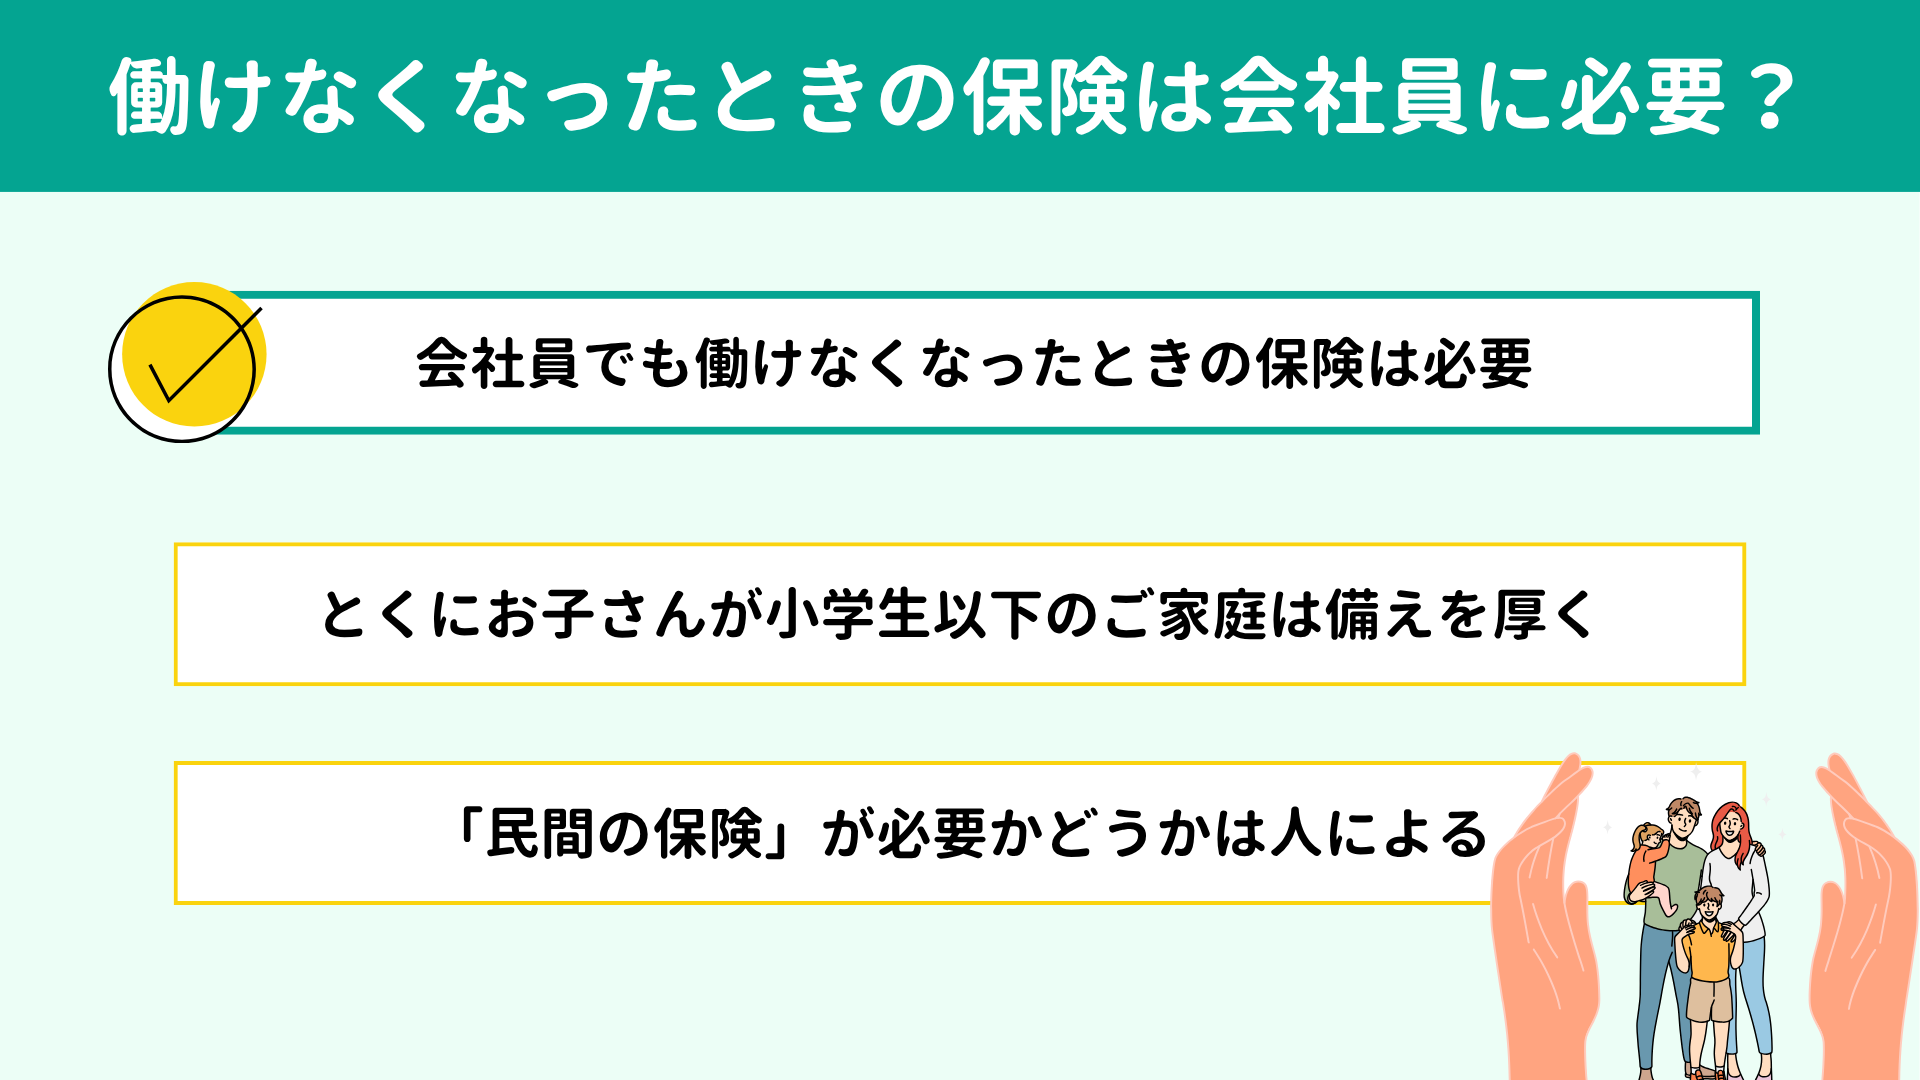
病気やけがで働けなくなったときへの備えは会社員にも必要です。とくに小学生以下のお子さんがいらっしゃる家庭では、
お子さんが小学校を卒業するまでは備えを厚くしておきたいところです。
ただし「民間の保険」への加入が必要かどうかは人によります。
会社員は、病気やケガで仕事を休んだときの傷病手当金、一定の障害状態になった場合には障害年金など、さまざまな公的保障を受けられます。また、勤務先によっては独自の所得補償制度を設けている会社もあるでしょう。
公的な保障や勤務先の制度を使っても働けない期間の収入減や支出をカバーできない場合には、民間の保険を検討していきます。
なお、働けなくなったときのための備えとは異なりますが、身内にがんになった方が多いなどでがんへの不安が強い方は、がん保険を検討してもよいでしょう。
ただし「民間の保険」への加入が必要かどうかは人によります。
会社員は、病気やケガで仕事を休んだときの傷病手当金、一定の障害状態になった場合には障害年金など、さまざまな公的保障を受けられます。また、勤務先によっては独自の所得補償制度を設けている会社もあるでしょう。
公的な保障や勤務先の制度を使っても働けない期間の収入減や支出をカバーできない場合には、民間の保険を検討していきます。
なお、働けなくなったときのための備えとは異なりますが、身内にがんになった方が多いなどでがんへの不安が強い方は、がん保険を検討してもよいでしょう。
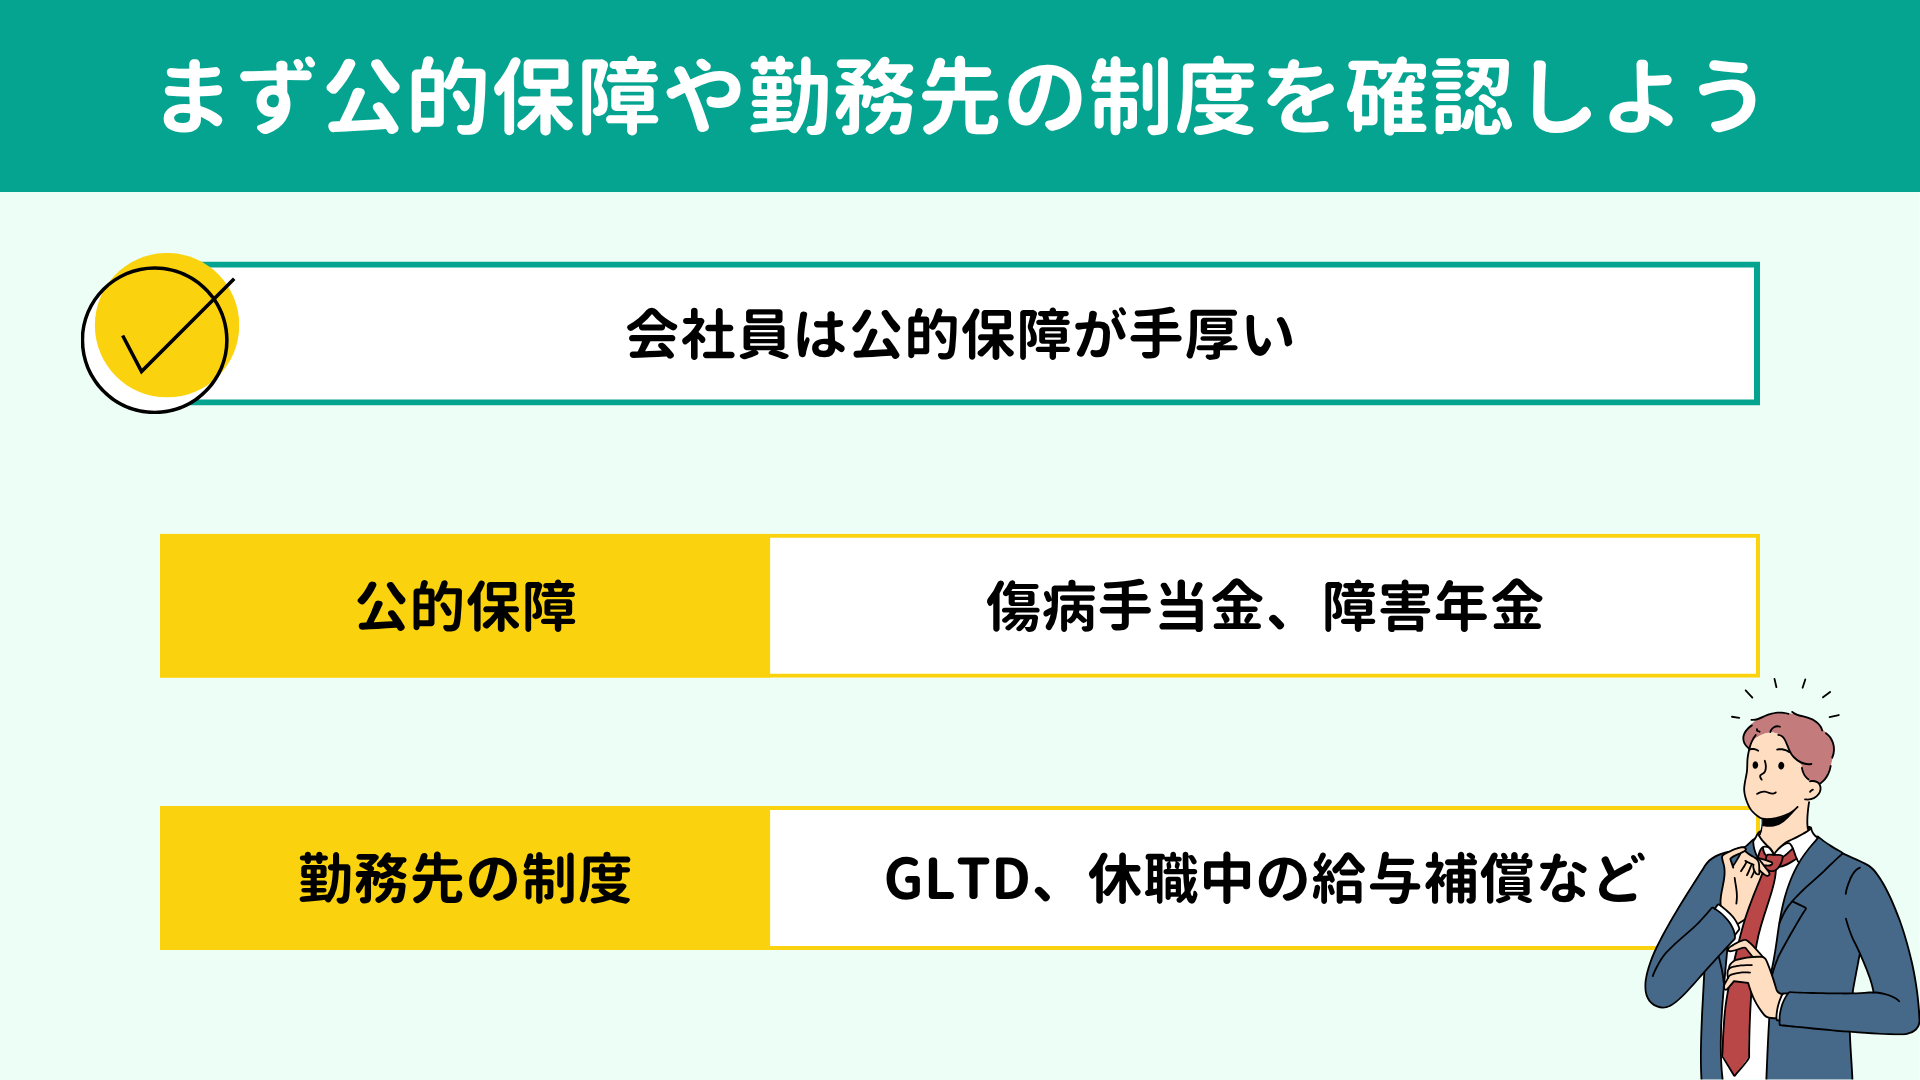
民間の保険が必要かどうかを判断するために、まず公的保障と勤務先の制度を確認しましょう。
会社員が受けられる公的保障は個人事業主やフリーランスよりも手厚く、さらに勤務先によっては休職中の収入を補う独自の制度を用意している場合もあります。
それぞれどのような内容なのか、順番に見ていきましょう。
会社員が受けられる公的保障は個人事業主やフリーランスよりも手厚く、さらに勤務先によっては休職中の収入を補う独自の制度を用意している場合もあります。
それぞれどのような内容なのか、順番に見ていきましょう。
会社員が病気やケガで働けなくなったとき、原因や状態に応じた公的保障を受けられます。代表的なものは次の3つです。
 1. 傷病手当金
業務外の理由による病気やけがで休職し、会社から十分な給与を受け取れないときに健康保険から支給されます。支給額は休職前の給与のおおむね3分の2で、支給開始日から通算1年6ヵ月まで受け取れます。
参考:傷病手当金|給付と手続き|協会けんぽ
参考:傷病手当金|給付と手続き|協会けんぽ
2. 労災保険傷病手当金に対して、仕事を原因とする病気や、仕事中や通勤中に負ったケガは労災保険の対象です。仕事を休んで給与を受け取れないときに、休業4日目から、事故前の賃金をもとに計算した金額の80%相当が支給されます。
3. 障害年金病気やけがによって障害が残り、仕事や生活に支障が及ぶ場合には「障害基礎年金」や「障害厚生年金」を受け取れる可能性もあります。
障害基礎年金・障害厚生年金の支給対象となる状態は以下のとおりです。障害の程度が重いほど支給額も多くなります。
障害基礎年金・障害厚生年金の支給対象となる状態は以下のとおりです。障害の程度が重いほど支給額も多くなります。
| 障害の程度 |
| 1級
他人の介助を受けなければ日常生活のことがほとんどできないほどの障害の状態 入院や在宅介護を必要とし、活動の範囲がベッドの周辺に限られるような方 |
| 2級
必ずしも他人の助けを借りる必要はなくても、日常生活は極めて困難で、労働によって収入を得ることができないほどの障害 入院や在宅で、活動の範囲が病院内・家屋内に限られるような方 |
| 3級(障害厚生年金のみ)
労働が著しい制限を受ける、または、労働に著しい制限を加えることを必要とするような状態 日常生活にはほとんど支障はないが、労働については制限がある方 |
※出典:
障害基礎年金の受給要件・請求時期・年金額|日本年金機構
障害厚生年金の受給要件・請求時期・年金額|日本年金機構
ご覧のように、制度ごとに対象となる病気やケガ、受け取れる金額や期間が異なります。ただ、仮に公的保障を受けられたとしても、働いていたときの収入には満たないでしょう。
くわえて病気やケガの治療のための医療費がかかりますから、 公的保障+αの備えがあると安心です。
そこで次に、勤務先の制度を確認していきます。
障害基礎年金の受給要件・請求時期・年金額|日本年金機構
障害厚生年金の受給要件・請求時期・年金額|日本年金機構
ご覧のように、制度ごとに対象となる病気やケガ、受け取れる金額や期間が異なります。ただ、仮に公的保障を受けられたとしても、働いていたときの収入には満たないでしょう。
くわえて病気やケガの治療のための医療費がかかりますから、 公的保障+αの備えがあると安心です。
そこで次に、勤務先の制度を確認していきます。
福利厚生の一環として
GLTD(団体長期障害所得補償保険)や休職中の給与補償を設けている会社があります。勤務先にこうした制度がないか確認してみましょう。
GLTDは、従業員が病気やけがで長期間働けなくなり、収入が減ったときにその一部を補う団体保険です。勤務先が保険会社と契約し、従業員の収入減を長期にわたってカバーしてくれます。なかには復職したあとの収入減まで補償する設計になっているものもあります。
GLTDへの加入方法は以下の3種類です。
1. 全員加入型
会社が保険料を負担して従業員を補償する
2. 任意加入型
希望する従業員が自分で保険料を負担する
3. 全員加入+上乗せ
会社が一定の補償を用意したうえで、希望者は保険料を負担して補償を増やす
GLTDの補償内容は勤務先の契約によって異なります。補償期間や復職後の扱いなどをよく確認してくださいね。
任意加入型や補償の上乗せができるタイプについては、民間の保険と比べて給付条件や保険料が有利なら優先的にGLTDを検討しましょう。
GLTDは、従業員が病気やけがで長期間働けなくなり、収入が減ったときにその一部を補う団体保険です。勤務先が保険会社と契約し、従業員の収入減を長期にわたってカバーしてくれます。なかには復職したあとの収入減まで補償する設計になっているものもあります。
GLTDへの加入方法は以下の3種類です。
1. 全員加入型
会社が保険料を負担して従業員を補償する
2. 任意加入型
希望する従業員が自分で保険料を負担する
3. 全員加入+上乗せ
会社が一定の補償を用意したうえで、希望者は保険料を負担して補償を増やす
GLTDの補償内容は勤務先の契約によって異なります。補償期間や復職後の扱いなどをよく確認してくださいね。
任意加入型や補償の上乗せができるタイプについては、民間の保険と比べて給付条件や保険料が有利なら優先的にGLTDを検討しましょう。
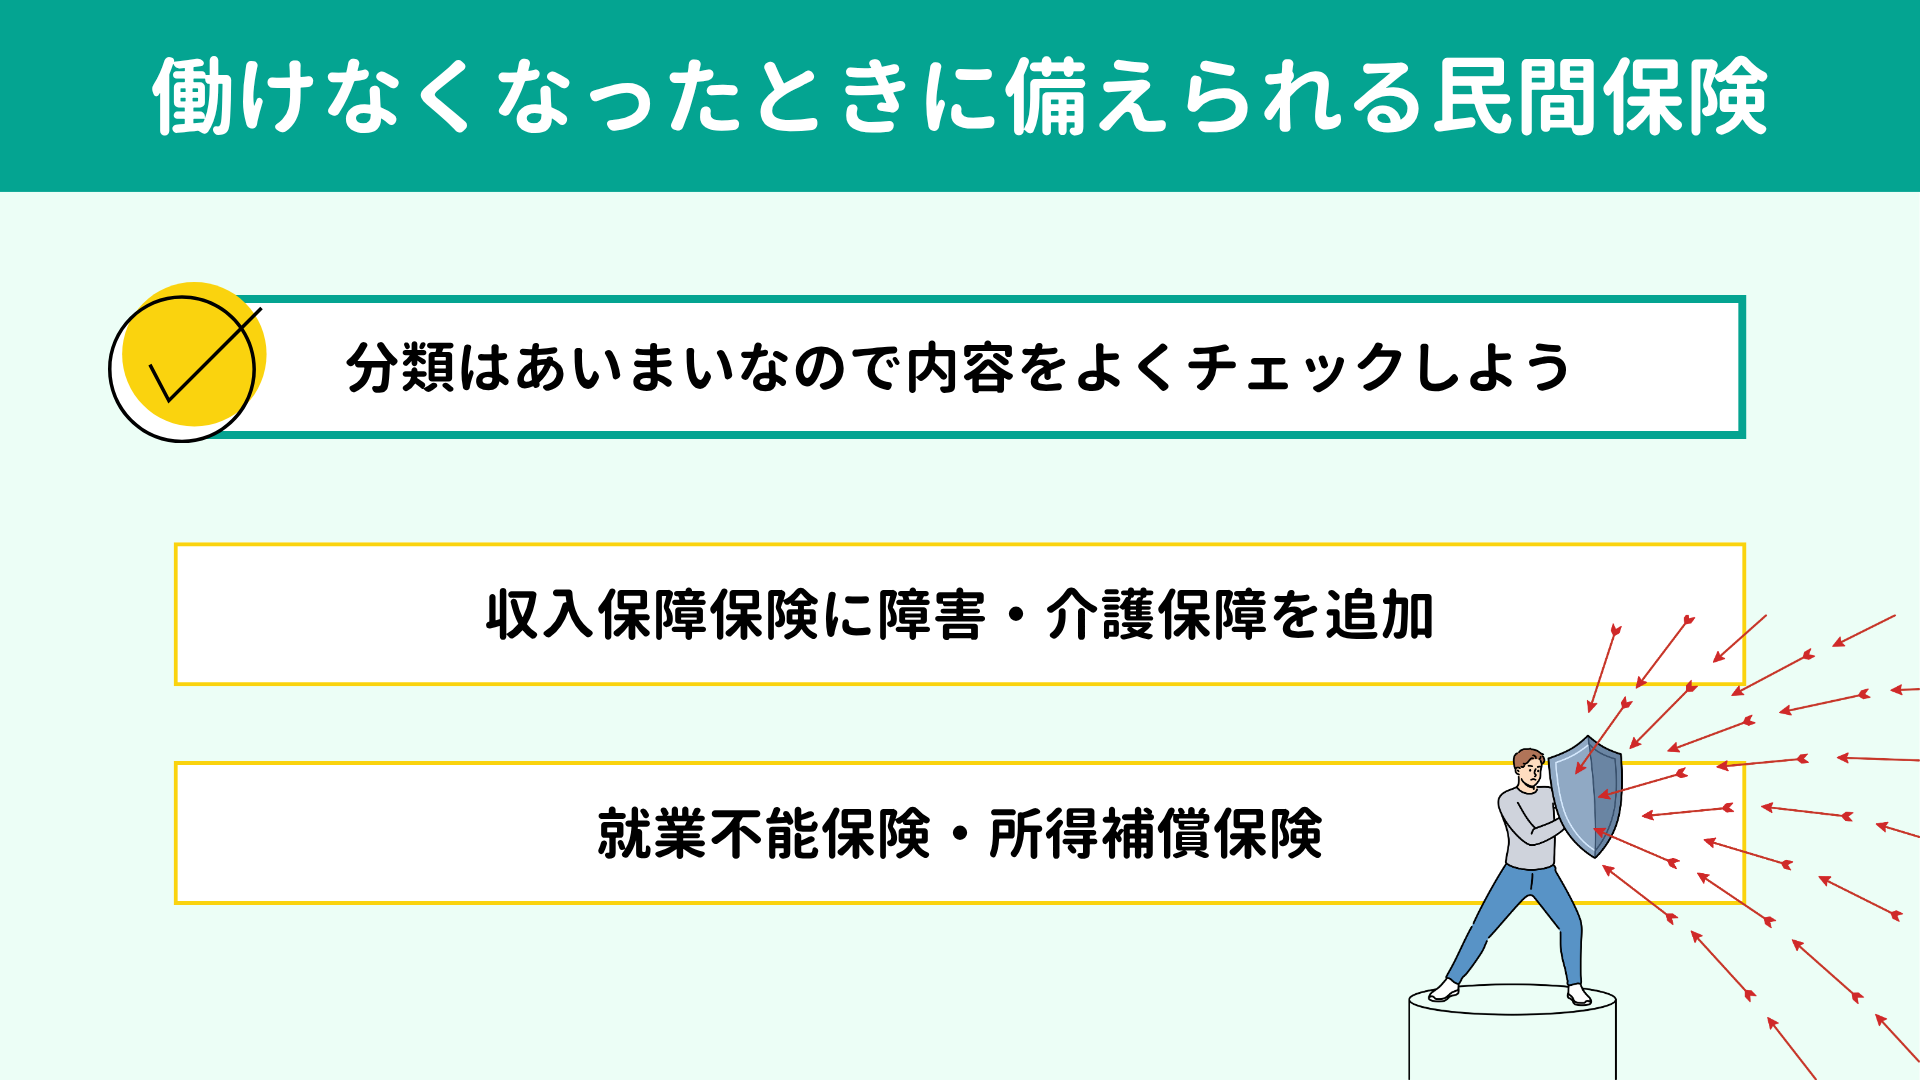
働けなくなったときに備えられる民間保険には、「収入保障保険」「就業不能保険」「所得補償保険」などがあります。
一律にどれがよいとはいえず、すでに加入している保険や勤務先の制度などによって適切な商品は変わってきます。
また、収入保障保険・就業不能保険・所得補償保険の分類は意外とあいまいです。ここではそれぞれの一般的な特徴を説明していきますが、実際に比較検討する際は給付条件や受給期間を必ず確認してくださいね。
一律にどれがよいとはいえず、すでに加入している保険や勤務先の制度などによって適切な商品は変わってきます。
また、収入保障保険・就業不能保険・所得補償保険の分類は意外とあいまいです。ここではそれぞれの一般的な特徴を説明していきますが、実際に比較検討する際は給付条件や受給期間を必ず確認してくださいね。
働けなくなったときにくわえて死亡時の保障が不足している・不安がある方には、
収入保障保険に障害・介護保障を追加する方法をおすすめします。
収入保障保険は、おもに死亡・高度障害状態に備えるための生命保険です。一定の期間内に死亡・高度障害状態になった場合、満期まで一定の年金を受け取れるしくみです。
さらに、商品によっては所定の障害状態や介護状態を保障してくれるもの、特約や特則で追加できるものもあります。死亡保障と働けなくなったときの保障をひとつの保険にまとめると、別々に保険へ加入するより保険料を抑えやすいといえます。
ですから、死亡保険にもこれから加入しようと思っている、死亡保障ももう少し厚くしたいと考えている方は収入保障保険で備える方法を検討するとよいでしょう。
ただし、保障は重複して受けられるとは限りません。
たとえば障害や介護を理由に年金の受け取りが始まると、死亡保障などほかの保障が消滅するような商品もあります。
このように、保険を検討する際は給付条件をよく確認して比較・検討してくださいね。
収入保障保険は、おもに死亡・高度障害状態に備えるための生命保険です。一定の期間内に死亡・高度障害状態になった場合、満期まで一定の年金を受け取れるしくみです。
さらに、商品によっては所定の障害状態や介護状態を保障してくれるもの、特約や特則で追加できるものもあります。死亡保障と働けなくなったときの保障をひとつの保険にまとめると、別々に保険へ加入するより保険料を抑えやすいといえます。
ですから、死亡保険にもこれから加入しようと思っている、死亡保障ももう少し厚くしたいと考えている方は収入保障保険で備える方法を検討するとよいでしょう。
ただし、保障は重複して受けられるとは限りません。
たとえば障害や介護を理由に年金の受け取りが始まると、死亡保障などほかの保障が消滅するような商品もあります。
このように、保険を検討する際は給付条件をよく確認して比較・検討してくださいね。
すでに死亡保障を十分に準備できている方なら
就業不能保険を検討してもよいでしょう。就業不能保険は、その名のとおり病気やケガによって所定の就業不能状態になった場合に給付を受けられる保険です。
同じく所定の就業不能状態になったときに備えられる保険として所得補償保険もありますが、こちらは補償期間が1~2年と短いものが多いためあまりおすすめしません。
同じく所定の就業不能状態になったときに備えられる保険として所得補償保険もありますが、こちらは補償期間が1~2年と短いものが多いためあまりおすすめしません。
| 就業不能保険 | 所得補償保険 | |
| 取り扱う会社 | 生命保険会社 | 損害保険会社 |
| 給付や補償を受けられる期間 | 契約時に定めた満期まで | 1~2年と短め |
ただし、就業不能保険は給付条件が厳しいものが多い点には注意が必要です。もちろん商品によって差はありますが、単に「病気やケガで仕事を休んでいる」だけでは対象にならないものがほとんどです。
また、うつ病や統合失調症などの精神疾患を対象とするか否かも商品によって分かれます。
SBI生命保険がJMDCの調査データをもとに掲載しているランキングでは、就業不能状態となった疾病のうち精神疾患が20代・30代・40代で第1位となっています。(※)
精神疾患は年齢を問わず誰でもかかりうる病気といえますが、対象外としている商品も散見されるため、気になる方はこのあたりもよく確認しましょう。
※参考:就業不能保険「働く人のたより」特長|SBI生命保険
また、うつ病や統合失調症などの精神疾患を対象とするか否かも商品によって分かれます。
SBI生命保険がJMDCの調査データをもとに掲載しているランキングでは、就業不能状態となった疾病のうち精神疾患が20代・30代・40代で第1位となっています。(※)
精神疾患は年齢を問わず誰でもかかりうる病気といえますが、対象外としている商品も散見されるため、気になる方はこのあたりもよく確認しましょう。
※参考:就業不能保険「働く人のたより」特長|SBI生命保険
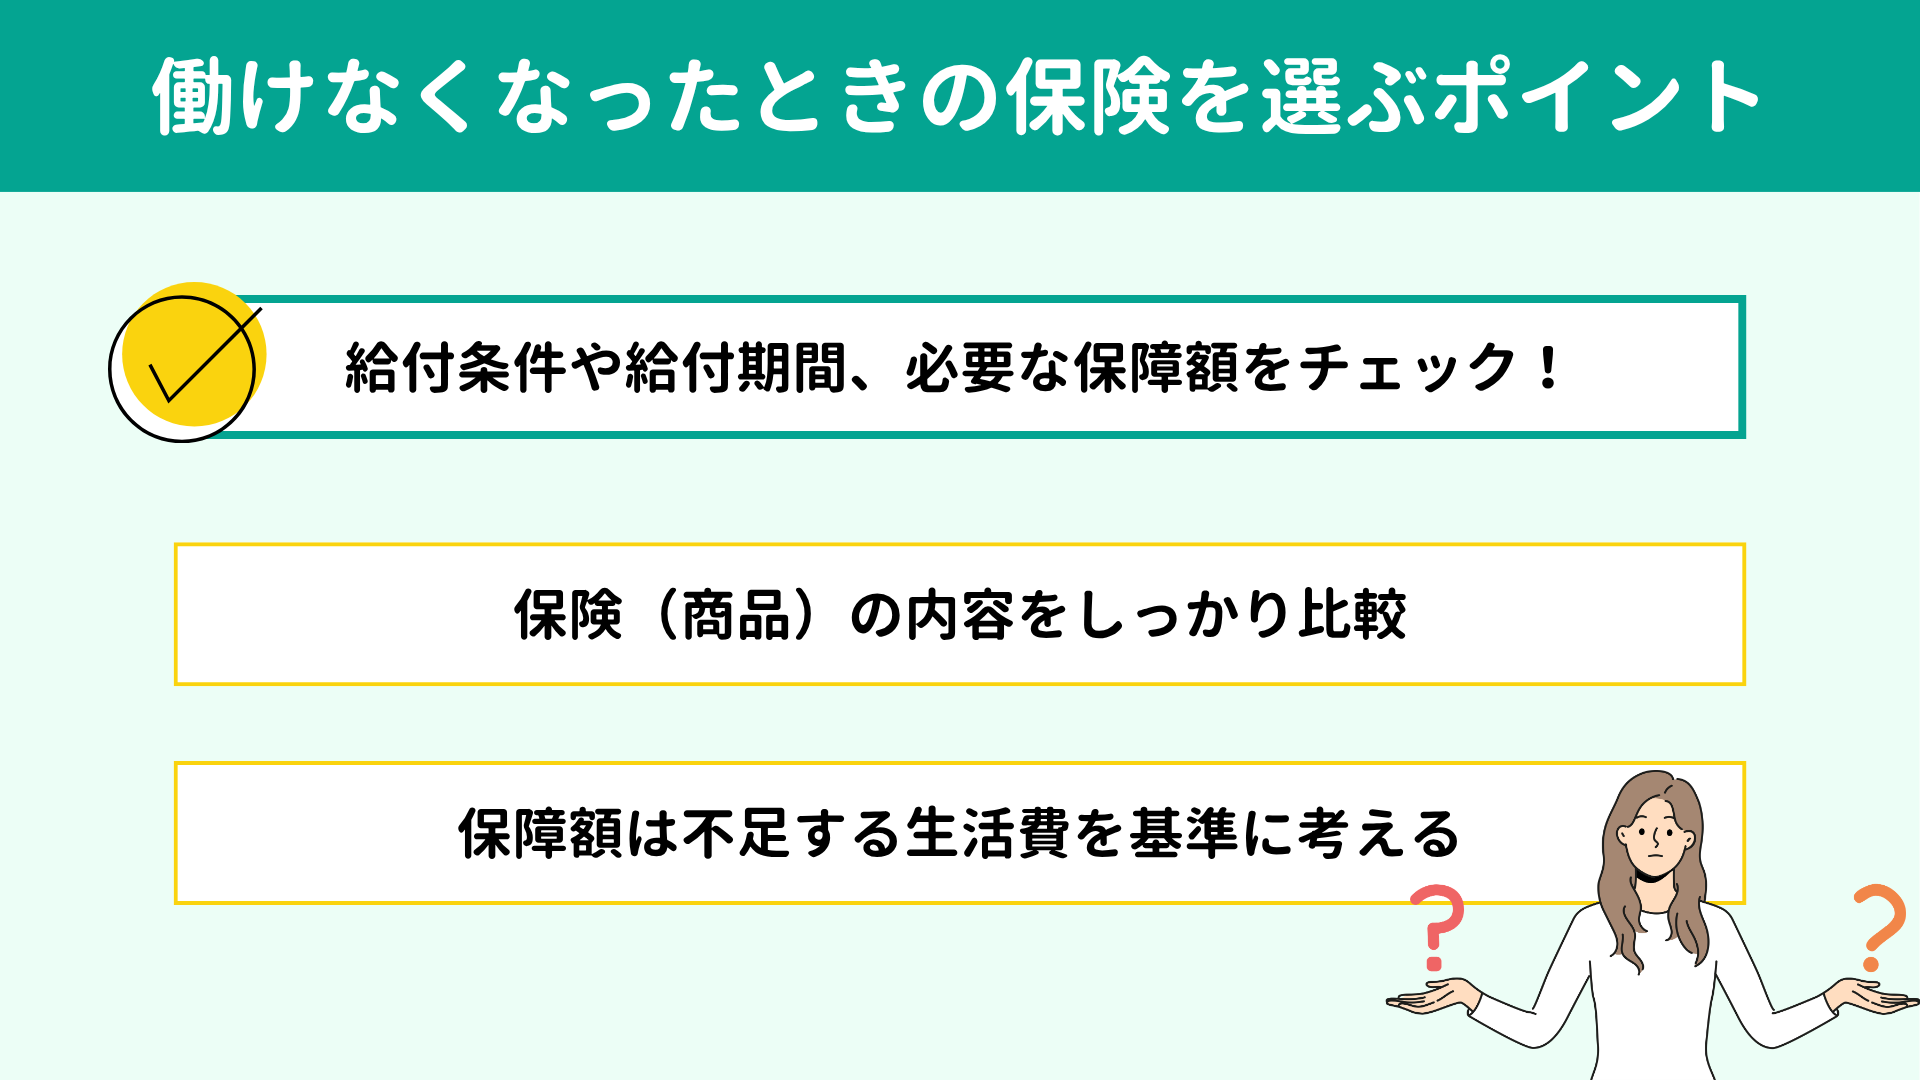
働けなくなったときのために民間の保険を検討する際は、想定する状況で給付を受けられるかどうか、保障額はいくら必要なのかを考える必要があります。
ここでは、働けなくなったときの保険を選ぶポイントを解説していきます。
ここでは、働けなくなったときの保険を選ぶポイントを解説していきます。
まず保険の名称(収入保障保険/就業不能保険/所得補償保険)だけで判断せず、自分が想定する状況で希望の給付を得られるか、商品の内容を精査しましょう。
確認したいポイントの具体例は以下のとおりです。
● どのような病気やケガが給付対象となるか、就業不能状態の定義
● 精神疾患も対象となるか
● 給付開始までの待機期間はどれくらいか
● 就業不能状態が続いた場合、給付を受けられる期間はどれくらいか
● 保障は何歳まで続くか
● 復職したあとも給付を受けられるか
● 死亡保障もついているか
● 保険料はいくらか
給付の対象となる就業不能状態についてはとくに注意して確認しましょう。
医師からは「働けない」と診断されても、保険会社が定める就業不能状態に該当しなければ給付を受けられない商品があるためです。
保険料の安さだけで判断せず、自分が必要とする場面できちんと給付を受けられるか、給付の条件を重視しましょう。
確認したいポイントの具体例は以下のとおりです。
● どのような病気やケガが給付対象となるか、就業不能状態の定義
● 精神疾患も対象となるか
● 給付開始までの待機期間はどれくらいか
● 就業不能状態が続いた場合、給付を受けられる期間はどれくらいか
● 保障は何歳まで続くか
● 復職したあとも給付を受けられるか
● 死亡保障もついているか
● 保険料はいくらか
給付の対象となる就業不能状態についてはとくに注意して確認しましょう。
医師からは「働けない」と診断されても、保険会社が定める就業不能状態に該当しなければ給付を受けられない商品があるためです。
保険料の安さだけで判断せず、自分が必要とする場面できちんと給付を受けられるか、給付の条件を重視しましょう。
必要な保障額は、次の式をもとに考えます。
| 必要な保障額=毎月の生活費-(配偶者の収入+公的保障+勤務先の給付) |
働けない期間も生活は続いていきます。
ざっくりでかまいませんので、住居費、教育費、その他生活費(食費や水道光熱費など)が毎月いくらかかっているのか確認しましょう。
それから、次の収入を差し引きます。
● 配偶者の収入
● 公的保障(傷病手当金や障害年金)
● 勤務先からの給付(GLTDや休職中の給与補償など)
公的保障や勤務先の給付に関しては、受取額だけでなく支給期間も確認してください。たとえば傷病手当金の支給期間は1年6ヵ月です。働けない期間がこれより長引く可能性も考えておくと安心です。
また、住宅ローンを返済中の方は 団体信用生命保険(団信)の保障内容も確認しておきましょう。基本的には死亡・高度障害を対象としていますが、商品や特約で病気への保障や就業不能状態への保障をつけているかもしれません。
どのような状態になったときに債務が清算されるかチェックしてみてください。
生命保険や損害保険では、保障(補償)額を多くすればその分保険料も高くなります。会社員なら公的保障も比較的厚いため、受けられる保障を洗い出してから民間の保険に加入すると保険料を抑えられます。
ざっくりでかまいませんので、住居費、教育費、その他生活費(食費や水道光熱費など)が毎月いくらかかっているのか確認しましょう。
それから、次の収入を差し引きます。
● 配偶者の収入
● 公的保障(傷病手当金や障害年金)
● 勤務先からの給付(GLTDや休職中の給与補償など)
公的保障や勤務先の給付に関しては、受取額だけでなく支給期間も確認してください。たとえば傷病手当金の支給期間は1年6ヵ月です。働けない期間がこれより長引く可能性も考えておくと安心です。
また、住宅ローンを返済中の方は 団体信用生命保険(団信)の保障内容も確認しておきましょう。基本的には死亡・高度障害を対象としていますが、商品や特約で病気への保障や就業不能状態への保障をつけているかもしれません。
どのような状態になったときに債務が清算されるかチェックしてみてください。
生命保険や損害保険では、保障(補償)額を多くすればその分保険料も高くなります。会社員なら公的保障も比較的厚いため、受けられる保障を洗い出してから民間の保険に加入すると保険料を抑えられます。
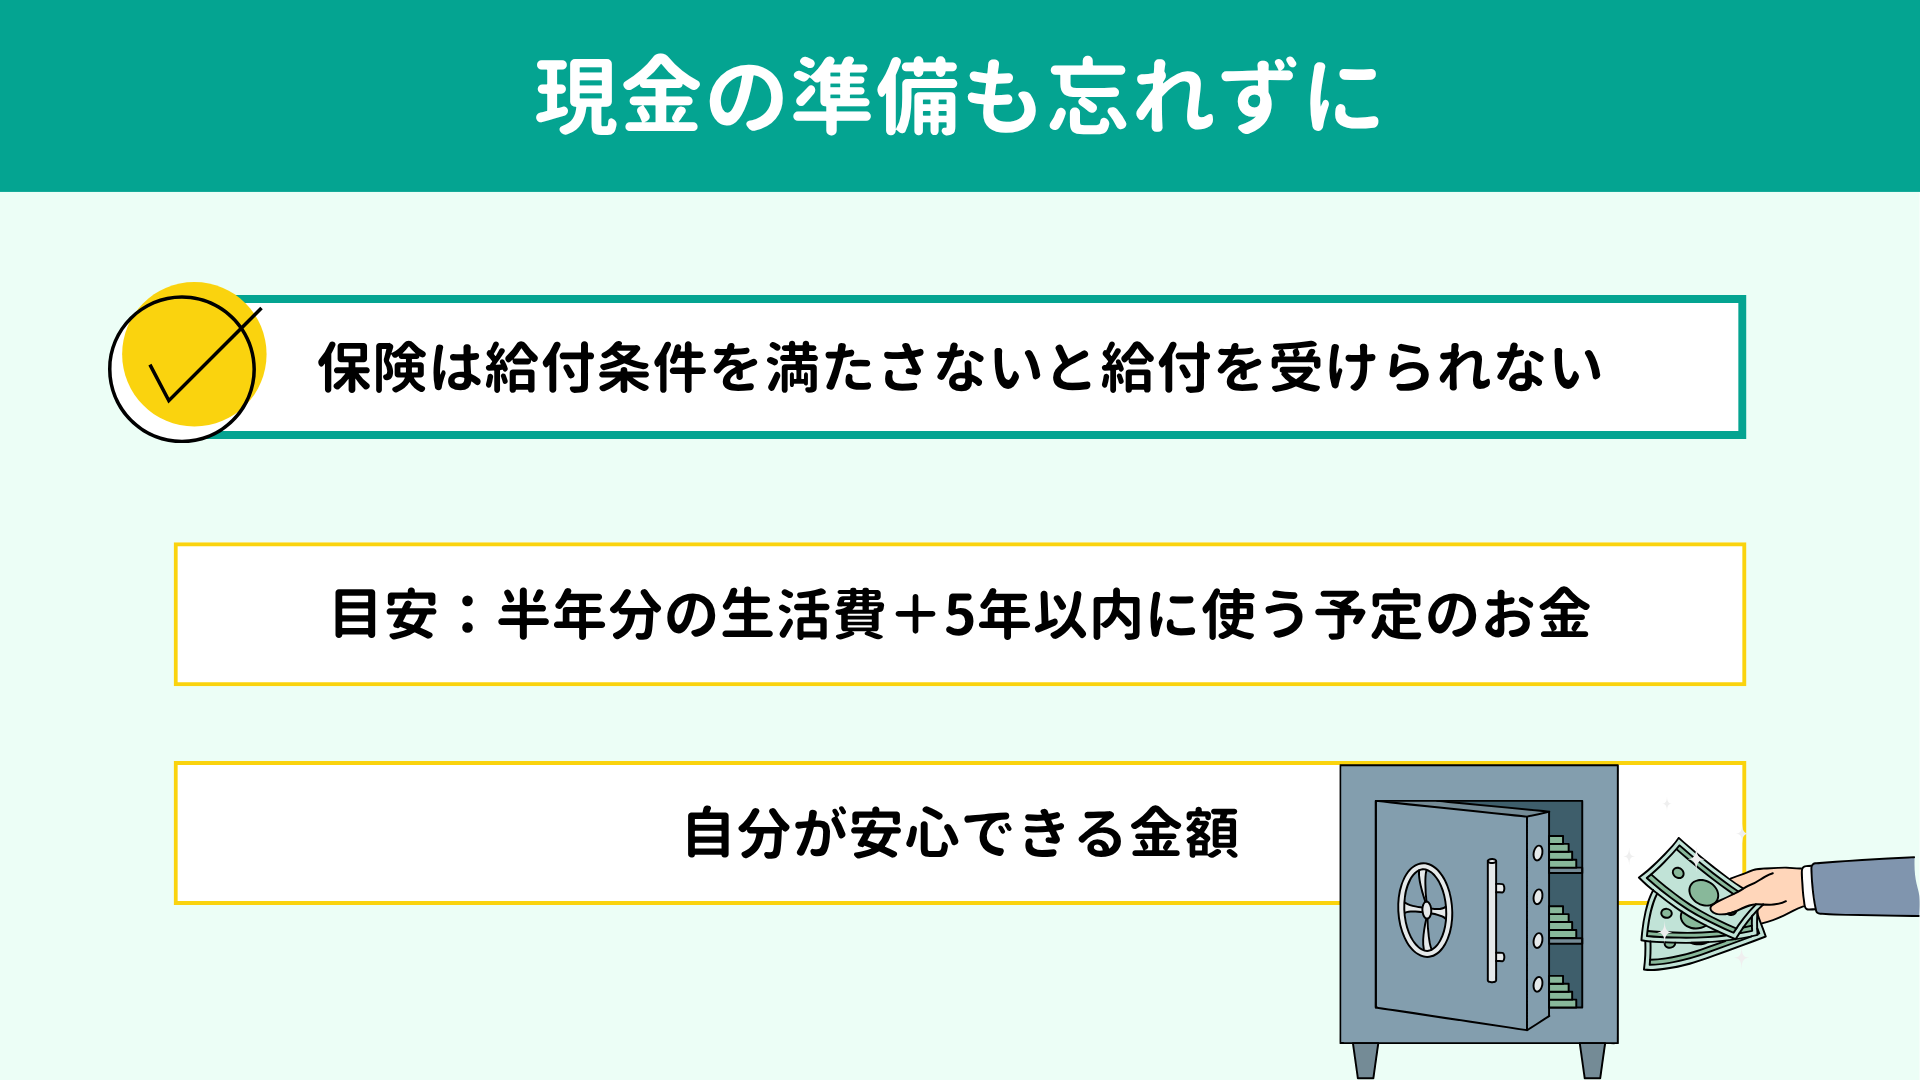
保険は所定の給付条件を満たさなければ給付を受けられないため、必要なときにすぐに使える
現金も準備しておきましょう。
金額のひとつの目安は「半年分の生活費+5年以内に使う予定のお金」です。
5年以内に使う予定のお金とは、具体的には車の買い替えや住宅購入の頭金、住宅のリフォーム費用、学校の受験費用や入学金などまとまった教育費などです。
それでも不安であれば、ご自身が安心できる額を準備していきましょう。
500万円あれば万が一のときも安心できるなら500万円を、700万円だと思うなら700万円を目標とすればOKです。
気持ちの面も重視しながら、現金の備えも持っておくようにしましょう。
金額のひとつの目安は「半年分の生活費+5年以内に使う予定のお金」です。
5年以内に使う予定のお金とは、具体的には車の買い替えや住宅購入の頭金、住宅のリフォーム費用、学校の受験費用や入学金などまとまった教育費などです。
それでも不安であれば、ご自身が安心できる額を準備していきましょう。
500万円あれば万が一のときも安心できるなら500万円を、700万円だと思うなら700万円を目標とすればOKです。
気持ちの面も重視しながら、現金の備えも持っておくようにしましょう。
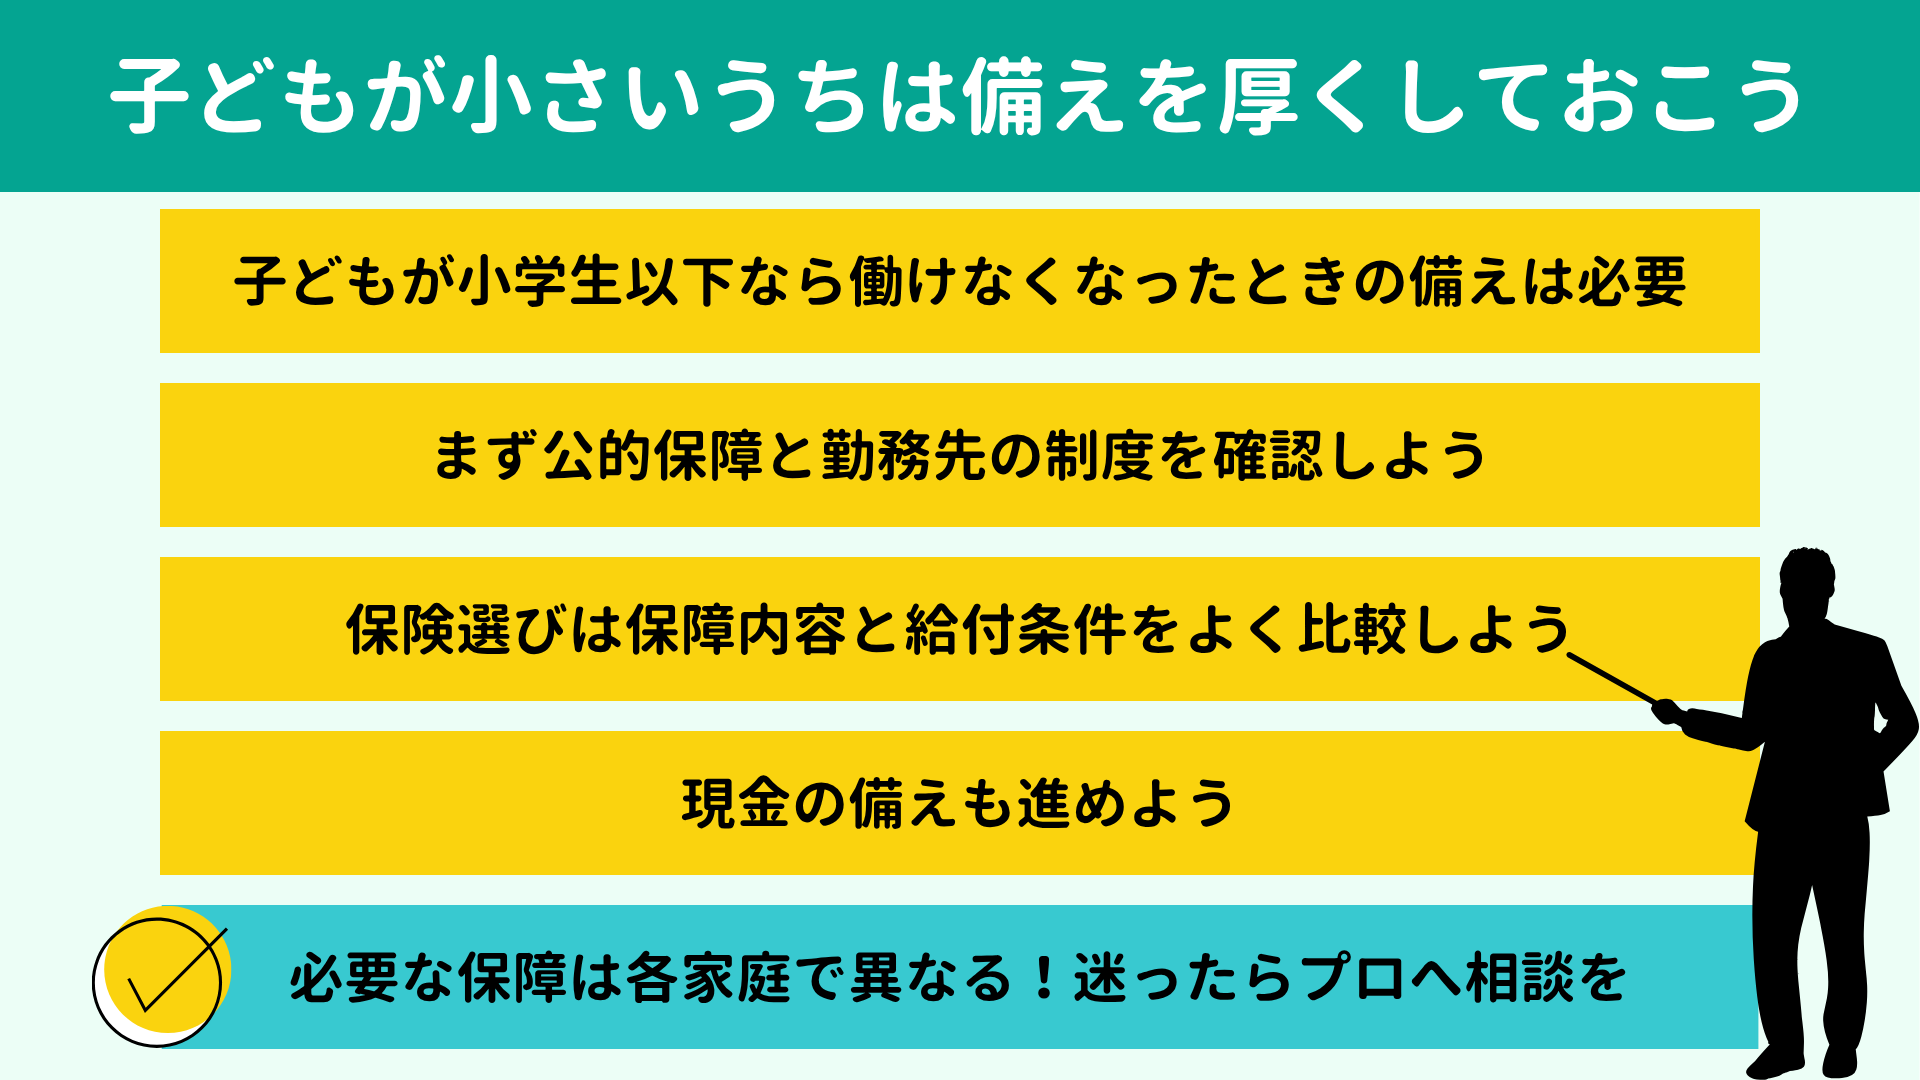
病気やケガで長期間働けなくなって収入が減っても日々の生活は続きます。医療費もかさむかもしれません。ですから、とくに小学生以下のお子さんがいらっしゃるご家庭では備えを手厚くしておきたいところです。
そうした働けなくなったときの備えについて、本記事の要点を簡単に振り返っておきましょう。
そうした働けなくなったときの備えについて、本記事の要点を簡単に振り返っておきましょう。
|

必要な備えは、お子さんの年齢や毎月の生活費、勤務先の制度、すでに加入している保険などによって世帯ごとに変わってきます。
「うちだといくら必要?」「今の保険だけで足りる?」と迷ったら、プロの手を借りるのもひとつの方法です。
当所でも、現在の家計や公的保障、加入中の保険、保障を厚くしておきたい期間などを整理しながら、適切な備えを導き出していきます。
初回面談は無料でおこなっております。
万が一の備えや保険についてお悩みがございましたら、下のバナーまたはこちらのお問い合わせフォームから、お気軽にお問い合わせください。
【関連記事】
「うちだといくら必要?」「今の保険だけで足りる?」と迷ったら、プロの手を借りるのもひとつの方法です。
当所でも、現在の家計や公的保障、加入中の保険、保障を厚くしておきたい期間などを整理しながら、適切な備えを導き出していきます。
初回面談は無料でおこなっております。
万が一の備えや保険についてお悩みがございましたら、下のバナーまたはこちらのお問い合わせフォームから、お気軽にお問い合わせください。
【関連記事】
これ以外の保険は全部いらない!本当に必要な保険をFPが徹底解説します!
多くの人が毎月2~3万円の保険料を支払っていますが、実は月5,000円の保険料で足りるかもしれません。私はこれまで、14年で800件以上の保険相談を受けてきましたがその中で本当に必要だった保険は、実はたった“2種類”だけでした…