

家が高い!今、家を買うべきか?FPが解説します
近年、住宅価格が高騰しています。
「そろそろマイホームを考えているが、ちょっと今は買いにくい…」
「値下がりするまで待とうか…」と悩む気持ちも分かります。
しかし、待ったところで思惑通り値段が下がってくれるとは限りません。
むしろ物価や資材、人件費などが高い現状において、家の値段だけが都合よく大きく下がるとは考えにくいといえます。
ではもう、今買ってしまうべきなのか?
ライフプランと照らし合わせ、あなたの人生において適切なタイミングであれば、値段が高かろうが今が買い時だと私は考えます。
本記事では、住宅価格の今後についてFPの立場から見解を述べ、家を買うべきタイミングと、買うと決めてからの最初の1歩まで解説します。
失敗しないマイホーム購入のスタートを切りましょう!
「そろそろマイホームを考えているが、ちょっと今は買いにくい…」
「値下がりするまで待とうか…」と悩む気持ちも分かります。
しかし、待ったところで思惑通り値段が下がってくれるとは限りません。
むしろ物価や資材、人件費などが高い現状において、家の値段だけが都合よく大きく下がるとは考えにくいといえます。
ではもう、今買ってしまうべきなのか?
ライフプランと照らし合わせ、あなたの人生において適切なタイミングであれば、値段が高かろうが今が買い時だと私は考えます。
本記事では、住宅価格の今後についてFPの立場から見解を述べ、家を買うべきタイミングと、買うと決めてからの最初の1歩まで解説します。
失敗しないマイホーム購入のスタートを切りましょう!
今後の住宅価格については、地域や物件ごとのピンポイントの値下がりはあり得ますが、相場全体の大きな下落は考えにくいといえます。
住宅価格と建築費の動向をみてみましょう。
住宅価格と建築費の動向をみてみましょう。
ここでは、不動産価格指数を参考にします。
不動産価格指数とは、年間約30万件の取引価格情報をもとに、不動産価格の動きを指数化したものです。
2025年12月の全国指数は、2010年平均を100として以下の水準となっています。
● 住宅総合:148.0
● 住宅地:119.8
● 戸建住宅:121.9
● マンション:225.1
…いずれも2010年と比較して高い水準です。
指数の推移を表す下のグラフをみると、マンションは2013年頃から、戸建ては2020年頃から上昇が続いています。
不動産価格指数とは、年間約30万件の取引価格情報をもとに、不動産価格の動きを指数化したものです。
2025年12月の全国指数は、2010年平均を100として以下の水準となっています。
● 住宅総合:148.0
● 住宅地:119.8
● 戸建住宅:121.9
● マンション:225.1
…いずれも2010年と比較して高い水準です。
指数の推移を表す下のグラフをみると、マンションは2013年頃から、戸建ては2020年頃から上昇が続いています。
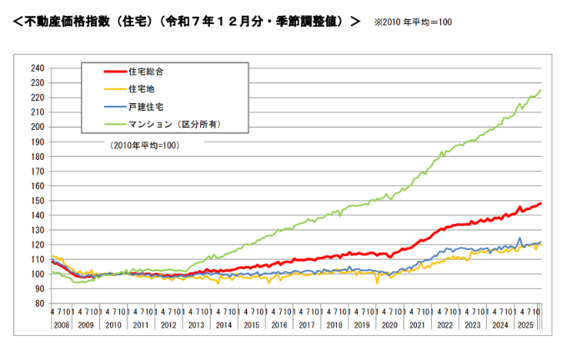
出典:不動産価格指数(令和7年12月・令和7年第4四半期分)|国土交通省
住宅価格が下がるかどうかは、厳密には住宅の種類や地域、物件にもよります。ただ、全体の傾向としては物価や建築資材、人件費の上昇も手伝い、 今後も大きくは下がりにくいといえるでしょう。
住宅価格が下がるかどうかは、厳密には住宅の種類や地域、物件にもよります。ただ、全体の傾向としては物価や建築資材、人件費の上昇も手伝い、 今後も大きくは下がりにくいといえるでしょう。
実際に建築費の動向をみても、高止まりしていると捉えられます。
ここでは、工事費・資材価格・労務費などをもとにして建築物の工事価格の動きを示す指数である建築費指数を参考にしてみましょう。
2026年7月の東京の工事原価指数は、2015年平均を100として以下の水準にあります。
● RC造集合住宅(鉄筋コンクリート造のマンションなど):146.5
● 木造住宅:152.3
いずれも2015年平均を大きく上回っており、2021年頃から上昇しつづけています。
ここでは、工事費・資材価格・労務費などをもとにして建築物の工事価格の動きを示す指数である建築費指数を参考にしてみましょう。
2026年7月の東京の工事原価指数は、2015年平均を100として以下の水準にあります。
● RC造集合住宅(鉄筋コンクリート造のマンションなど):146.5
● 木造住宅:152.3
いずれも2015年平均を大きく上回っており、2021年頃から上昇しつづけています。
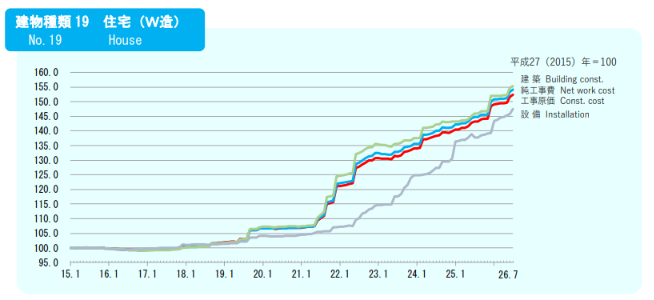
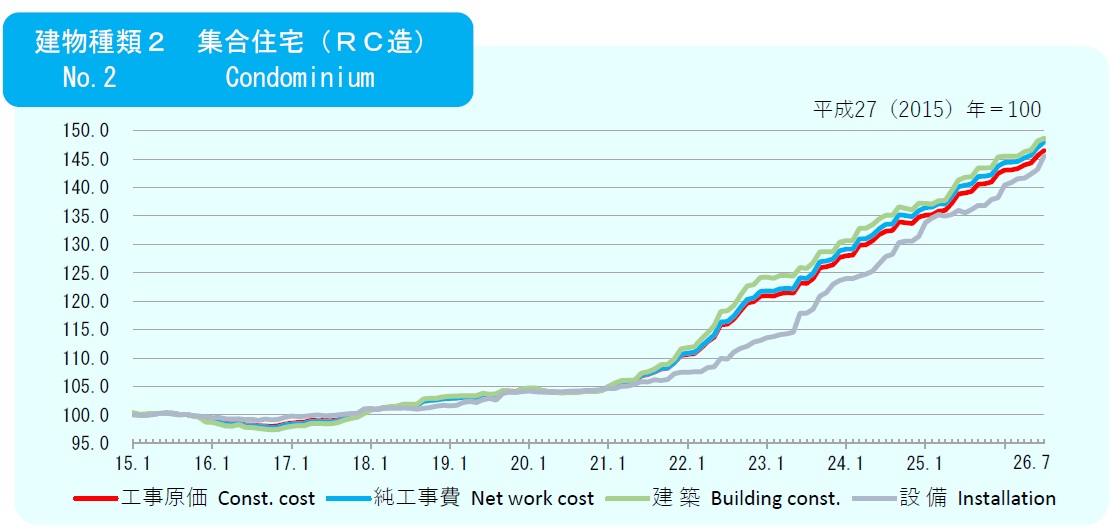
建築費が高い以上、戸建てやマンションの価格は下がりにくいと考えるのが自然です。
今後、いずれどこかで建築費や住宅価格が下落する局面も出てくるでしょうが、いつ・どの程度下がるのかは誰にも予測できません。
今後、いずれどこかで建築費や住宅価格が下落する局面も出てくるでしょうが、いつ・どの程度下がるのかは誰にも予測できません。
住宅価格の高騰が続くなかで、少しでも値下がりを待ちたい気持ちも分かります。
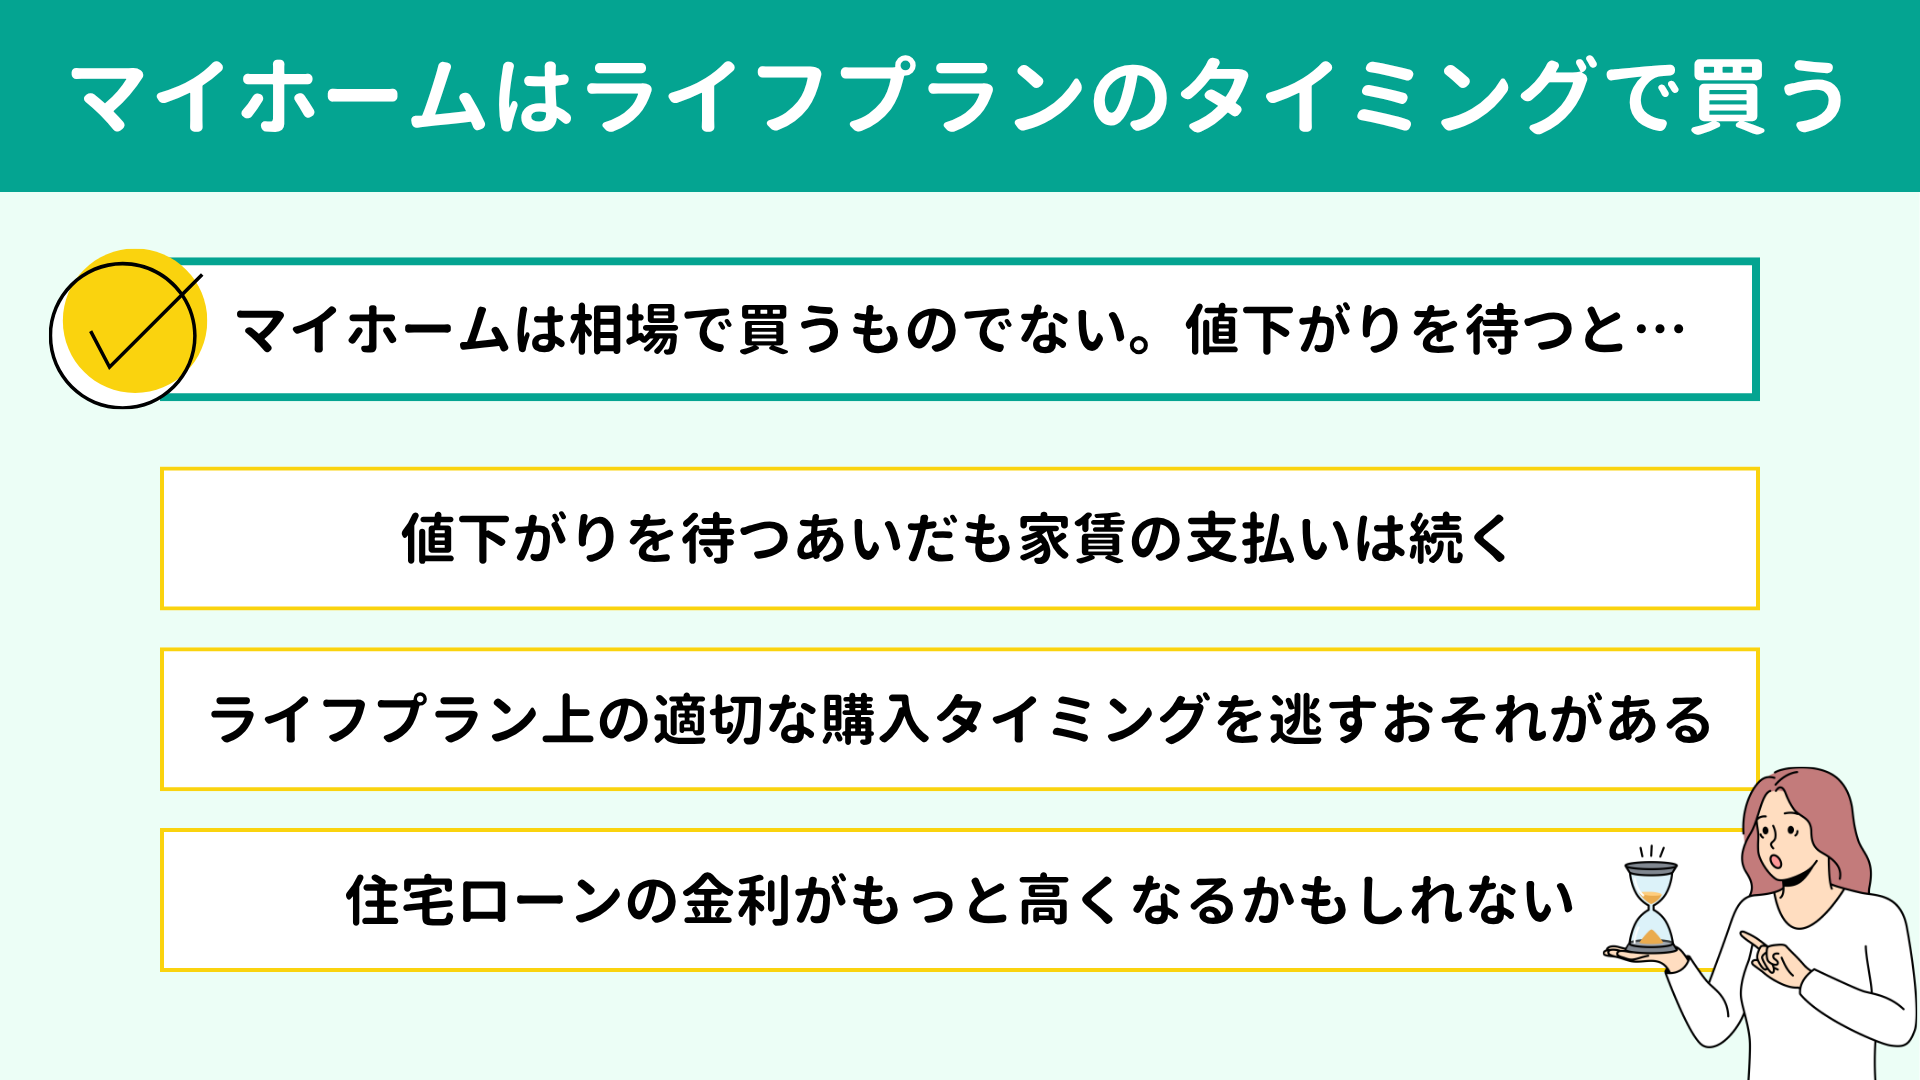
しかし、マイホームは相場で買うものではありません。あなたの ライフプランのタイミングで買うものです。たとえば子どもの入学、転勤や転職、結婚・出産を経て家計の状況が落ち着いてきたときなどがあげられます。
住宅価格が高い現在にあっても、ライフプランや家計の状況からみて適切なタイミングであれば、値下がりを待たず購入を検討すべきです。
そもそも、住宅価格が下がるまで待っても、必ずしも得になるとは言い切れません。
その理由を解説していきます。
しかし、マイホームは相場で買うものではありません。あなたの ライフプランのタイミングで買うものです。たとえば子どもの入学、転勤や転職、結婚・出産を経て家計の状況が落ち着いてきたときなどがあげられます。
住宅価格が高い現在にあっても、ライフプランや家計の状況からみて適切なタイミングであれば、値下がりを待たず購入を検討すべきです。
そもそも、住宅価格が下がるまで待っても、必ずしも得になるとは言い切れません。
その理由を解説していきます。
戸建てやマンションの値下がりを待っているあいだも、今暮らしている賃貸住宅の家賃の支払いは続きます。
家賃15万円の賃貸住宅に住んでいるとすれば、3年間で総額540万円、5年間で900万円の支出です。
家賃は単なる支出として消えていきますが、住宅ローンの返済となると話が代わります。同じ金額でも住宅ローンの返済であれば、「マイホーム」という自分の資産の形成につながる支払いとなります。
値下がりを待たずに家を買ったとしても、その分早くから資産の形成に取り組めますから、決してマイナスの選択ではないといえるでしょう。
家賃15万円の賃貸住宅に住んでいるとすれば、3年間で総額540万円、5年間で900万円の支出です。
家賃は単なる支出として消えていきますが、住宅ローンの返済となると話が代わります。同じ金額でも住宅ローンの返済であれば、「マイホーム」という自分の資産の形成につながる支払いとなります。
値下がりを待たずに家を買ったとしても、その分早くから資産の形成に取り組めますから、決してマイナスの選択ではないといえるでしょう。
住宅価格の値下がりを待っていたら、ライフプランにおける適切な購入タイミングを逃してしまうおそれがあります。
住宅価格が下がりはじめたときも同様です。今度は「もっと下がるかも。もう少し様子をみよう」と欲が出て、購入を躊躇するかもしれません。
繰り返しますが、ライフプラン上の適切な購入タイミングとは、おもに以下のような時期があげられます。
● 出産後、家庭が落ち着いた時期
● 子どもが入学するとき
● 転勤・転職したとき
● 家計に余裕がある時期 など
予測困難な住宅価格の様子をみるよりも、 希望する暮らしを実現しやすいこうした時期を逃さないことを優先しましょう。
住宅価格が下がりはじめたときも同様です。今度は「もっと下がるかも。もう少し様子をみよう」と欲が出て、購入を躊躇するかもしれません。
繰り返しますが、ライフプラン上の適切な購入タイミングとは、おもに以下のような時期があげられます。
● 出産後、家庭が落ち着いた時期
● 子どもが入学するとき
● 転勤・転職したとき
● 家計に余裕がある時期 など
予測困難な住宅価格の様子をみるよりも、 希望する暮らしを実現しやすいこうした時期を逃さないことを優先しましょう。
仮に住宅価格が安くなっても、住宅ローンの金利が上がれば返済負担は軽くならないかもしれません。
住宅ローンの金利が上がると、借入額が同じなら毎月の返済額と総返済額は増えます。
毎月返済できる額が変わらないなら、借りられる額は金利が上がった分だけ少なくなります。
具体的に、住宅価格(借入額)は6,000万円から5,400万円へ1割下がったが、金利が1%から2%へ上昇した例でみてみましょう。
住宅ローンは返済期間35年の元利均等返済、ボーナス返済なし、金利は全期間で一定とします。
このとき、毎月の返済額と総返済額は下表のとおりです。
住宅ローンの金利が上がると、借入額が同じなら毎月の返済額と総返済額は増えます。
毎月返済できる額が変わらないなら、借りられる額は金利が上がった分だけ少なくなります。
具体的に、住宅価格(借入額)は6,000万円から5,400万円へ1割下がったが、金利が1%から2%へ上昇した例でみてみましょう。
住宅ローンは返済期間35年の元利均等返済、ボーナス返済なし、金利は全期間で一定とします。
このとき、毎月の返済額と総返済額は下表のとおりです。
| 借入額 | 6,000万円 | 5,400万円 |
| 住宅ローン金利 | 1% | 2% |
| 毎月の返済額 | 17万円 | 17万9,000円 |
| 総返済額 | 7,114万円 | 7,514万円 |
借入希望金額から返済額を計算:【フラット35】にてシミュレーション
毎月の返済額は1万円弱、総返済額は400万円増えました。
住宅は金額が大きい分、1%の金利の差でも返済額に大きく影響します。
くわえて、2024年3月のマイナス金利政策解除にともなって住宅ローン金利は上昇基調にあり、今後も固定金利・変動金利ともに上昇が見込まれています。(※)
住宅価格が下がっても、住宅ローン金利の動向によっては逆に返済額が増えるおそれと覚えておきましょう。
※参考
"金利のある世界"でどう変わる?これからの住宅ローン選びを考えよう:住宅金融支援機構
毎月の返済額は1万円弱、総返済額は400万円増えました。
住宅は金額が大きい分、1%の金利の差でも返済額に大きく影響します。
くわえて、2024年3月のマイナス金利政策解除にともなって住宅ローン金利は上昇基調にあり、今後も固定金利・変動金利ともに上昇が見込まれています。(※)
住宅価格が下がっても、住宅ローン金利の動向によっては逆に返済額が増えるおそれと覚えておきましょう。
※参考
"金利のある世界"でどう変わる?これからの住宅ローン選びを考えよう:住宅金融支援機構
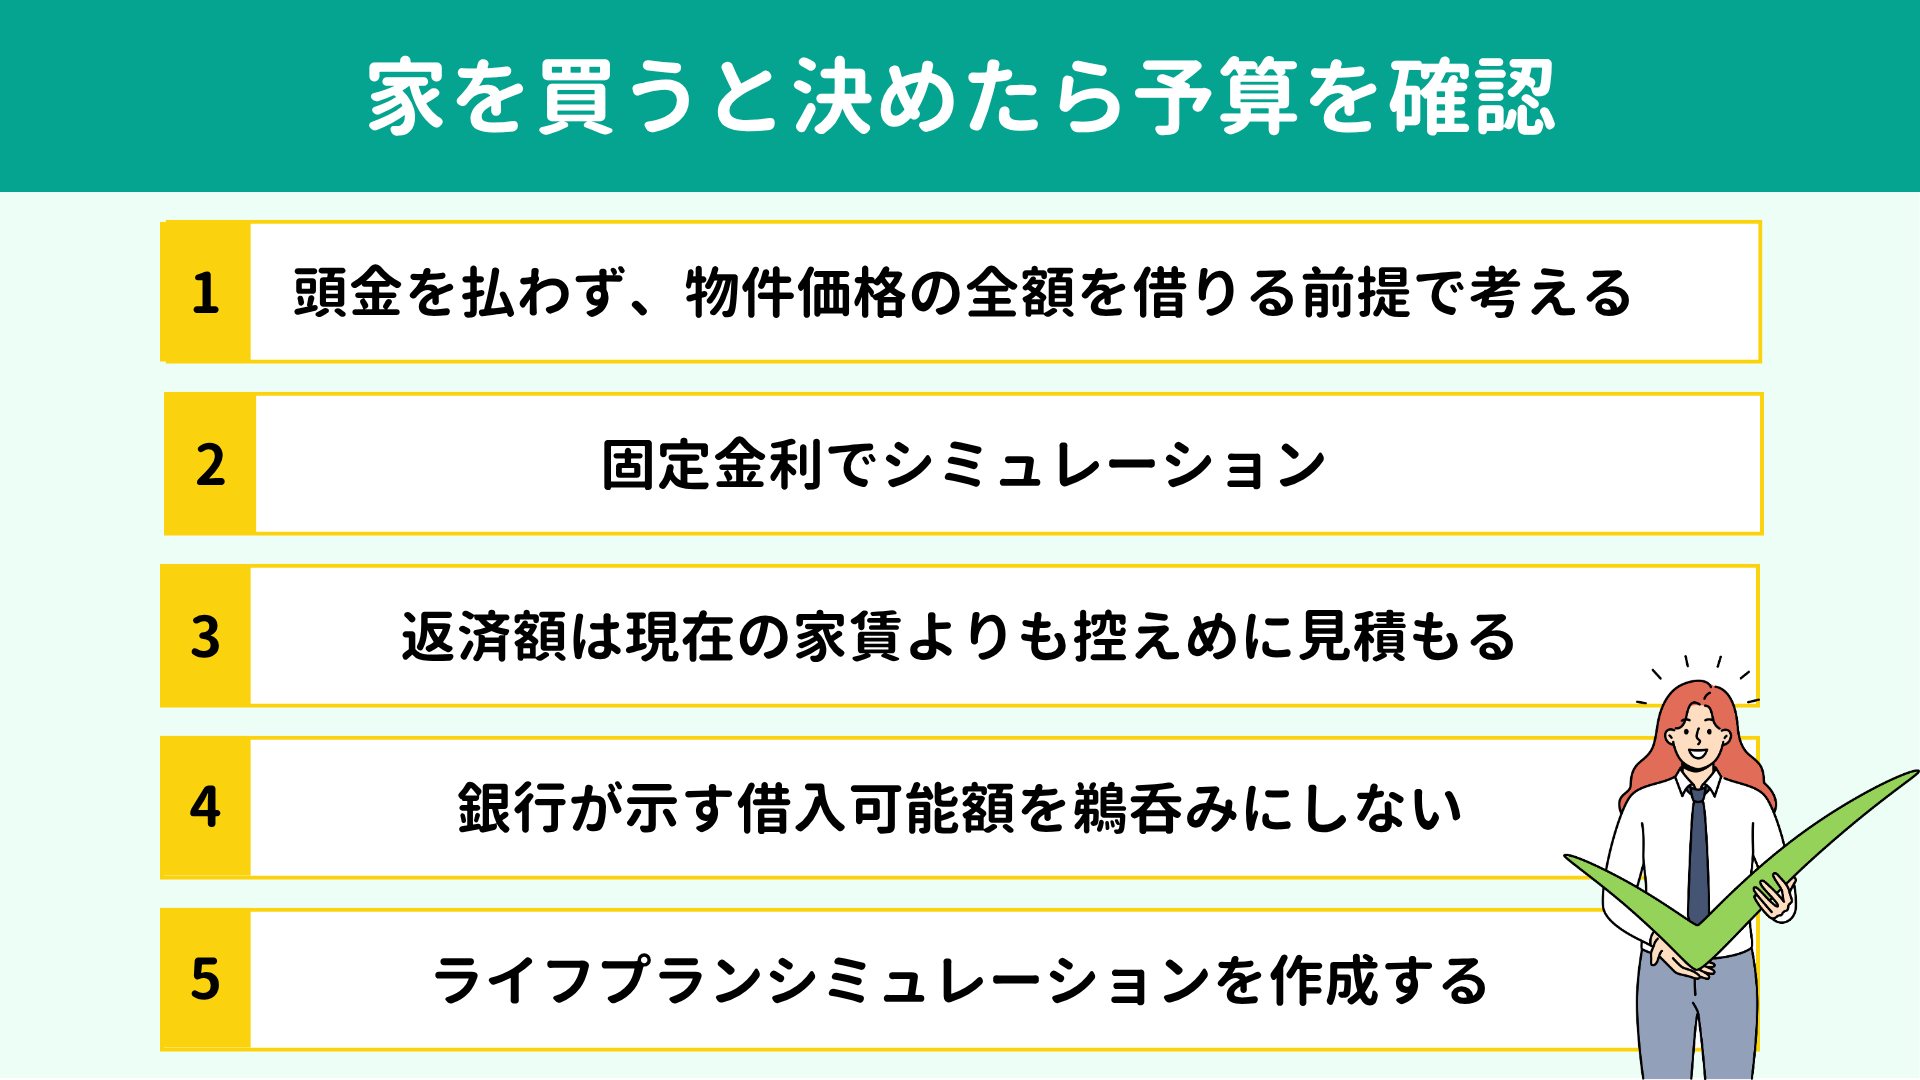
さて、家の値下がりを待つのをやめて「今買う」と決めたとしたら、次は「いくらの家なら買えるか?住宅ローンをいくら組めるか?」が気になります。シミュレーションサイトを使って、月々の返済額などから借入額を算出してみる方も多いでしょう。
ここでは、シミュレーションや無理なく返済できる額を判断する際のポイントを5つ紹介します。
ここでは、シミュレーションや無理なく返済できる額を判断する際のポイントを5つ紹介します。
2026年時点でのマイホーム購入においては、頭金を払わず、物件価格の全額で住宅ローンを組むほうが有利だといえます。
なぜなら、手元資金を残して運用にまわすほうが資産を増やせる可能性が高いからです。
したがって、 借入額=物件価格として考えていきましょう。
【関連記事】
なぜなら、手元資金を残して運用にまわすほうが資産を増やせる可能性が高いからです。
したがって、 借入額=物件価格として考えていきましょう。
【関連記事】
【FP解説】マイホーム購入で後悔しないための正解5選
「マイホームは今、本当に買うべき?」「ローンは変動と固定、どちらを選べば後悔しない?」「いくらまで借りて大丈夫なの?」
共働きで収入が安定しているご夫婦でも、住宅購入の判断には強いプレッシャーを感じているのではないでしょうか…
共働きで収入が安定しているご夫婦でも、住宅購入の判断には強いプレッシャーを感じているのではないでしょうか…

借入額や返済額をシミュレーションする際は、固定金利を選んでおこないましょう。
固定金利だと全期間で返済額が一定となり、教育費や老後資金を含めた将来の家計の状況を想像しやすいためです。
最終的に変動金利を選ぶことになったとしても、きちんと計画を立てたうえでなら、それはそれで問題ありません。ただ、シミュレーションについては全期間固定金利でおこないましょう。
固定金利だと全期間で返済額が一定となり、教育費や老後資金を含めた将来の家計の状況を想像しやすいためです。
最終的に変動金利を選ぶことになったとしても、きちんと計画を立てたうえでなら、それはそれで問題ありません。ただ、シミュレーションについては全期間固定金利でおこないましょう。
毎月の返済額を、現在払っている家賃とイコールで考えてはいけません。
たとえば今、家賃を毎月15万円払っているからといって、住宅ローンの返済額も15万円ぐらいなら大丈夫だろうと考えるのは危険です。
持ち家を買うと、住宅ローンの返済に以下の支出が加わります。
● 固定資産税
● 修繕・メンテナンス費(戸建て)
● 管理費・修繕積立金(マンション)
● 駐車場代(マンション)
これらの支出だけで年間50万円~100万円になるケースもみられます。
賃貸暮らしだとみえづらい諸費用を考慮し、返済額は家賃よりも控えめな水準で判断・シミュレーションしましょう。
たとえば今、家賃を毎月15万円払っているからといって、住宅ローンの返済額も15万円ぐらいなら大丈夫だろうと考えるのは危険です。
持ち家を買うと、住宅ローンの返済に以下の支出が加わります。
● 固定資産税
● 修繕・メンテナンス費(戸建て)
● 管理費・修繕積立金(マンション)
● 駐車場代(マンション)
これらの支出だけで年間50万円~100万円になるケースもみられます。
賃貸暮らしだとみえづらい諸費用を考慮し、返済額は家賃よりも控えめな水準で判断・シミュレーションしましょう。
銀行に相談に行かれる方は、
銀行が提示する借入可能額を鵜呑みにしないこともポイントです。
銀行が教えてくれる借入可能額は、ひらたく表現すると「あなただったらこれだけ借りられますよ」という金額です。「毎月無理なく返済し、安定した生活を営んでいける金額」ではありません。
教育費や老後資金までふまえて、現実的な予算を算出しましょう。
銀行が教えてくれる借入可能額は、ひらたく表現すると「あなただったらこれだけ借りられますよ」という金額です。「毎月無理なく返済し、安定した生活を営んでいける金額」ではありません。
教育費や老後資金までふまえて、現実的な予算を算出しましょう。
ライフプランシミュレーションとは、将来の家計の収支バランスを可視化できるツールです。ライフプランシミュレーションを作成すると、将来の働き方や収入、生活費、教育費、老後資金、その他まとまった支出を考慮し、無理のない返済額・借入額を確認できます。
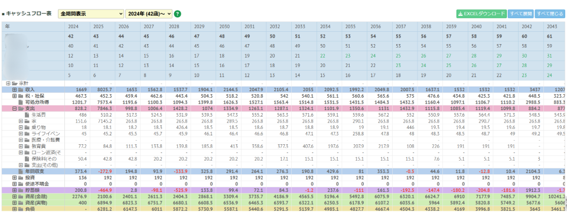
ライフプランシミュレーションはExcelテンプレートなどを使えば自作もできます。しかし、上の図をご覧のとおり、これらをすべて入力していくのはかなり骨が折れるだろうと思います。また、いくらで入力すればよいか分からない箇所も出てくるはずです。
大変な作業ではありますが、将来にわたりお金に困らず暮らすためにも、人生最大の買いものといえる住宅購入を決めた方全員に取り組んでいただきたい!と思うほど重要なツールです。
したがって、できればお近くのFPへの依頼を検討していただきたいと思います。
大変な作業ではありますが、将来にわたりお金に困らず暮らすためにも、人生最大の買いものといえる住宅購入を決めた方全員に取り組んでいただきたい!と思うほど重要なツールです。
したがって、できればお近くのFPへの依頼を検討していただきたいと思います。
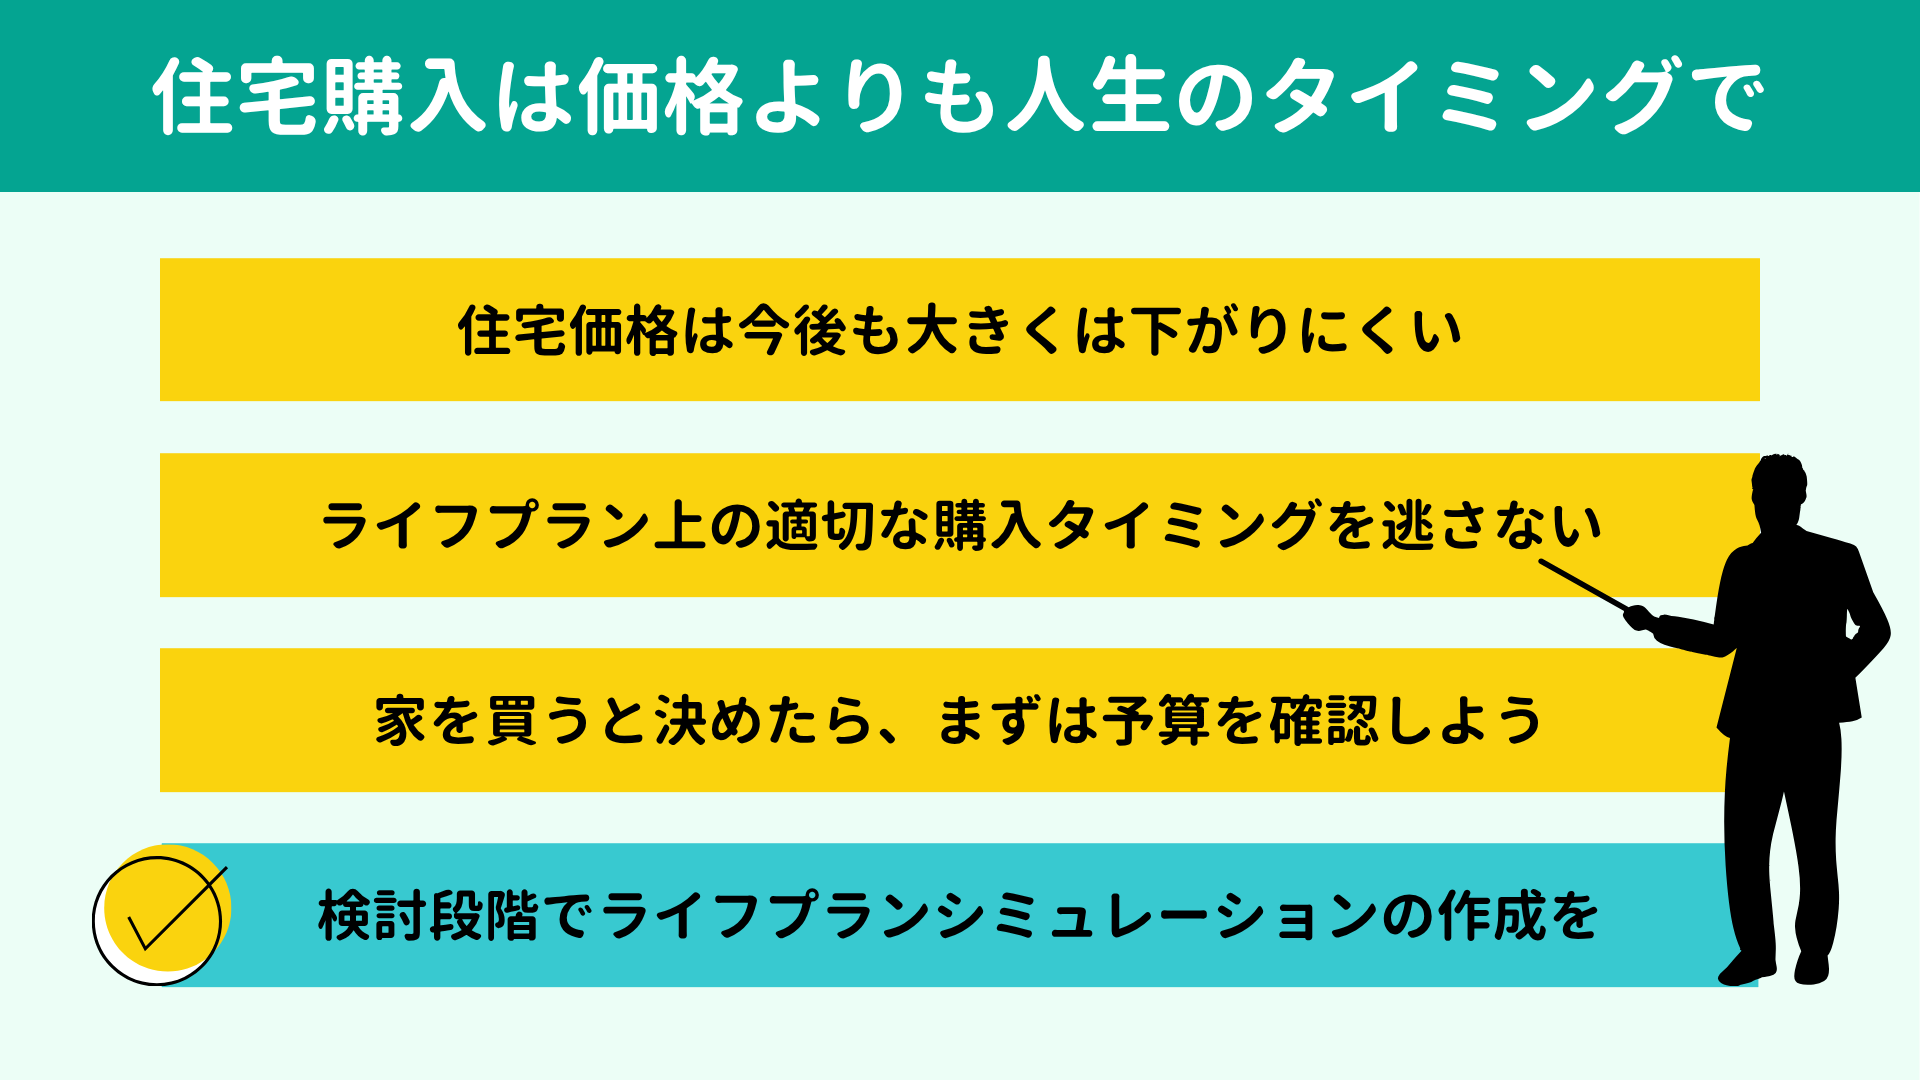
2026年9月現在でいうと、住宅価格は上昇基調にあり、建築費も高水準で推移している状況です。
マイホームは大きな買いものだからこそ、買うべきか、待つべきか判断に悩みます。
そこで、本記事の内容を覚えておいていただきたいと思います。
本記事の要点は以下のとおりです。
マイホームは大きな買いものだからこそ、買うべきか、待つべきか判断に悩みます。
そこで、本記事の内容を覚えておいていただきたいと思います。
本記事の要点は以下のとおりです。
|

マイホームの購入は、先の読めない住宅価格よりも
人生のタイミングで決めましょう。
「自分たちが無理なく買える金額が分からない」
「家を買って教育費や老後資金への影響が心配」とお悩みの方は、後悔する前にFPへの相談をご検討いただきたいと思います。
もちろん当所でも住宅購入や住宅ローンに関するご相談に対応いたしており、初回面談は無料です。お仕事終わりや休日にお越しいただきやすい平日夜間・土日祝日の面談も受け付けております。
気になる方は下のバナーまたはこちらのお問い合わせフォームから、お気軽にお問い合わせください。
【関連記事】
「自分たちが無理なく買える金額が分からない」
「家を買って教育費や老後資金への影響が心配」とお悩みの方は、後悔する前にFPへの相談をご検討いただきたいと思います。
もちろん当所でも住宅購入や住宅ローンに関するご相談に対応いたしており、初回面談は無料です。お仕事終わりや休日にお越しいただきやすい平日夜間・土日祝日の面談も受け付けております。
気になる方は下のバナーまたはこちらのお問い合わせフォームから、お気軽にお問い合わせください。
【関連記事】
【FP解説】マイホーム購入で後悔しないための正解5選
「マイホームは今、本当に買うべき?」「ローンは変動と固定、どちらを選べば後悔しない?」「いくらまで借りて大丈夫なの?」
共働きで収入が安定しているご夫婦でも、住宅購入の判断には強いプレッシャーを感じているのではないでしょうか…
共働きで収入が安定しているご夫婦でも、住宅購入の判断には強いプレッシャーを感じているのではないでしょうか…