

30代、貯金ゼロでNISAを始めてよい?毎月の積立額は?FPが解説
2026年9月11日
執筆者:土屋 ごう
執筆者:土屋 ごう
「老後のために投資を始めたほうがよいことは分かっているけれど、投資にまわせる余裕がない…」
とくにNISA制度が改正されてから、当所にはこうしたご相談がよく寄せられるようになりました。
お話をうかがうと、周囲にNISAを始める人が増えるなかで「自分も30代なのにまだ投資を始めていない」、「NISAなら少額でも積み立てられるから、少しでも早く始めたほうがよいのでは」と、焦る気持ちがみえてきます。
30代の子育て世帯はまず、老後資金の前に住宅購入や教育費など近い将来の支出を考えるべきです。そうした備えがない状態でNISAを始めようとしている方に対して、私は先に貯金に取り組むようお伝えしています。
本記事では、NISAを始める前にどれくらい貯金すればよいのか、NISAを始める際に注意したいこと、積立額の決め方などをお伝えしていきます。
NISAをスタートするまでのロードマップとしてご活用ください。
とくにNISA制度が改正されてから、当所にはこうしたご相談がよく寄せられるようになりました。
お話をうかがうと、周囲にNISAを始める人が増えるなかで「自分も30代なのにまだ投資を始めていない」、「NISAなら少額でも積み立てられるから、少しでも早く始めたほうがよいのでは」と、焦る気持ちがみえてきます。
30代の子育て世帯はまず、老後資金の前に住宅購入や教育費など近い将来の支出を考えるべきです。そうした備えがない状態でNISAを始めようとしている方に対して、私は先に貯金に取り組むようお伝えしています。
本記事では、NISAを始める前にどれくらい貯金すればよいのか、NISAを始める際に注意したいこと、積立額の決め方などをお伝えしていきます。
NISAをスタートするまでのロードマップとしてご活用ください。
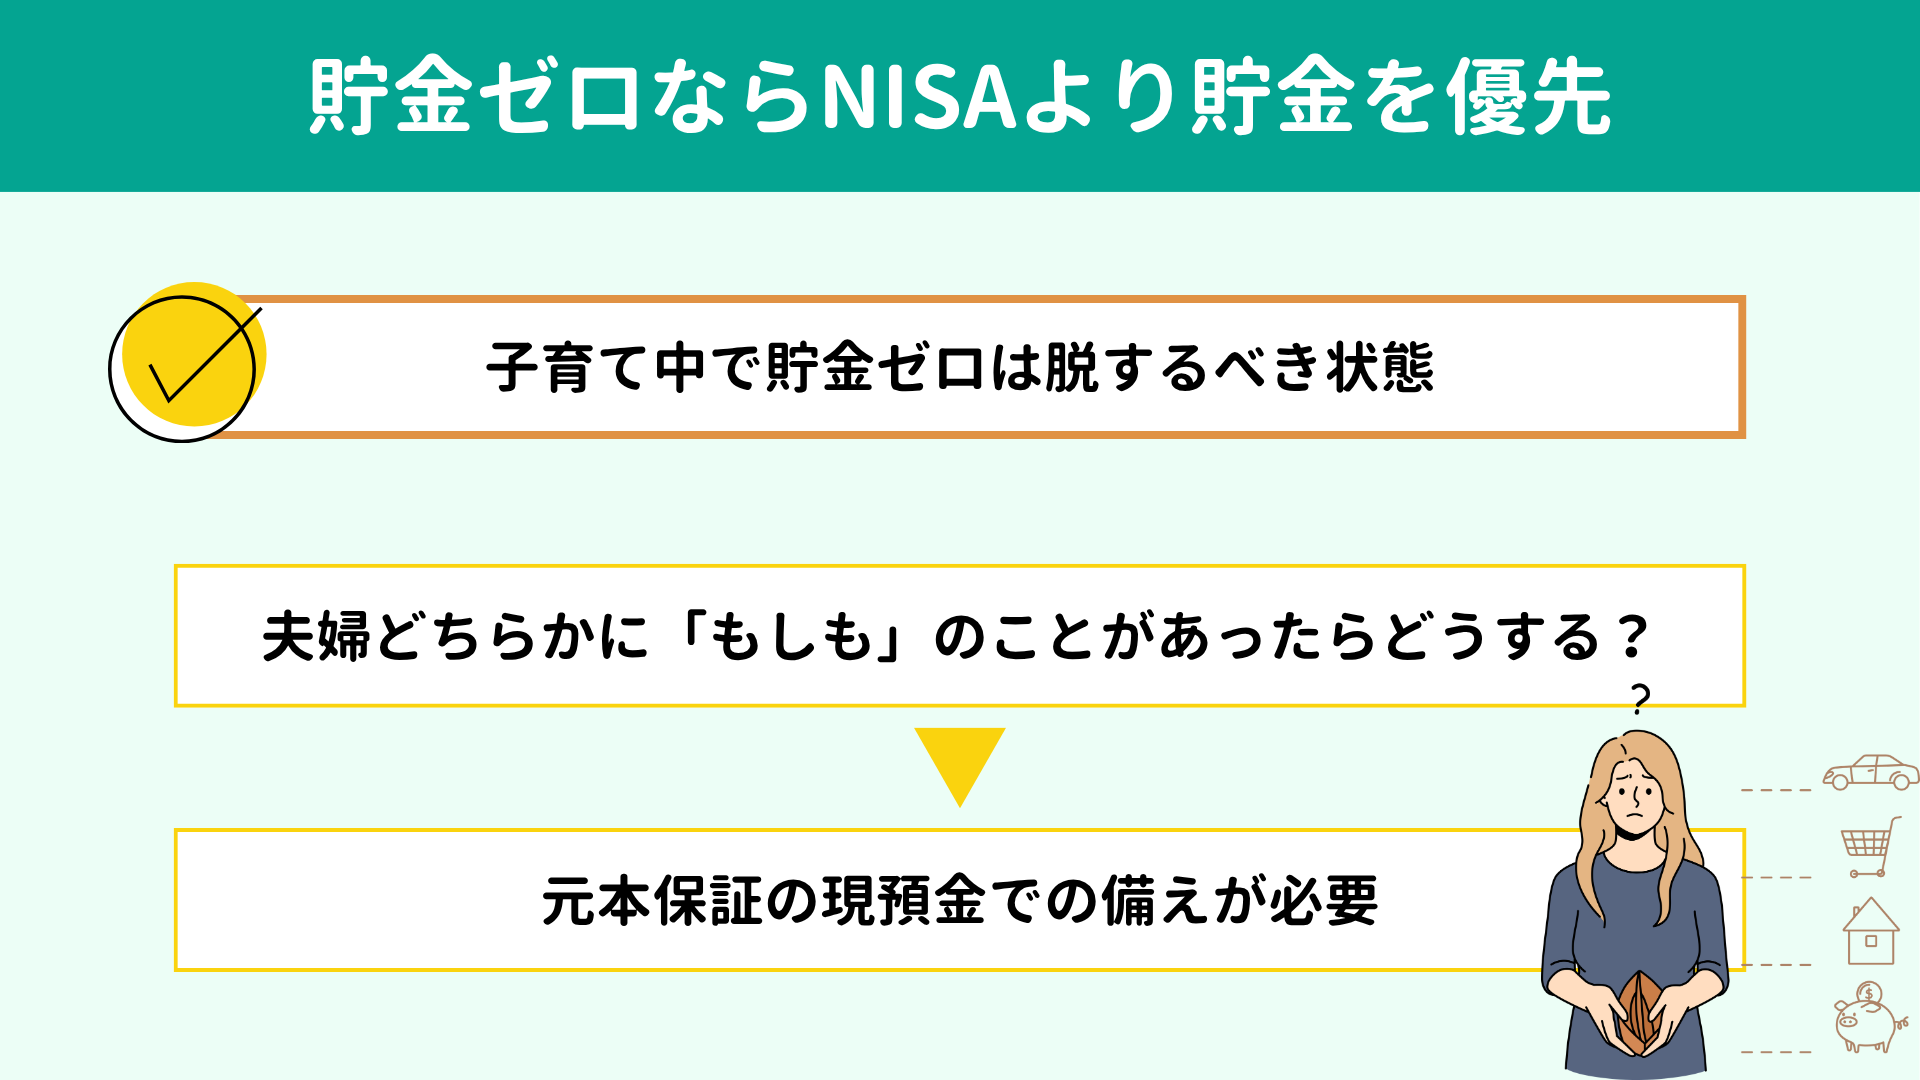
最初から厳しいことをお伝えしますが、そもそも子育て中の世帯で貯金ゼロというのは、一刻も早く脱するべき状態です。
もしも、夫婦のどちらかが病気や不慮のケガで働けなくなったら、家計はどうなりますか?
こうした「もしも」に備えられる、
最低限の現預金が必要です。
NISAではなく、現預金です。
なぜ、現預金なのか。
理由はひとつ、現預金は元本保証だからです。
仮に、貯金ゼロでNISAでの積み立てに取り組んでいたとしましょう。
病気やケガ、家電の故障など急な出費が生じた際には、現預金を持っていませんから、運用中の資産を売って対応することになるでしょう。
NISAは投資ですので、積み立てる投資信託は当然、日々値動きします。たとえば100万円だった元本が80万円に値下がりしているときに全額売却するとなれば、20万円損しますよね。
売らずに持ち続けられたらいずれは回復するかもしれない。けれど現預金がないために売る以外の選択肢がとれません。しかも、売っても手に入る金額は元本より少ない80万円です。
周囲がNISAを始めているからといって、あなたも始めるべきとは必ずしもいえません。貯金がないのであれば、まずは貯金から取り組みましょう。
もしも、夫婦のどちらかが病気や不慮のケガで働けなくなったら、家計はどうなりますか?
こうした「もしも」に備えられる、
最低限の現預金が必要です。
NISAではなく、現預金です。
なぜ、現預金なのか。
理由はひとつ、現預金は元本保証だからです。
仮に、貯金ゼロでNISAでの積み立てに取り組んでいたとしましょう。
病気やケガ、家電の故障など急な出費が生じた際には、現預金を持っていませんから、運用中の資産を売って対応することになるでしょう。
NISAは投資ですので、積み立てる投資信託は当然、日々値動きします。たとえば100万円だった元本が80万円に値下がりしているときに全額売却するとなれば、20万円損しますよね。
売らずに持ち続けられたらいずれは回復するかもしれない。けれど現預金がないために売る以外の選択肢がとれません。しかも、売っても手に入る金額は元本より少ない80万円です。
周囲がNISAを始めているからといって、あなたも始めるべきとは必ずしもいえません。貯金がないのであれば、まずは貯金から取り組みましょう。
ではNISAを始める前にいくらぐらい貯めておけばよいか?というと、「
半年分の生活費+5年以内に使うお金」が目安です。
まず病気などによる収入減や予想外の出費に備えるために、生活費の半年分を確保します。住宅ローンの返済や教育費なども生活費に含めて計算しましょう。
続いて、5年以内に予定している出費を加えます。
住宅購入の頭金や車の買い替え、旅行など、すでに予定されているまとまった出費を洗い出して合計しましょう。
こうして「半年分の生活費+5年以内に予定している出費」を導き出します。
投資は余裕資金でおこなうもの。まずは、万が一のためのお金や目先使う予定があるお金を預貯金で確保しましょう。
まず病気などによる収入減や予想外の出費に備えるために、生活費の半年分を確保します。住宅ローンの返済や教育費なども生活費に含めて計算しましょう。
続いて、5年以内に予定している出費を加えます。
住宅購入の頭金や車の買い替え、旅行など、すでに予定されているまとまった出費を洗い出して合計しましょう。
こうして「半年分の生活費+5年以内に予定している出費」を導き出します。
投資は余裕資金でおこなうもの。まずは、万が一のためのお金や目先使う予定があるお金を預貯金で確保しましょう。
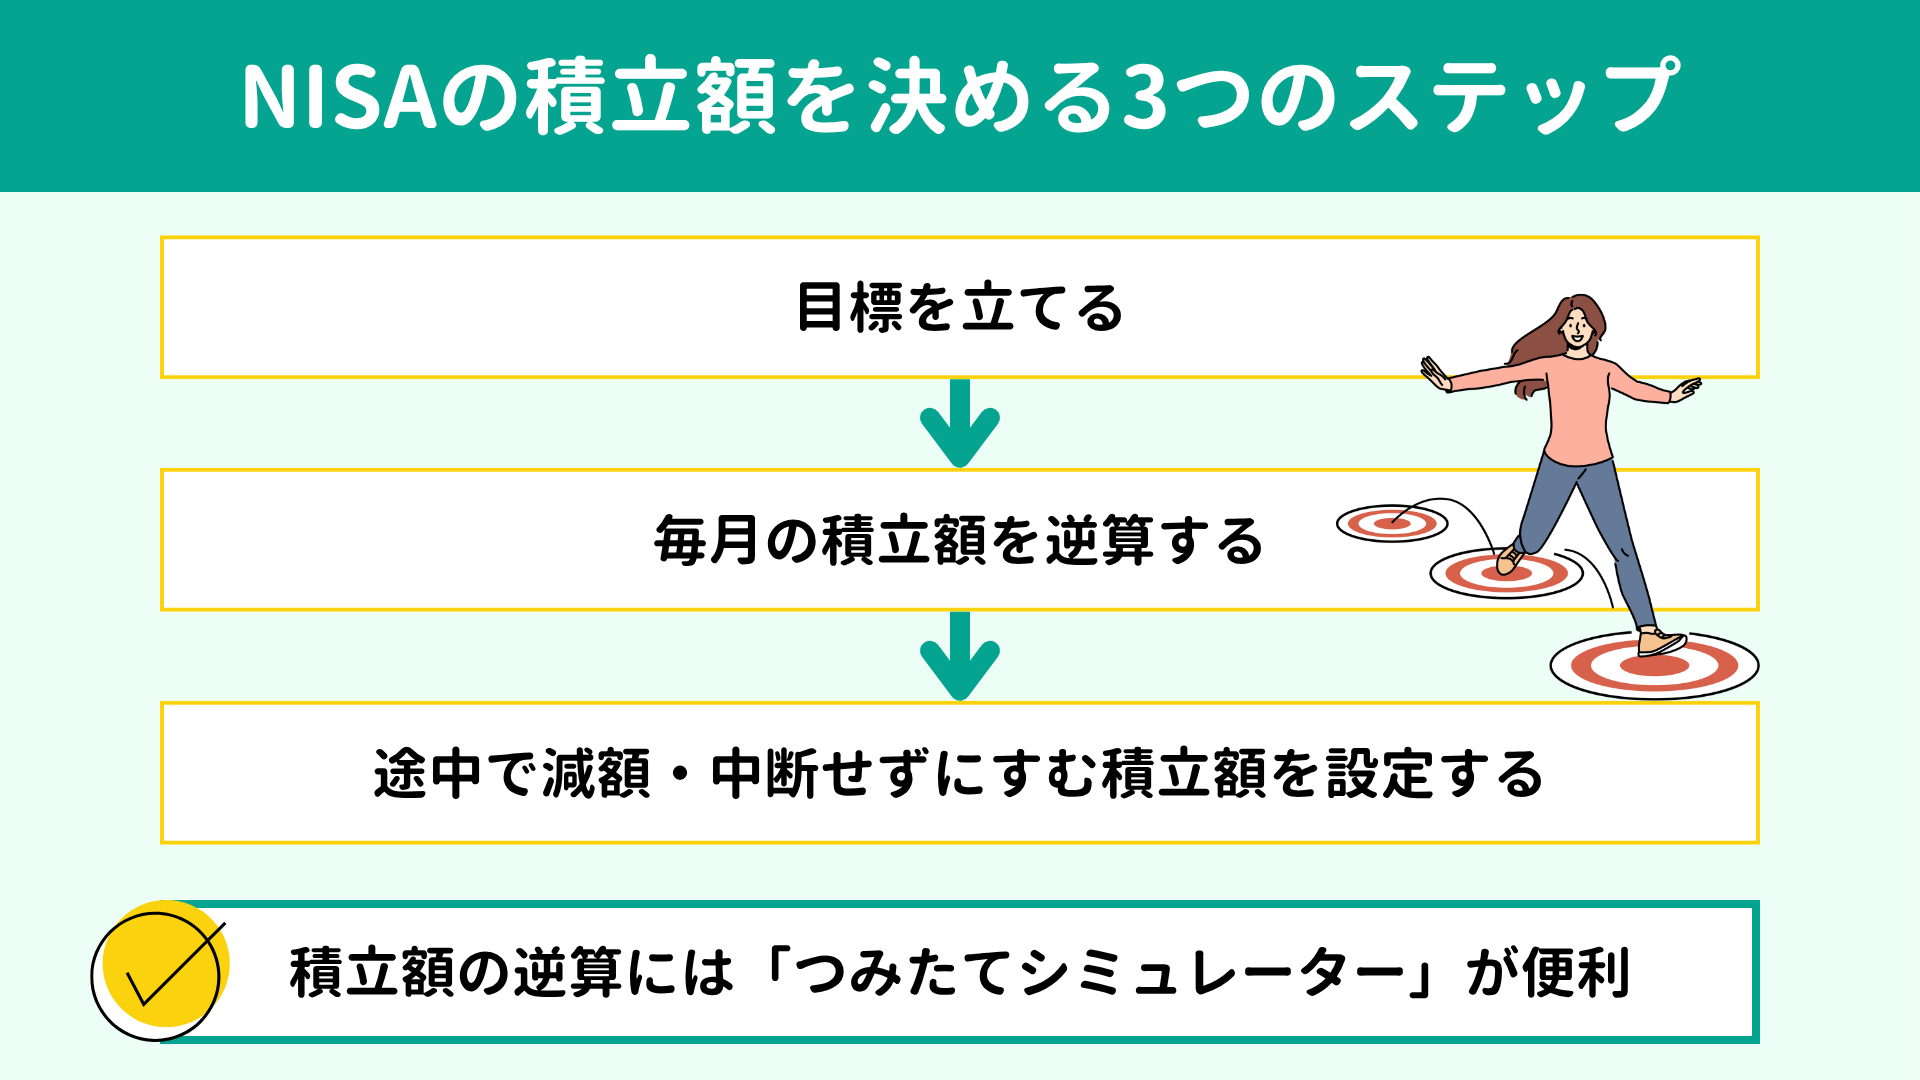
半年分の生活費と5年以内に使うお金を貯められたら、いよいよNISAをスタートできる段階です。本来ならライフプランシミュレーションを作成して運用の目的や運用期間を整理したうえで計画的に設定していきますが、ここでは適切な積立額を簡易的に算出する方法を紹介します。順番にみていきましょう。
まずは大まかでもかまいませんので、
いつまでにいくら準備したいのか、目標を立ててみましょう。
NISAでの積み立ては、子どもの大学進学費用や夫婦の老後資金など、使う予定が少なくとも10年以上先のお金の準備に向いています。
5年以内に使う予定のお金はすでに準備できているはずですので、この先6~9年後までに使う予定があるお金を預貯金で貯めていきながら、10年以上先のお金の準備をNISAで進めていくことになります。
NISAでの積み立ては、子どもの大学進学費用や夫婦の老後資金など、使う予定が少なくとも10年以上先のお金の準備に向いています。
5年以内に使う予定のお金はすでに準備できているはずですので、この先6~9年後までに使う予定があるお金を預貯金で貯めていきながら、10年以上先のお金の準備をNISAで進めていくことになります。
大まかにでも目標を立てたら、逆算して積立額を計算していきましょう。
金融庁が提供している「つみたてシミュレーター」の「毎月いくら積み立てる?」を使うと簡単に積立額を算出できます。
このとき、想定利回りは3.5%に設定するとよいでしょう。積み立てる投資信託にもよりますが、世界株式型のものを選ぶなら3.5%は控えめな水準といえます。
例として、子どもの大学進学費用500万円を12年かけて準備するなら、毎月の積立金額は28,088円と算出されます。
金融庁が提供している「つみたてシミュレーター」の「毎月いくら積み立てる?」を使うと簡単に積立額を算出できます。
このとき、想定利回りは3.5%に設定するとよいでしょう。積み立てる投資信託にもよりますが、世界株式型のものを選ぶなら3.5%は控えめな水準といえます。
例として、子どもの大学進学費用500万円を12年かけて準備するなら、毎月の積立金額は28,088円と算出されます。
目標に到達するために必要な積立額を算出できたら、毎月の貯金額をもとに「無理のない積立額」を考えていきましょう。
無理のない積立額とは、言い換えれば 将来的に減額・中断をせずにすむ金額です。
とくに早い段階で積立額の減額や積み立ての中断を余儀なくされてしまっては、積立投資の時間分散効果を十分に得づらくなってしまうためです。
これから住宅ローンの返済や教育費などで支出がかさんでも、変わらず積み立て続けられる金額を考えてみてください。
そこまで考えたうえで、2で逆算した積立額に設定しても問題なさそうなら、目標に向かって突き進みましょう。
2で逆算した積立額に設定すると無理が生じそうであれば、今は金額を下げてでも無理なく継続できることを優先します。今後、昇給などで家計に余裕が生まれたときに積立額を増やしていきましょう。
無理のない積立額とは、言い換えれば 将来的に減額・中断をせずにすむ金額です。
とくに早い段階で積立額の減額や積み立ての中断を余儀なくされてしまっては、積立投資の時間分散効果を十分に得づらくなってしまうためです。
これから住宅ローンの返済や教育費などで支出がかさんでも、変わらず積み立て続けられる金額を考えてみてください。
そこまで考えたうえで、2で逆算した積立額に設定しても問題なさそうなら、目標に向かって突き進みましょう。
2で逆算した積立額に設定すると無理が生じそうであれば、今は金額を下げてでも無理なく継続できることを優先します。今後、昇給などで家計に余裕が生まれたときに積立額を増やしていきましょう。
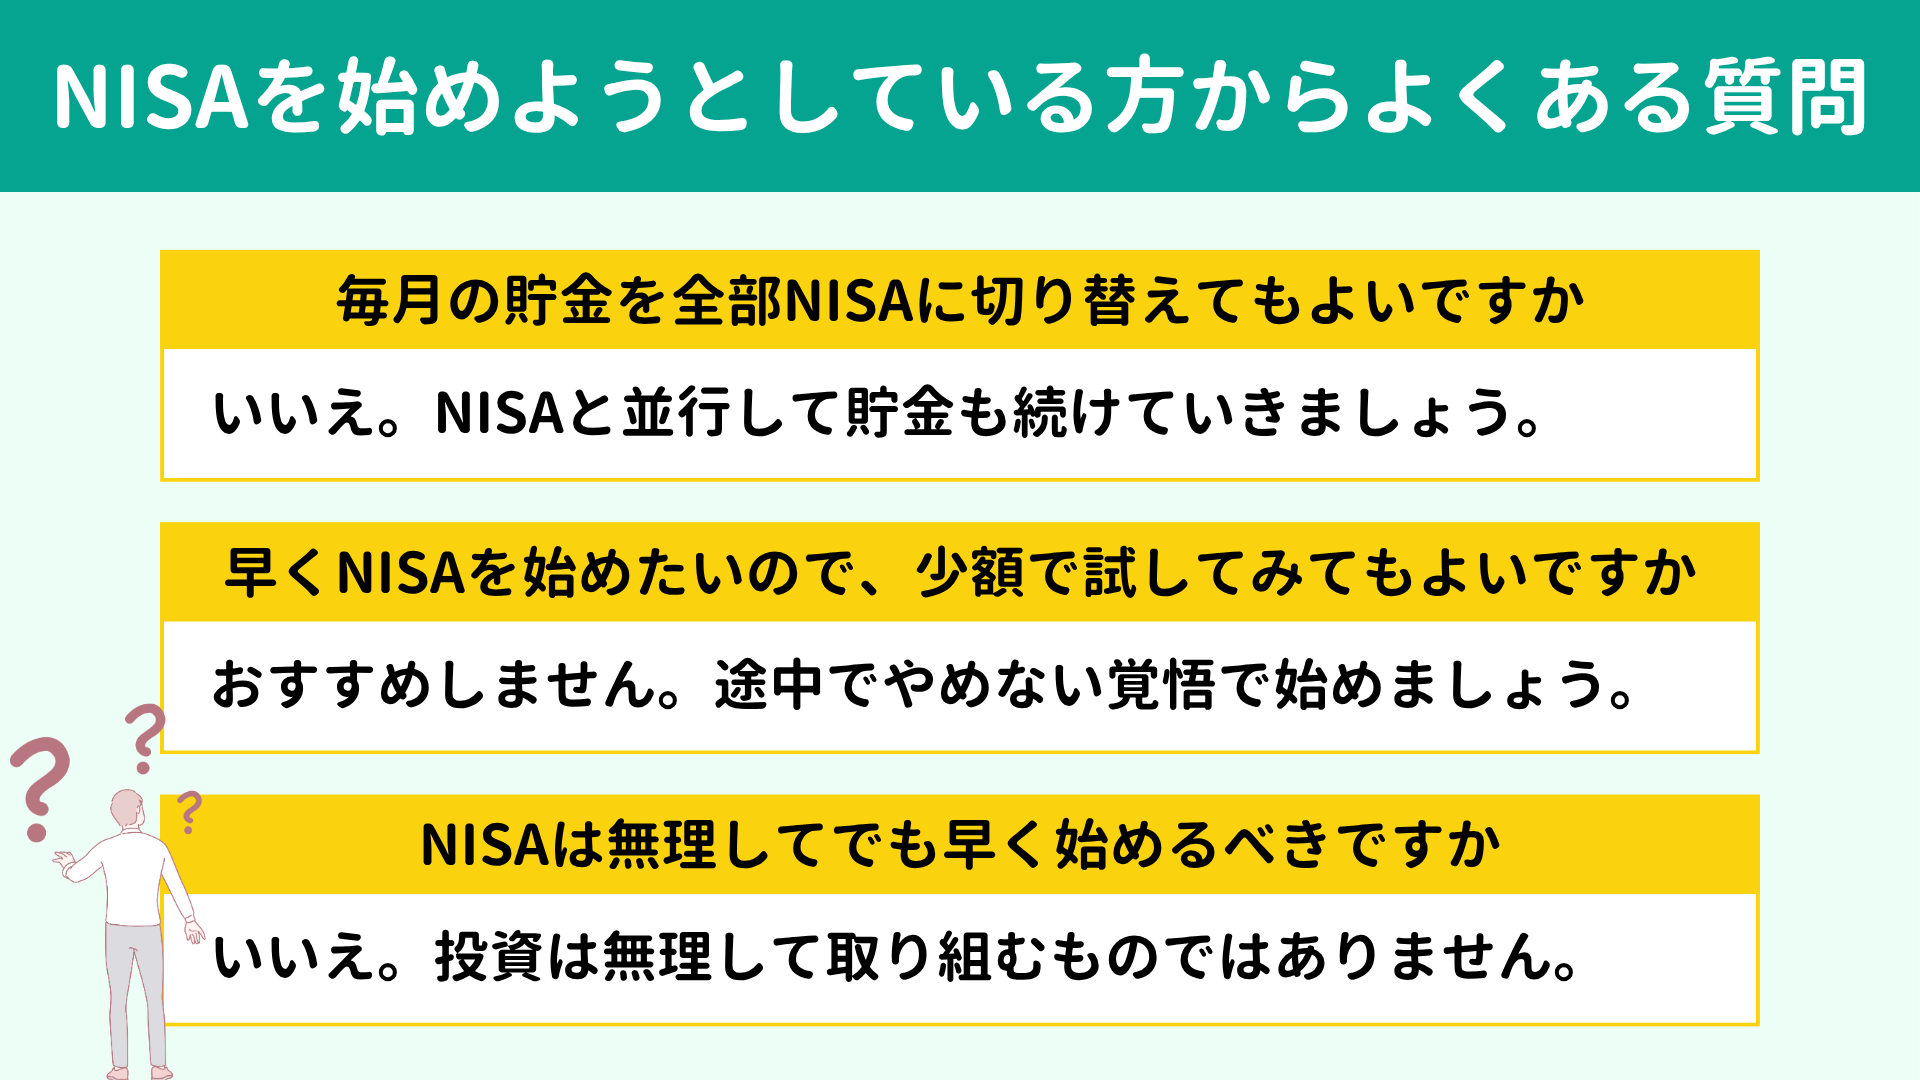
ここでは、NISAを始めようとしている方からよく寄せられる質問を3つ紹介していきます。いずれも、NISAを始める前に必ず知っておいていただきたい内容です。
この先後悔しないためにも、ポイントを押さえておきましょう。
この先後悔しないためにも、ポイントを押さえておきましょう。
いいえ。NISAと並行して貯金も続けていきましょう。
不測の支出や不定期の支出に備えるためです。
たとえば今、毎月3万円を貯金できているのなら、NISAで積み立てる分はそのうち1~2万円、残りは引き続き貯金、といった形で配分しましょう。
不測の支出や不定期の支出に備えるためです。
たとえば今、毎月3万円を貯金できているのなら、NISAで積み立てる分はそのうち1~2万円、残りは引き続き貯金、といった形で配分しましょう。
私個人的には、「お試し感覚」でのスタートはおすすめしません。
少額うんぬんよりも、「お試し」の姿勢での取り組みはやや注意が必要だと考えています。
なぜなら、お試し感覚で始めた積み立ては、やめるのも簡単だからです。
積立投資は長く続けてこそ効果を発揮するものですので、積立額がいくらであってもやめない覚悟で始めていただきたいと思っています。
少額の投資でも長く継続するつもりでスタートするなら問題ありませんが、お試し感覚の少額投資は投資の効果を実感しづらく、やめやすさにつながります。
たとえば月1,000円で1年間積み立てて5%値上がりしたとしても、元本12,000円に対して評価額は12,600円、利益は600円です。「なんだ、投資ってこの程度か。続けていく意味はあるのかな。このお金を別のことに使おうかな」と思いませんか?
値下がりしたら値下がりしたでおもしろくありませんし、積立額が小さい分、損失も小さいために撤退も容易です。
せっかくの積立投資の効果を十分に享受するためにも、 NISAは「お試し」はせずに、最初から1万円、数万円とある程度の覚悟が必要な金額で始めることをおすすめしています。
少額うんぬんよりも、「お試し」の姿勢での取り組みはやや注意が必要だと考えています。
なぜなら、お試し感覚で始めた積み立ては、やめるのも簡単だからです。
積立投資は長く続けてこそ効果を発揮するものですので、積立額がいくらであってもやめない覚悟で始めていただきたいと思っています。
少額の投資でも長く継続するつもりでスタートするなら問題ありませんが、お試し感覚の少額投資は投資の効果を実感しづらく、やめやすさにつながります。
たとえば月1,000円で1年間積み立てて5%値上がりしたとしても、元本12,000円に対して評価額は12,600円、利益は600円です。「なんだ、投資ってこの程度か。続けていく意味はあるのかな。このお金を別のことに使おうかな」と思いませんか?
値下がりしたら値下がりしたでおもしろくありませんし、積立額が小さい分、損失も小さいために撤退も容易です。
せっかくの積立投資の効果を十分に享受するためにも、 NISAは「お試し」はせずに、最初から1万円、数万円とある程度の覚悟が必要な金額で始めることをおすすめしています。
いいえ。投資は無理して取り組むものではありません。
投資に取り組める余裕があるのなら、将来のためにも今のうちから取り組みましょう。ただ、とくに老後資金のために投資であれば、今無理して始めなくてもあとからでも挽回できる可能性があります。
2つの例をご紹介します。
まずは、25歳から60歳になるまで35年間、毎月2万円を積み立てて、年率5%で運用した場合です。60歳の時点で元本は840万円、資産は2,217万円になります。
投資に取り組める余裕があるのなら、将来のためにも今のうちから取り組みましょう。ただ、とくに老後資金のために投資であれば、今無理して始めなくてもあとからでも挽回できる可能性があります。
2つの例をご紹介します。
まずは、25歳から60歳になるまで35年間、毎月2万円を積み立てて、年率5%で運用した場合です。60歳の時点で元本は840万円、資産は2,217万円になります。
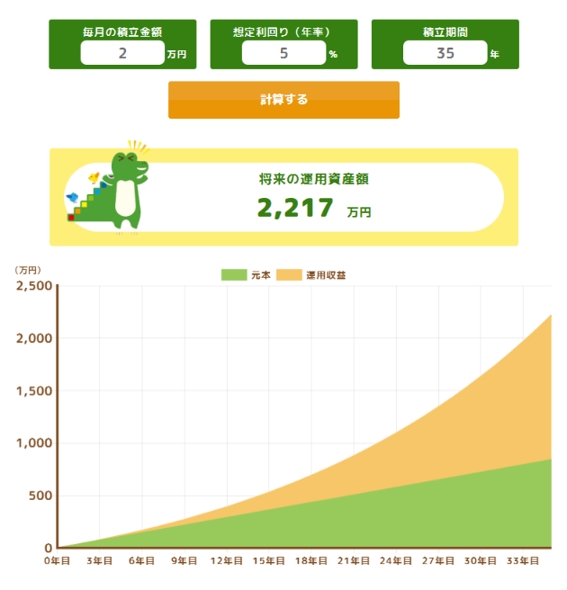
※参考:つみたてシミュレーター|金融庁
次に、45歳~60歳になるまで15年間、毎月10万円を積み立てて、年率5%で運用した場合です。60歳の時点で元本は1,800万円、資産は2,648万円になります。
次に、45歳~60歳になるまで15年間、毎月10万円を積み立てて、年率5%で運用した場合です。60歳の時点で元本は1,800万円、資産は2,648万円になります。
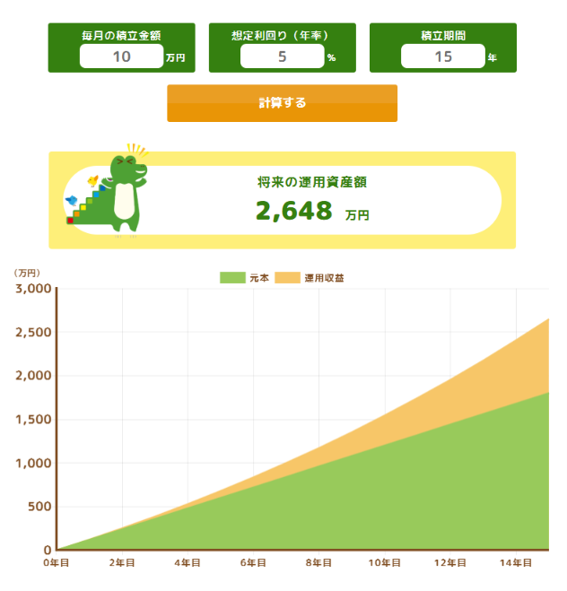
※参考:つみたてシミュレーター|金融庁
2番目の例は1番目の例よりも20年遅く積み立てをスタートしています。
しかし毎月の積立額が大きいため、シミュレーションでは60歳時点での資産額が1番目の例を上回りました。
このように、積み立てを始める時期が遅くても、 毎月積み立てられる額=入金力が大きければ、挽回できる可能性があります。
ですから、30代は仕事や学びに積極的にお金を使って収入アップを目指し、入金力をつけていくのもひとつの選択肢です。
若いうちからの投資はもちろん大切です。あわせて、入金力も同じぐらい大切だと私は考えています。
焦ってしまう気持ちも分かりますが、計画性・戦略を持ちましょう。
老後資金の準備は、計画性があれば40代からでも十分に挽回できます。
2番目の例は1番目の例よりも20年遅く積み立てをスタートしています。
しかし毎月の積立額が大きいため、シミュレーションでは60歳時点での資産額が1番目の例を上回りました。
このように、積み立てを始める時期が遅くても、 毎月積み立てられる額=入金力が大きければ、挽回できる可能性があります。
ですから、30代は仕事や学びに積極的にお金を使って収入アップを目指し、入金力をつけていくのもひとつの選択肢です。
若いうちからの投資はもちろん大切です。あわせて、入金力も同じぐらい大切だと私は考えています。
焦ってしまう気持ちも分かりますが、計画性・戦略を持ちましょう。
老後資金の準備は、計画性があれば40代からでも十分に挽回できます。
投資やNISAに関するご相談、今本当に増えています。
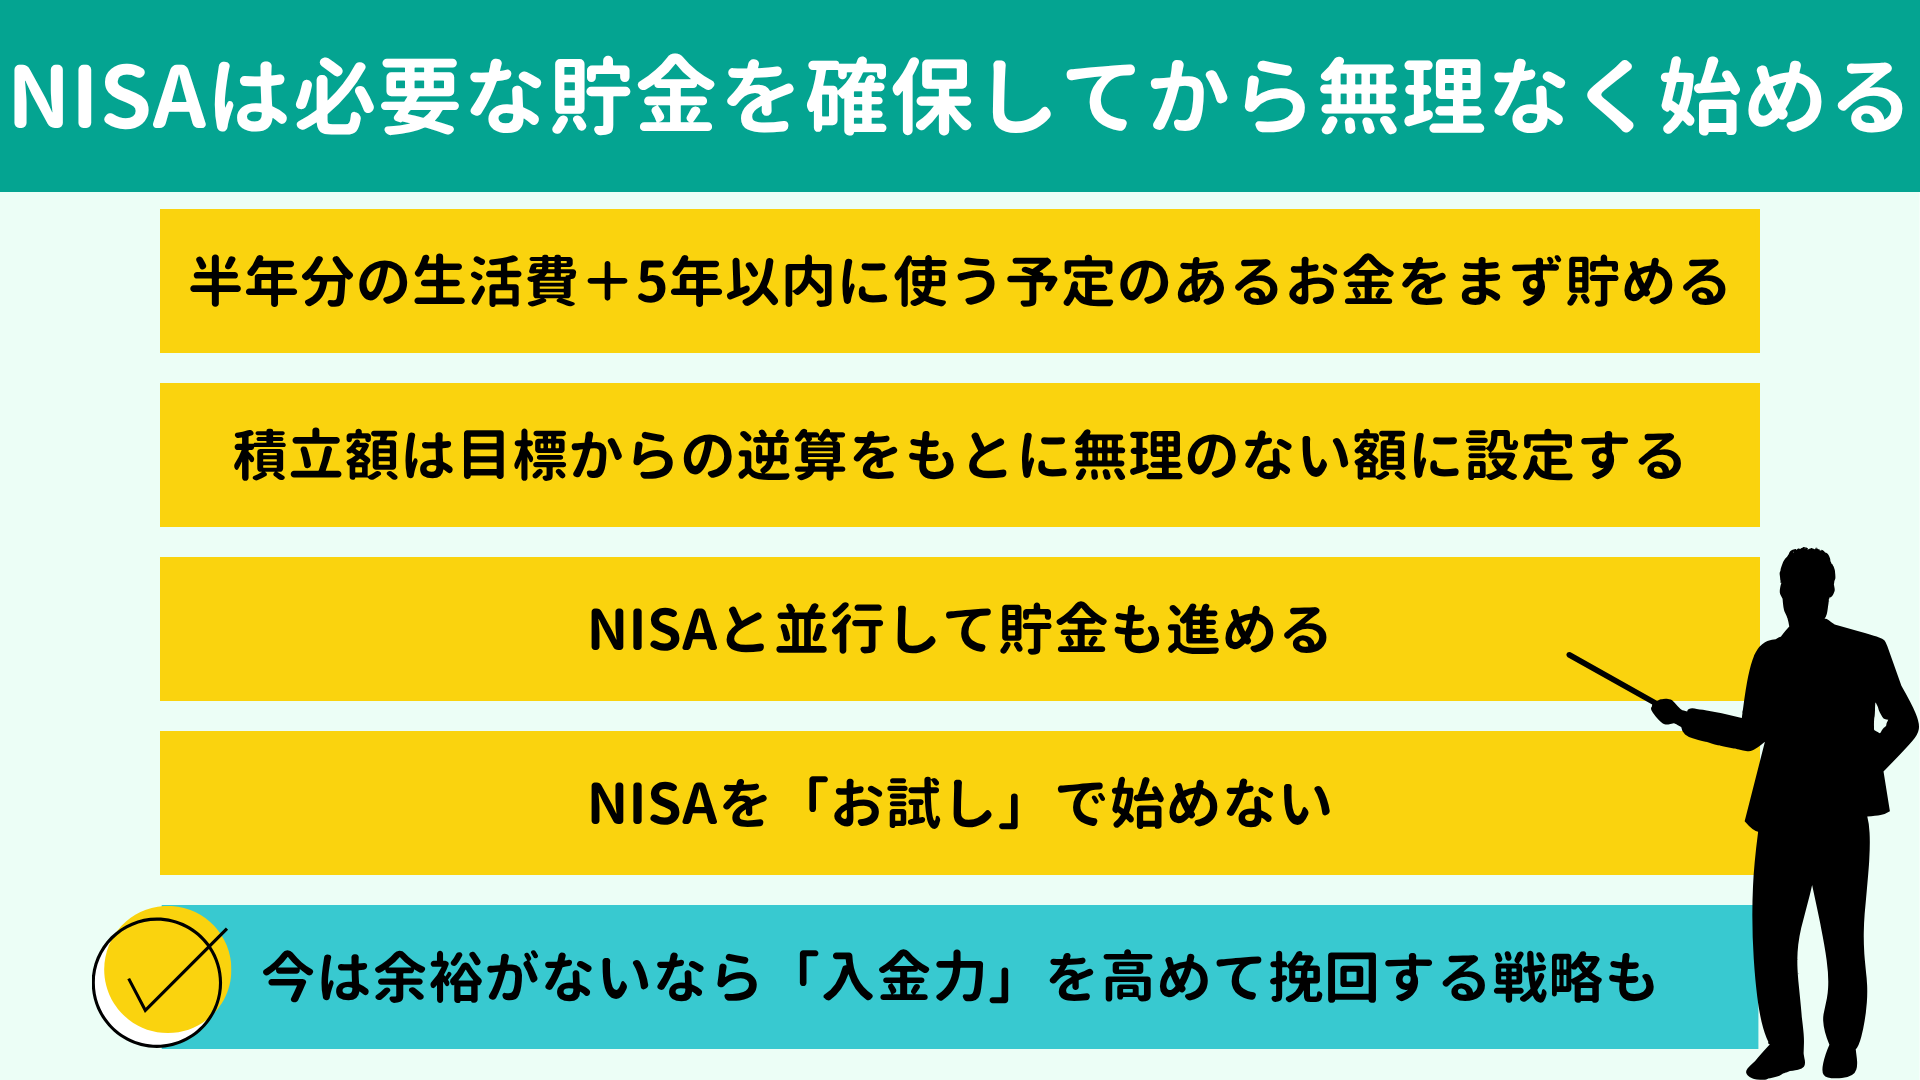
「将来のために投資を」という考えは素晴らしいのですが、焦らず、まずはある程度の貯金を蓄え、計画性を持って始めましょう。
以下に、本記事の要点を簡単にまとめておきます。
「将来のために投資を」という考えは素晴らしいのですが、焦らず、まずはある程度の貯金を蓄え、計画性を持って始めましょう。
以下に、本記事の要点を簡単にまとめておきます。
|

積み立ての目標や積立額の設定については、本来はライフプランシミュレーションの作成をおすすめしています。家族構成や今後のライフイベント、現在の家計の状況などをすべて棚卸ししてから今後の見通しを立てていくため、将来に向けた現実的なロードマップを策定できます。
資産形成についてお悩みの方、疑問をお持ちの方は、まずはお気軽に無料面談にお越しください。どんな小さなことでも「分かった!」に変わるまでお答えいたします。
無料面談のお申し込みは下のバナーまたはこちらのお問い合わせフォームからどうぞ!
【関連記事】
資産形成についてお悩みの方、疑問をお持ちの方は、まずはお気軽に無料面談にお越しください。どんな小さなことでも「分かった!」に変わるまでお答えいたします。
無料面談のお申し込みは下のバナーまたはこちらのお問い合わせフォームからどうぞ!
【関連記事】
【2026年の新NISA戦略】30代・40代なら、結局これだけでOKな理由
新NISAで積立投資をしている30代・40代の方へ。その運用戦略、本当に最適ですか?本記事では、2026年版・30代・40代向けの新NISA戦略をわかりやすく解説します。積立投資枠と成長投資枠の使い分け、毎月の積立額の目安、そして15年後に資産1,000万円以上を目指す方法まで、迷わず続けられる「これだけでOK」な戦略をお伝えします…