

貯蓄型保険は無駄?解約したほうがよいか判断材料をFPが解説
2026年10月2日
執筆者:土屋 ごう
執筆者:土屋 ごう
突然ですが、今保険料を払っているその貯蓄型保険、なぜ加入したのか覚えていますか?
私はFPとしてこれまで800世帯以上の家計相談・家計改善に携わってきました。そのなかで貯蓄型保険は「貯蓄もできるし何となくよさそう」と「何となく」で加入したケースが多く、見直し・解約の対象となりやすい商品です。
「家計の余裕はほしいが、今解約すると元本割れする」という方も、長い目でみれば今解約して保険料を別のことに使ったほうが、後々有利になるかもしれません。
具体的には、お金を使う時期が10年以上先の保険であれば、解約を検討してもよさそうだといえます。
本記事では、貯蓄型保険の解約/継続を判断する材料を示し、貯蓄型保険について知っておきたい3つの注意点まで紹介します。
さっそく、判断材料からみていきましょう。
私はFPとしてこれまで800世帯以上の家計相談・家計改善に携わってきました。そのなかで貯蓄型保険は「貯蓄もできるし何となくよさそう」と「何となく」で加入したケースが多く、見直し・解約の対象となりやすい商品です。
「家計の余裕はほしいが、今解約すると元本割れする」という方も、長い目でみれば今解約して保険料を別のことに使ったほうが、後々有利になるかもしれません。
具体的には、お金を使う時期が10年以上先の保険であれば、解約を検討してもよさそうだといえます。
本記事では、貯蓄型保険の解約/継続を判断する材料を示し、貯蓄型保険について知っておきたい3つの注意点まで紹介します。
さっそく、判断材料からみていきましょう。
- 貯蓄型保険の解約を判断する2つの材料
- お金(保険金・解約返戻金)を使う時期
- 実際に損する金額
- お金を使う時期が10年以上先の保険なら解約を検討
- STEP1:保険証券などで返戻率や受取額を確認する
- STEP2:継続するパターンと解約するパターンを比較する
- 注意点
- 貯蓄型保険を解約せず継続を検討したい4つのケース
- 金利が高い時期に契約していて条件がよい
- 解約したときの損失が大きい
- 個人年金で、定期的な収入として受け取りたい
- 低解約返戻金型で払込期間の満了が近い
- 貯蓄型保険で知っておきたい3つのポイント
- 保障と資産形成は分けたほうが効率的
- 円建ての貯蓄型保険は金利上昇局面に弱い
- 将来、実質的には資産が目減りする可能性がある
- 貯蓄型保険の解約はお金を使う時期と損失額で判断!
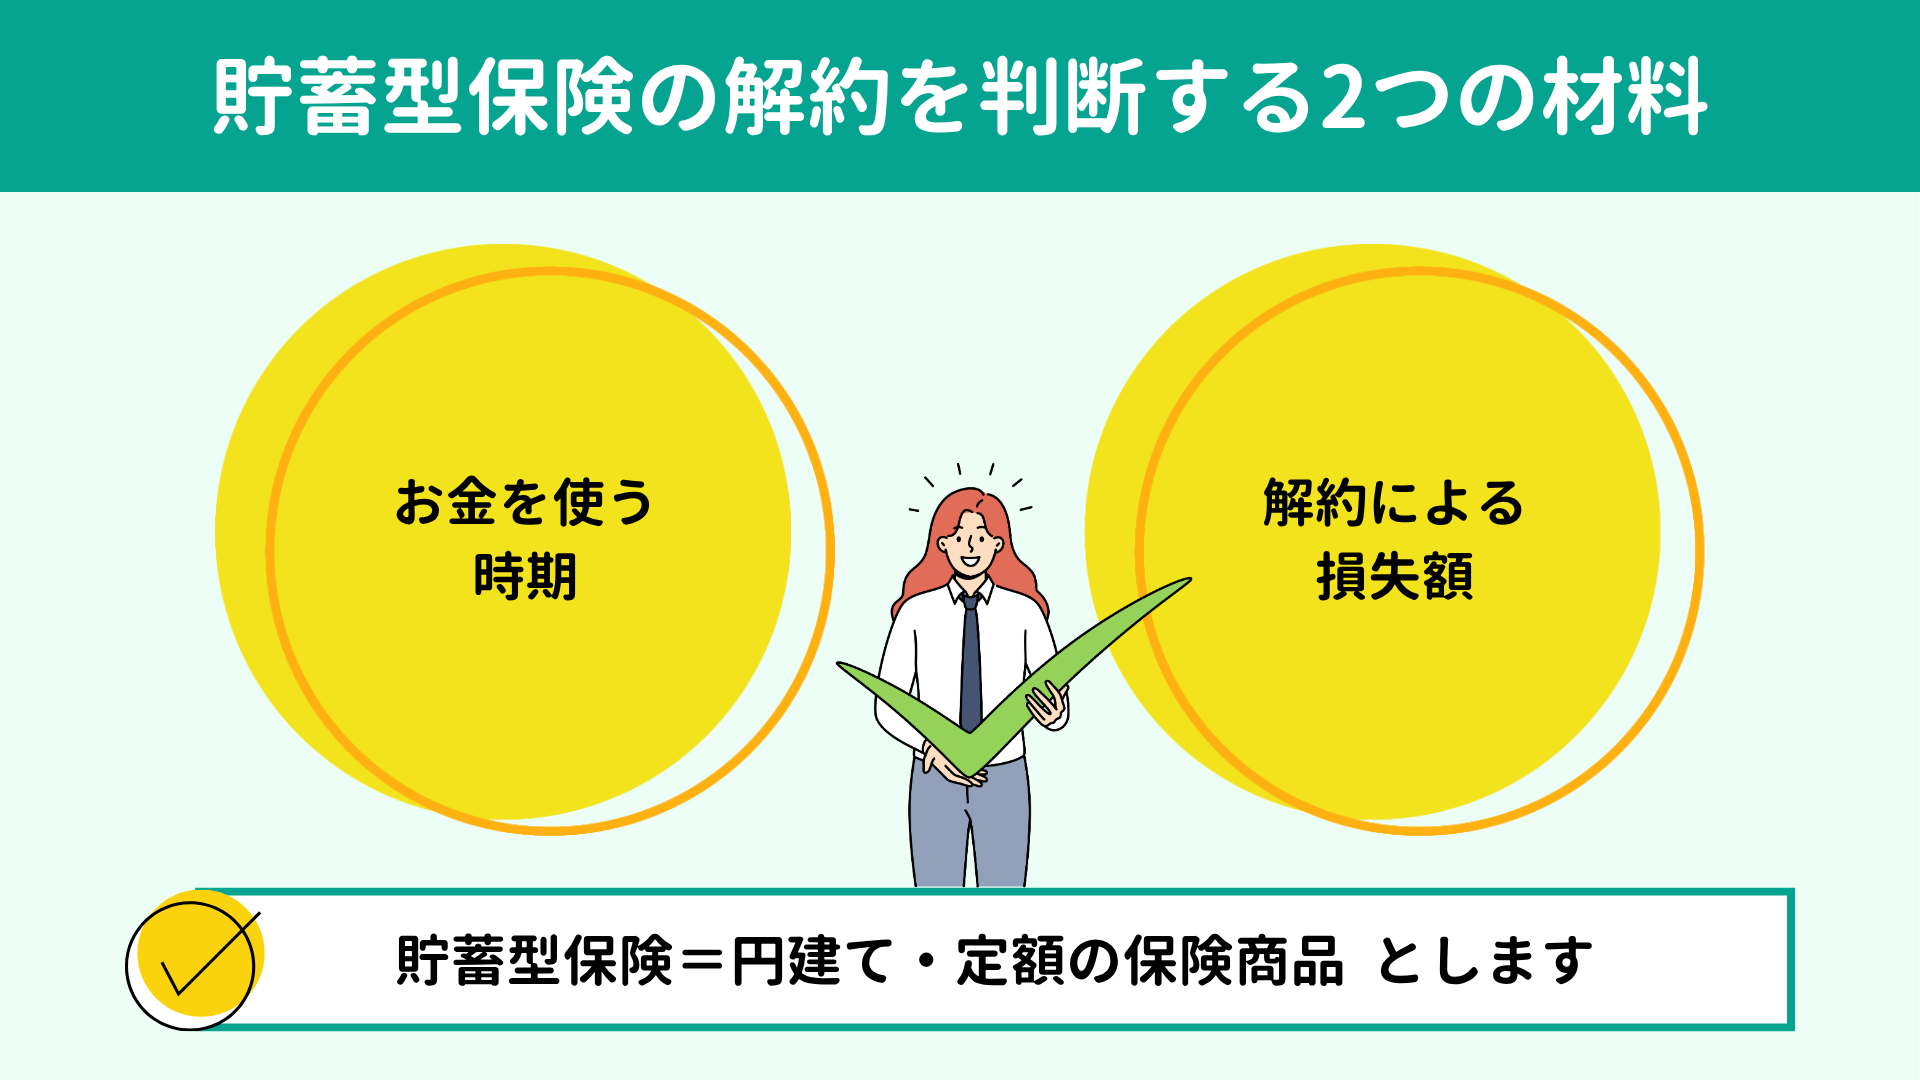
本記事では、おもに円建て・定額の商品(終身保険や養老保険、個人年金保険)を貯蓄型保険として扱うこととします。変額保険・外貨建て保険は「投資型」に分類されるため、対象からは外します。
以下2点が、貯蓄型保険の解約/継続の判断軸です。
以下2点が、貯蓄型保険の解約/継続の判断軸です。
① お金(保険金・解約返戻金)を使う時期
② 解約によって損する額
それぞれ解説していきます。
現時点での損失も気になりますが、実際に
そのお金が必要になる時期・使う時期においてどうなっているのか?のほうが重要です。以下2パターンで考えてみます。
①と②を比べた結果、使う時期が10年未満なら継続、10年以上先なら解約したほうが有利になるケースが多くみられます。
① このまま継続した場合の保険金・解約返戻金
② 今解約して、この先払い込む予定だった保険料を預金や運用にまわした場合の資産額
①と②を比べた結果、使う時期が10年未満なら継続、10年以上先なら解約したほうが有利になるケースが多くみられます。
念のため、今解約すると具体的にいくら損をするのか、損失額も確認しましょう。
例として、加入直後は解約返戻率が低く、払い込んだ保険料も少ない状態です。つまり損失額も比較的小さくなるはずで、今解約してもそれほど大きなダメージを受けにくいといえます。
「解約返戻率」のパーセンテージよりも、金額でいうとどれだけ損をするのか?を算出しましょう。
一方で、契約してからそれなりに時間が経ち、払い込んだ保険料が積み重なってきたときには損失額が大きくなりやすいといえます。損失が大きい時期の解約判断は慎重になるべきです。
損失額=これまでに払い込んだ保険料-現在の解約返戻金
例として、加入直後は解約返戻率が低く、払い込んだ保険料も少ない状態です。つまり損失額も比較的小さくなるはずで、今解約してもそれほど大きなダメージを受けにくいといえます。
「解約返戻率」のパーセンテージよりも、金額でいうとどれだけ損をするのか?を算出しましょう。
一方で、契約してからそれなりに時間が経ち、払い込んだ保険料が積み重なってきたときには損失額が大きくなりやすいといえます。損失が大きい時期の解約判断は慎重になるべきです。
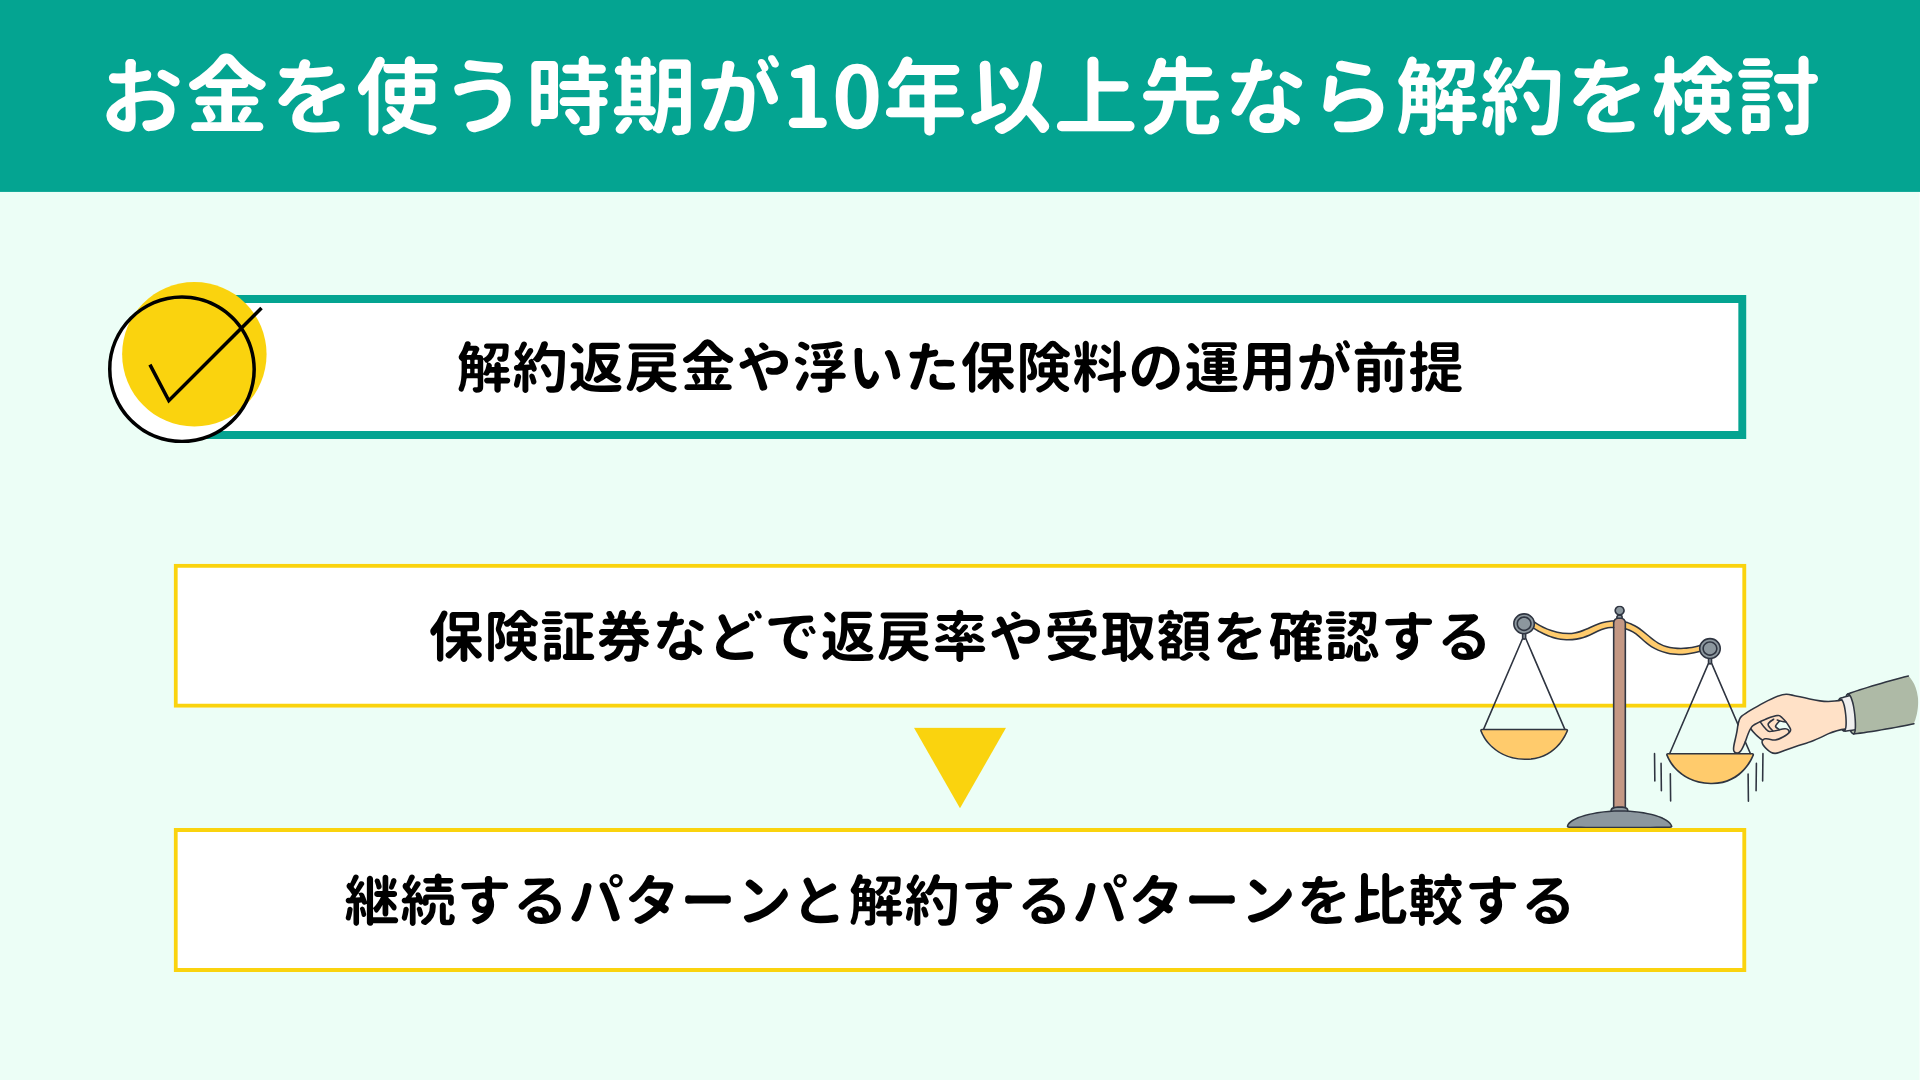
さて、前章で紹介した2つの判断材料から、貯蓄型保険の解約を検討する手順をもう少し具体的にみていきましょう。
まずはお金を使う時期が10年以上先で、解約を検討してもよいパターンについてです。
このパターンでは、保険の解約後、 解約返戻金や浮いた保険料を運用することが前提です。解約返戻金や浮いた保険料を生活費などに使ってしまうと、解約が有利になるとはいいにくくなってしまいます。
長く運用を続けられる自信がないなら、保険のまま積み立てていたほうが安全かもしれない点は念頭に置いておきましょう。
まずはお金を使う時期が10年以上先で、解約を検討してもよいパターンについてです。
このパターンでは、保険の解約後、 解約返戻金や浮いた保険料を運用することが前提です。解約返戻金や浮いた保険料を生活費などに使ってしまうと、解約が有利になるとはいいにくくなってしまいます。
長く運用を続けられる自信がないなら、保険のまま積み立てていたほうが安全かもしれない点は念頭に置いておきましょう。
まずは、保険証券や保険の設計書、契約者ページなどで、以下について確認してください。
これらの数字から、次のステップで継続と解約のどちらが得になるのか比較検討していきます。
① 現在解約した場合の返戻率と受取額
② 実際にお金を使う時期の返戻率と受取額
③ 今後支払う保険料の総額
これらの数字から、次のステップで継続と解約のどちらが得になるのか比較検討していきます。
次に、お金を使う時期において、以下2パターンそれぞれの数字を計算してみてください。
ここでは、以下の例で計算してみます。
解約返戻金については、利率3.5%の外国債券で15年間運用するとします。(※)
すると、15年後には152.5万円になる想定です。(為替や税金、手数料などを考慮せず。)
浮いた保険料の毎月2万円はNISAでの積立投資にまわし、年率3.5%で15年間運用することとします。(※)この条件で積み立てのシミュレーションをおこなうと、15年後には元本が360万円、運用資産は470万円になると試算されます。
<継続するパターン>
このまま保険契約を継続して、
実際に使う時期に受け取れる額(STEP1の②)<解約するパターン>
保険を解約し、解約返戻金(STEP1の①)や浮いた保険料(STEP1の③)を、お金を使う時期まで運用したらいくらになるのか、シミュレーションします。運用の利回りは年間3.5%程度に設定するとよいでしょう。ここでは、以下の例で計算してみます。
解約返戻金:100万円
浮いた保険料:毎月2万円
お金を使う時期:15年後
解約返戻金については、利率3.5%の外国債券で15年間運用するとします。(※)
すると、15年後には152.5万円になる想定です。(為替や税金、手数料などを考慮せず。)
元本:100万円
利息:100万円×3.5%×15年=52.5万円
元本+利息=152.5万円
利息:100万円×3.5%×15年=52.5万円
元本+利息=152.5万円
浮いた保険料の毎月2万円はNISAでの積立投資にまわし、年率3.5%で15年間運用することとします。(※)この条件で積み立てのシミュレーションをおこなうと、15年後には元本が360万円、運用資産は470万円になると試算されます。
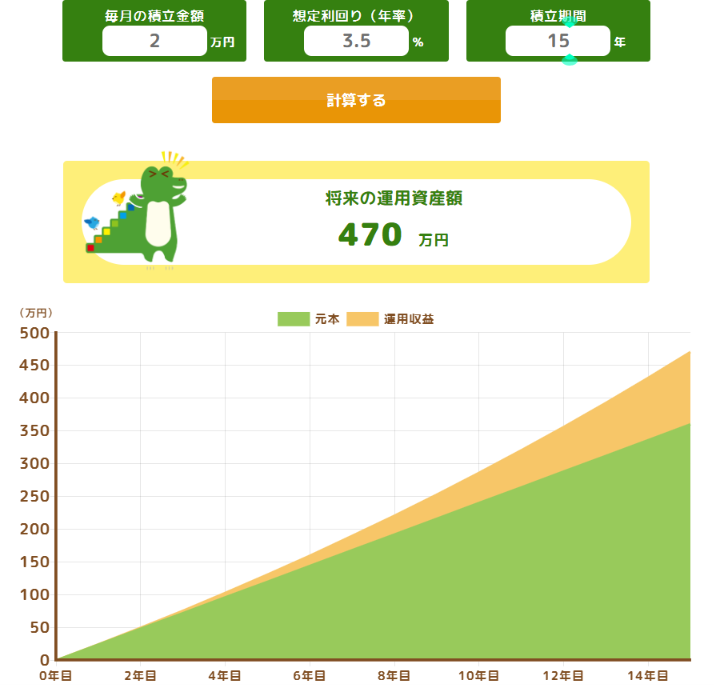
つみたてシミュレーター|金融庁 にてシミュレーション
よって、15年後の資産の合計額は以下のとおりです。
152.5万円+470万円=622.5万円
この数字と<継続するパターン>の金額を比較してみてください。
おそらく<解約するパターン>のほうが大きい金額になっているはずです。
お金を使う時期まで10年以上あれば運用によって資産の増加を期待でき、このまま保険を継続するよりも有利になりやすいといえます。
※外国債券やNISAを利用する理由については、以下の記事でくわしく解説しています。気になる方はあわせてご覧ください。
よって、15年後の資産の合計額は以下のとおりです。
152.5万円+470万円=622.5万円
この数字と<継続するパターン>の金額を比較してみてください。
おそらく<解約するパターン>のほうが大きい金額になっているはずです。
お金を使う時期まで10年以上あれば運用によって資産の増加を期待でき、このまま保険を継続するよりも有利になりやすいといえます。
※外国債券やNISAを利用する理由については、以下の記事でくわしく解説しています。気になる方はあわせてご覧ください。
新NISAは何に投資すべき?投資信託を使った一生の投資戦略をFPが伝授します
「新NISAを始めてみたいけれど、何に投資すればいいのかわからない」とのお悩みをよく耳にします。そんな方のために、本記事では初心者でもわかる「一生使える投資戦略」を紹介します…

最後に、解約を検討する際の注意点を2つ、お伝えしておきます。
もしも>お金を使う時期まで10年を切っているようなら運用には不向きとなるため、保険を解約しないほうが安全かもしれません。
また、すでに運用中の資産が多い場合には、保険は比較的安全な資産としてそのままにしておくことも、ひとつの選択肢となります。
投資は最低でも10年以上の継続した取り組みが鉄則
預貯金やほかの運用資産とのバランスも考慮して判断する
投資のリターンは、期間が短いと安定しません。もしも>お金を使う時期まで10年を切っているようなら運用には不向きとなるため、保険を解約しないほうが安全かもしれません。
また、すでに運用中の資産が多い場合には、保険は比較的安全な資産としてそのままにしておくことも、ひとつの選択肢となります。
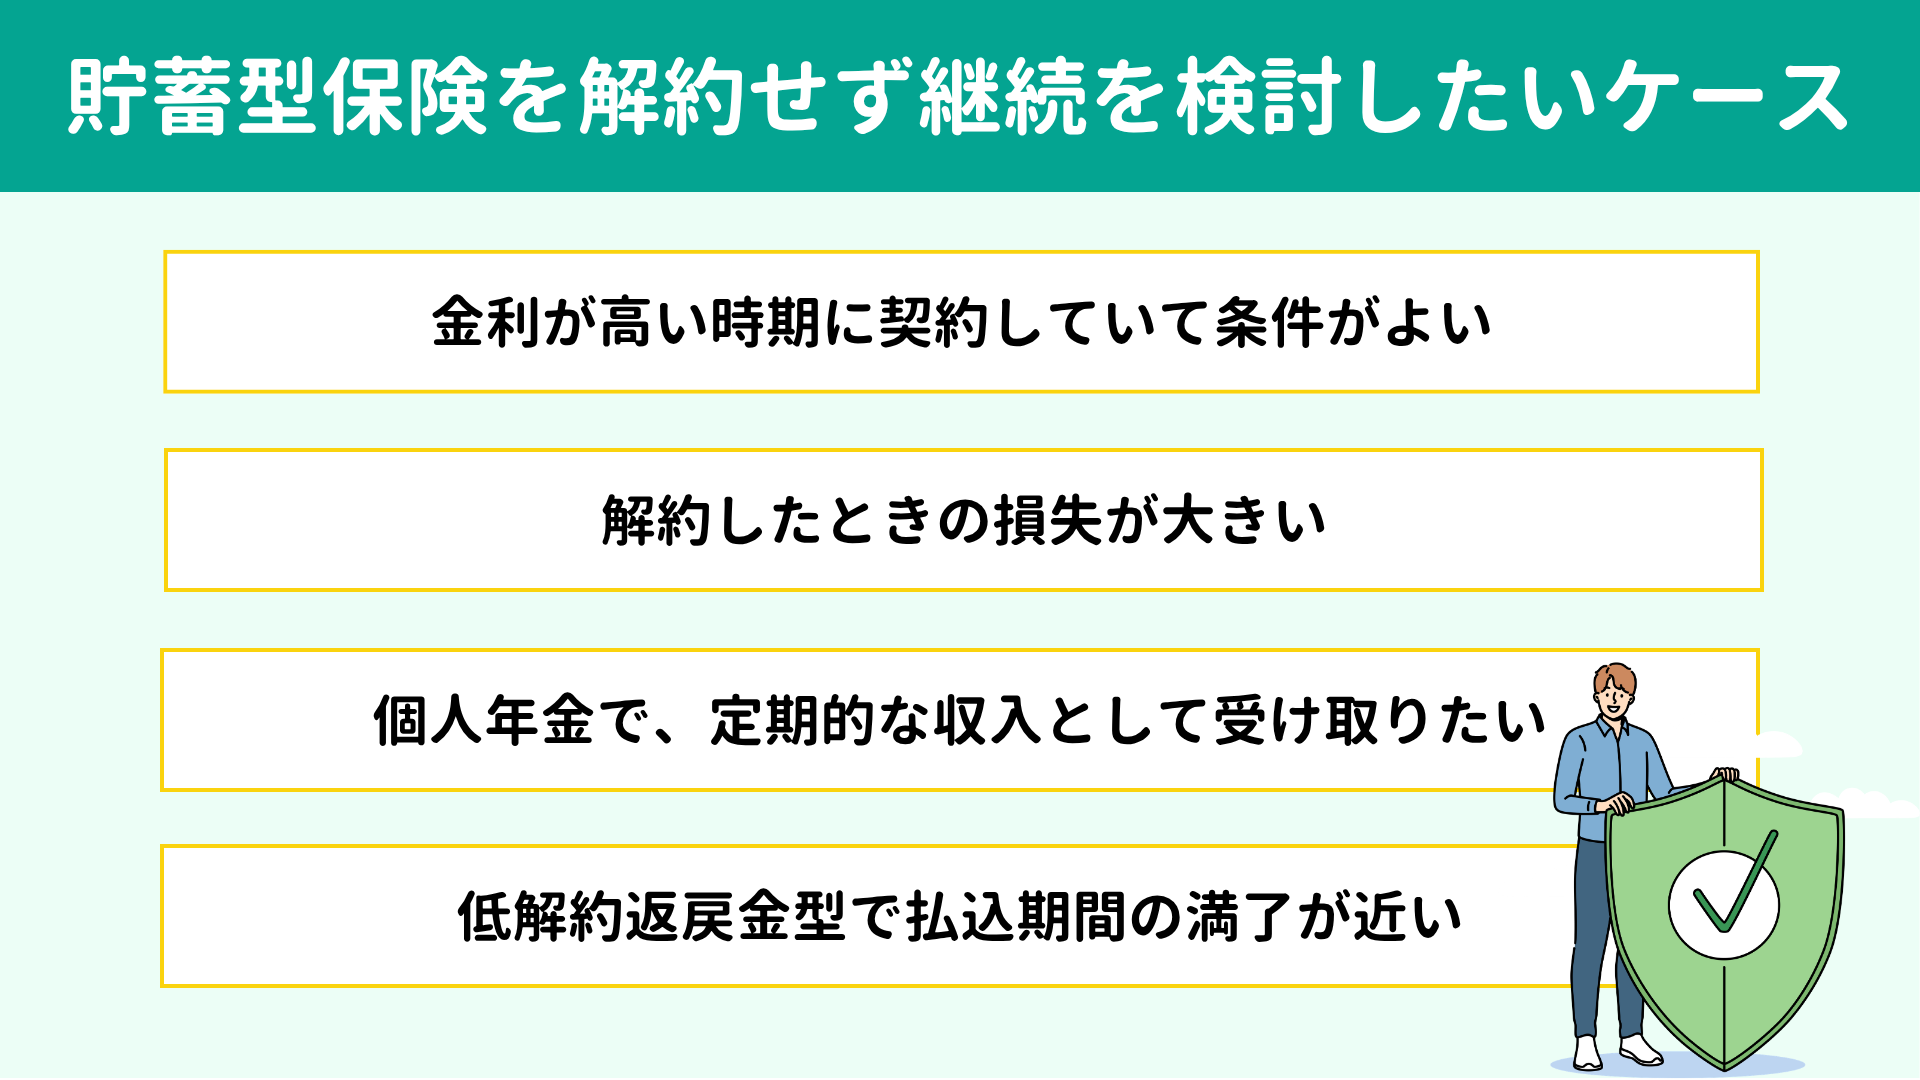
今度は逆に、保険を解約しないほうがよいと思われるケースを4つ紹介していきます。契約内容や契約の目的がいずれかに該当するようであれば、今無理に解約せず、継続を検討しましょう。
いわゆる「お宝保険」と呼ばれる契約は解約すべきでないといえます。
昔は金利が高かったため、生命保険の生命保険の満期保険金や解約返戻金も高く設定されていました。
こうした保険を解約してしまうと同じ条件では二度と加入できません。条件のよいものは解約せず残しておきましょう。
昔は金利が高かったため、生命保険の生命保険の満期保険金や解約返戻金も高く設定されていました。
こうした保険を解約してしまうと同じ条件では二度と加入できません。条件のよいものは解約せず残しておきましょう。
保険料を分割で支払う契約では解約の時期によって損失額が変わります。とくに払込期間の中盤で損失が大きくなりやすいしくみとなっています。払込総額が増えている一方、返戻率が十分に上がっていないためです。
たとえばこれまでの払込総額が200万円、解約返戻率が85%のタイミングで解約すると30万円損しますよね。
ですから、払込期間の中盤にある保険の解約は、損失額を考慮して慎重に考えたいところです。
ちなみに加入直後の段階では、返戻率は低いものの払込総額も少ないため、損失額は比較的小さい傾向にあります。
また、払込期間の満了が近づいている段階では返戻率が上がり、なかには元本割れしない契約も出てきます。
たとえばこれまでの払込総額が200万円、解約返戻率が85%のタイミングで解約すると30万円損しますよね。
ですから、払込期間の中盤にある保険の解約は、損失額を考慮して慎重に考えたいところです。
ちなみに加入直後の段階では、返戻率は低いものの払込総額も少ないため、損失額は比較的小さい傾向にあります。
また、払込期間の満了が近づいている段階では返戻率が上がり、なかには元本割れしない契約も出てきます。