

火災保険・地震保険は必要か?入るべきか迷ったときの判断基準をFPが解説
2026年8月21日
執筆者:土屋 ごう
執筆者:土屋 ごう
近年、日本各地で自然災害が相次いでいます。台風や豪雨、地震などによる住宅への被害も珍しいことではなくなってきました。
火災保険・地震保険はこうした災害による建物や家財の損害への備えとなります。
保険料の高さもあって加入すべきかどうか迷うかもしれませんが「火災保険には原則として加入すべき」というのが私の考えです。
一方、地震保険が必要かどうかは状況によって異なります。
本記事では、火災保険と地震保険の補償内容を確認しながら、それぞれの必要性や加入の判断基準、保険の選び方について解説します。
火災保険・地震保険はこうした災害による建物や家財の損害への備えとなります。
保険料の高さもあって加入すべきかどうか迷うかもしれませんが「火災保険には原則として加入すべき」というのが私の考えです。
一方、地震保険が必要かどうかは状況によって異なります。
本記事では、火災保険と地震保険の補償内容を確認しながら、それぞれの必要性や加入の判断基準、保険の選び方について解説します。
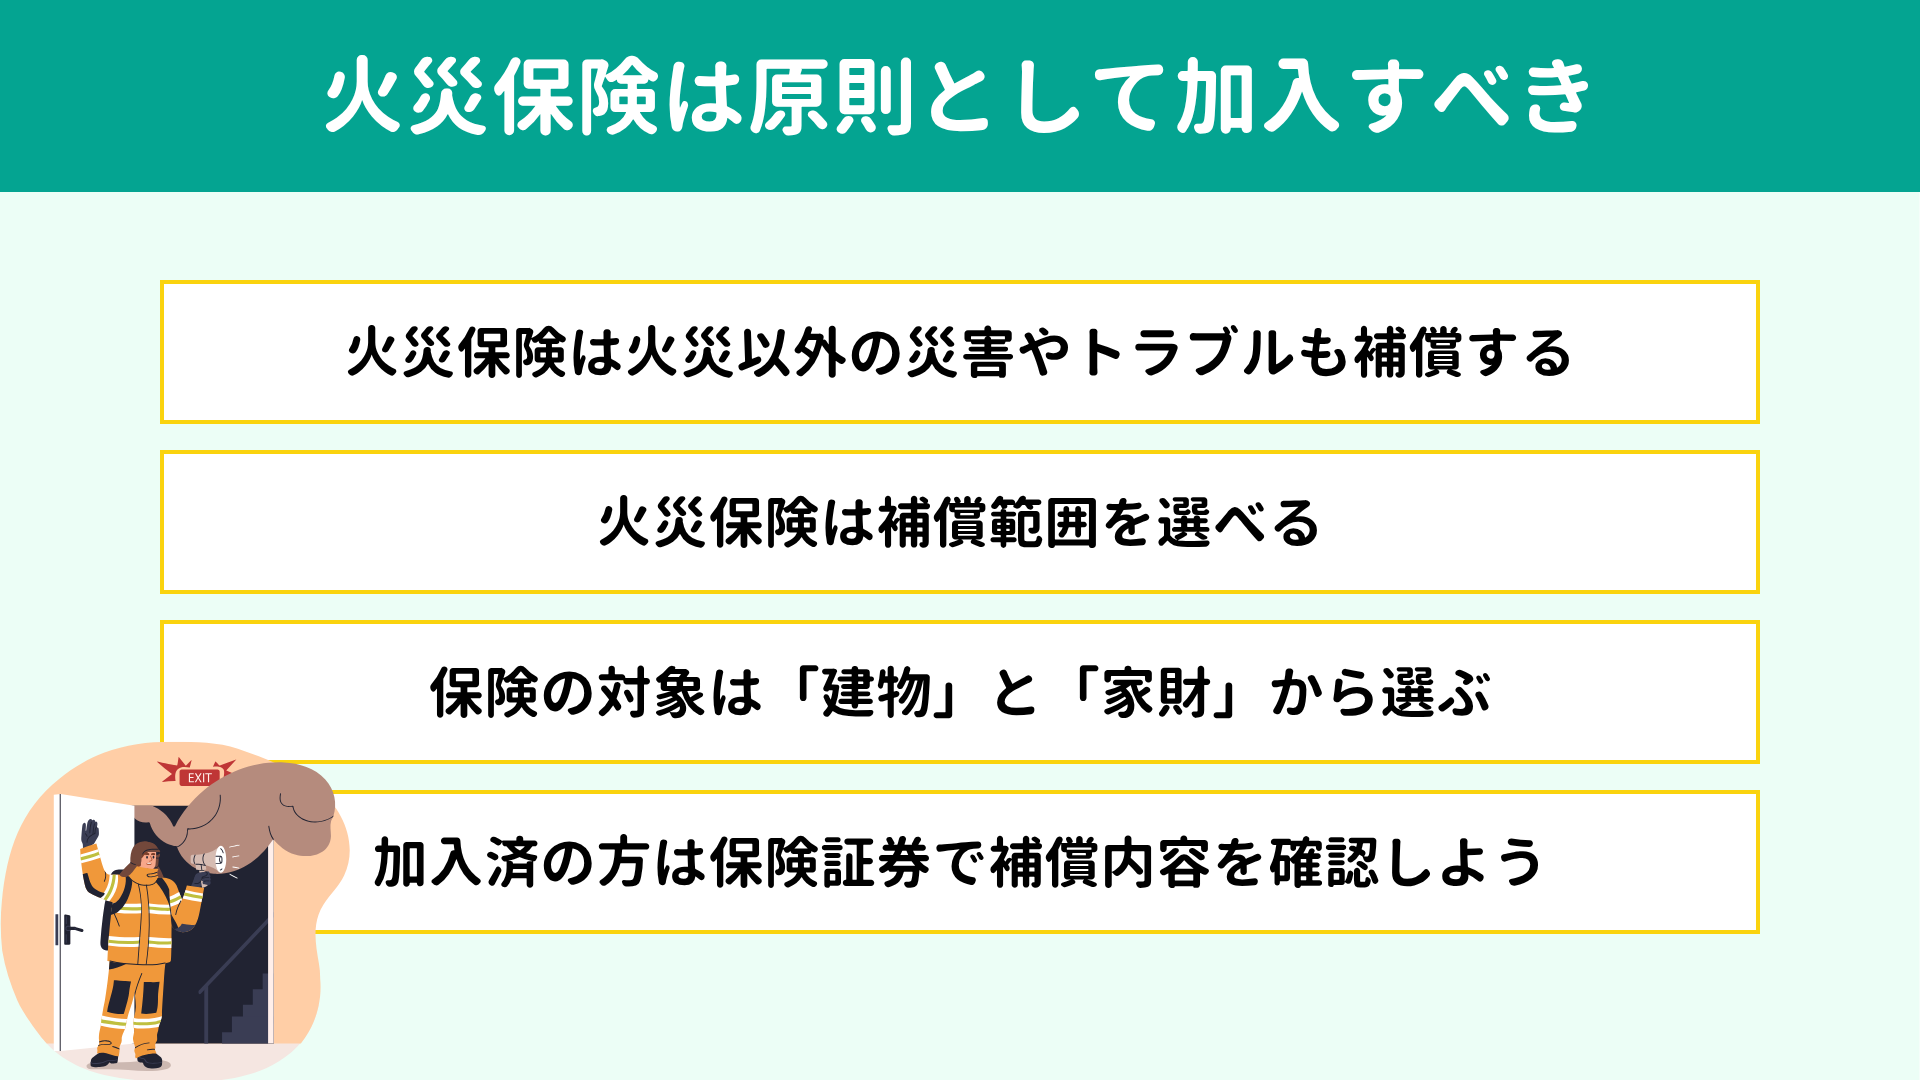
- 火災保険は原則として加入すべき
- 火災保険は火災以外の災害やトラブルも補償する
- 火災保険は補償範囲を選べる
- 保険の対象は「建物」と「家財」から選ぶ
- 加入済の方は保険証券で補償内容を確認しよう
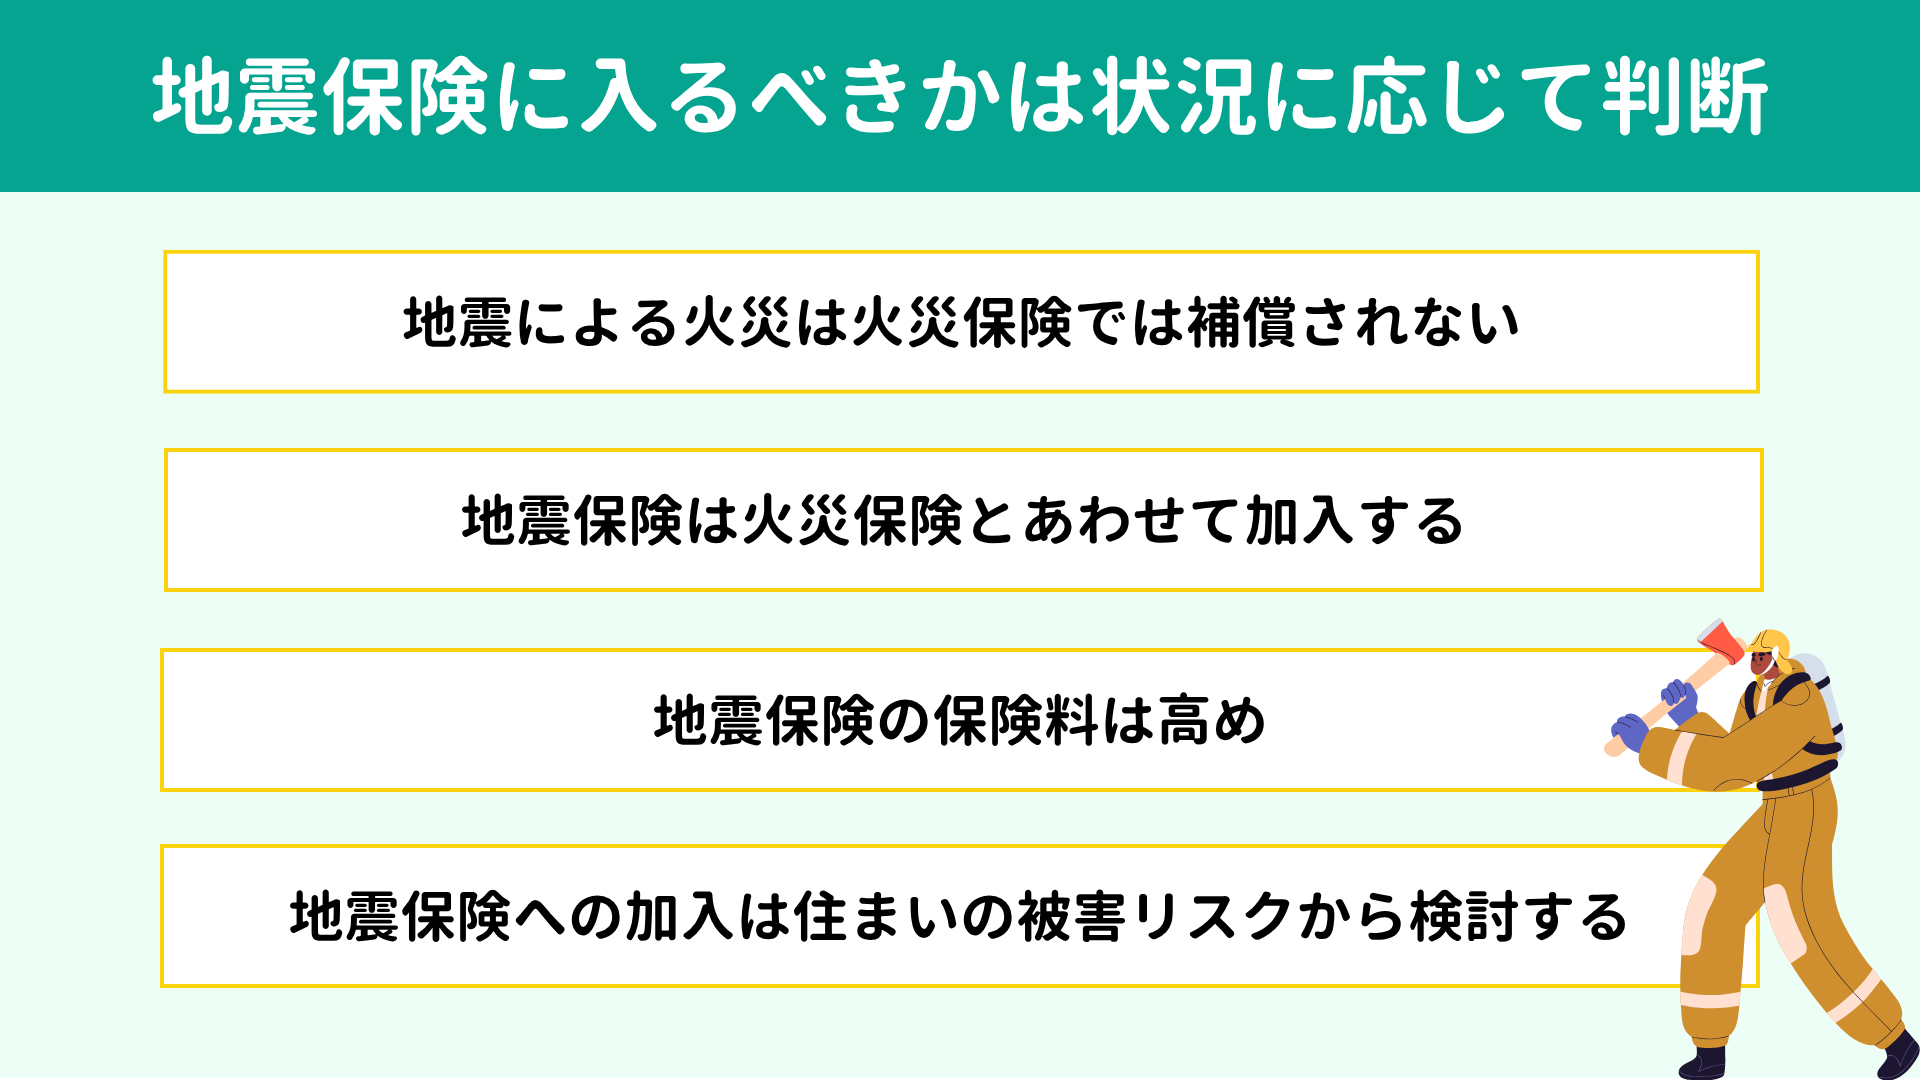
- 地震保険に入るべきかは状況に応じて判断
- 地震による火災は火災保険では補償されない
- 地震保険は火災保険とあわせて加入する
- 地震保険の保険料は高め
- 地震保険が必要かどうかのチェックポイント
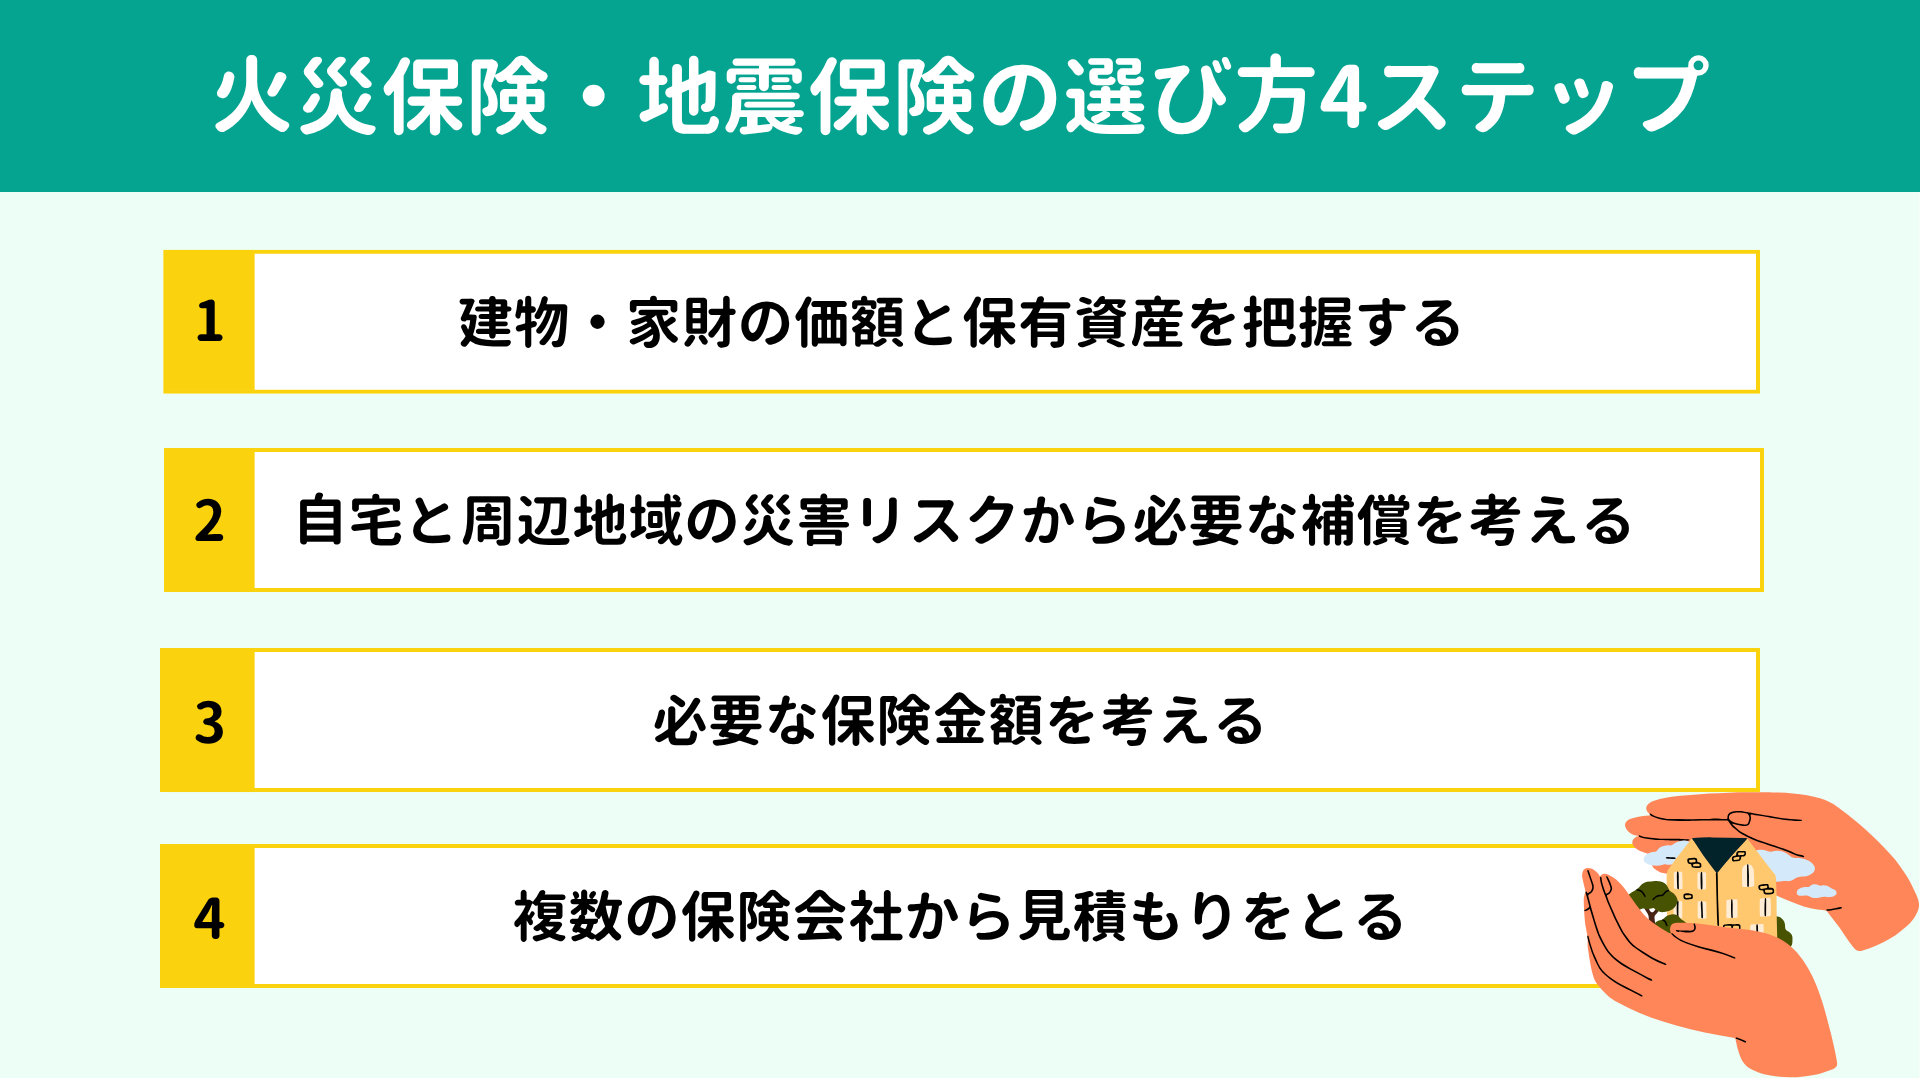
- 火災保険・地震保険の選び方4ステップ
- 1.建物・家財の価額と保有資産を把握する
- 2.自宅と周辺地域の災害リスクから必要な補償を考える
- 3.必要な保険金額を考える
- 4.複数の保険会社から見積もりを取る
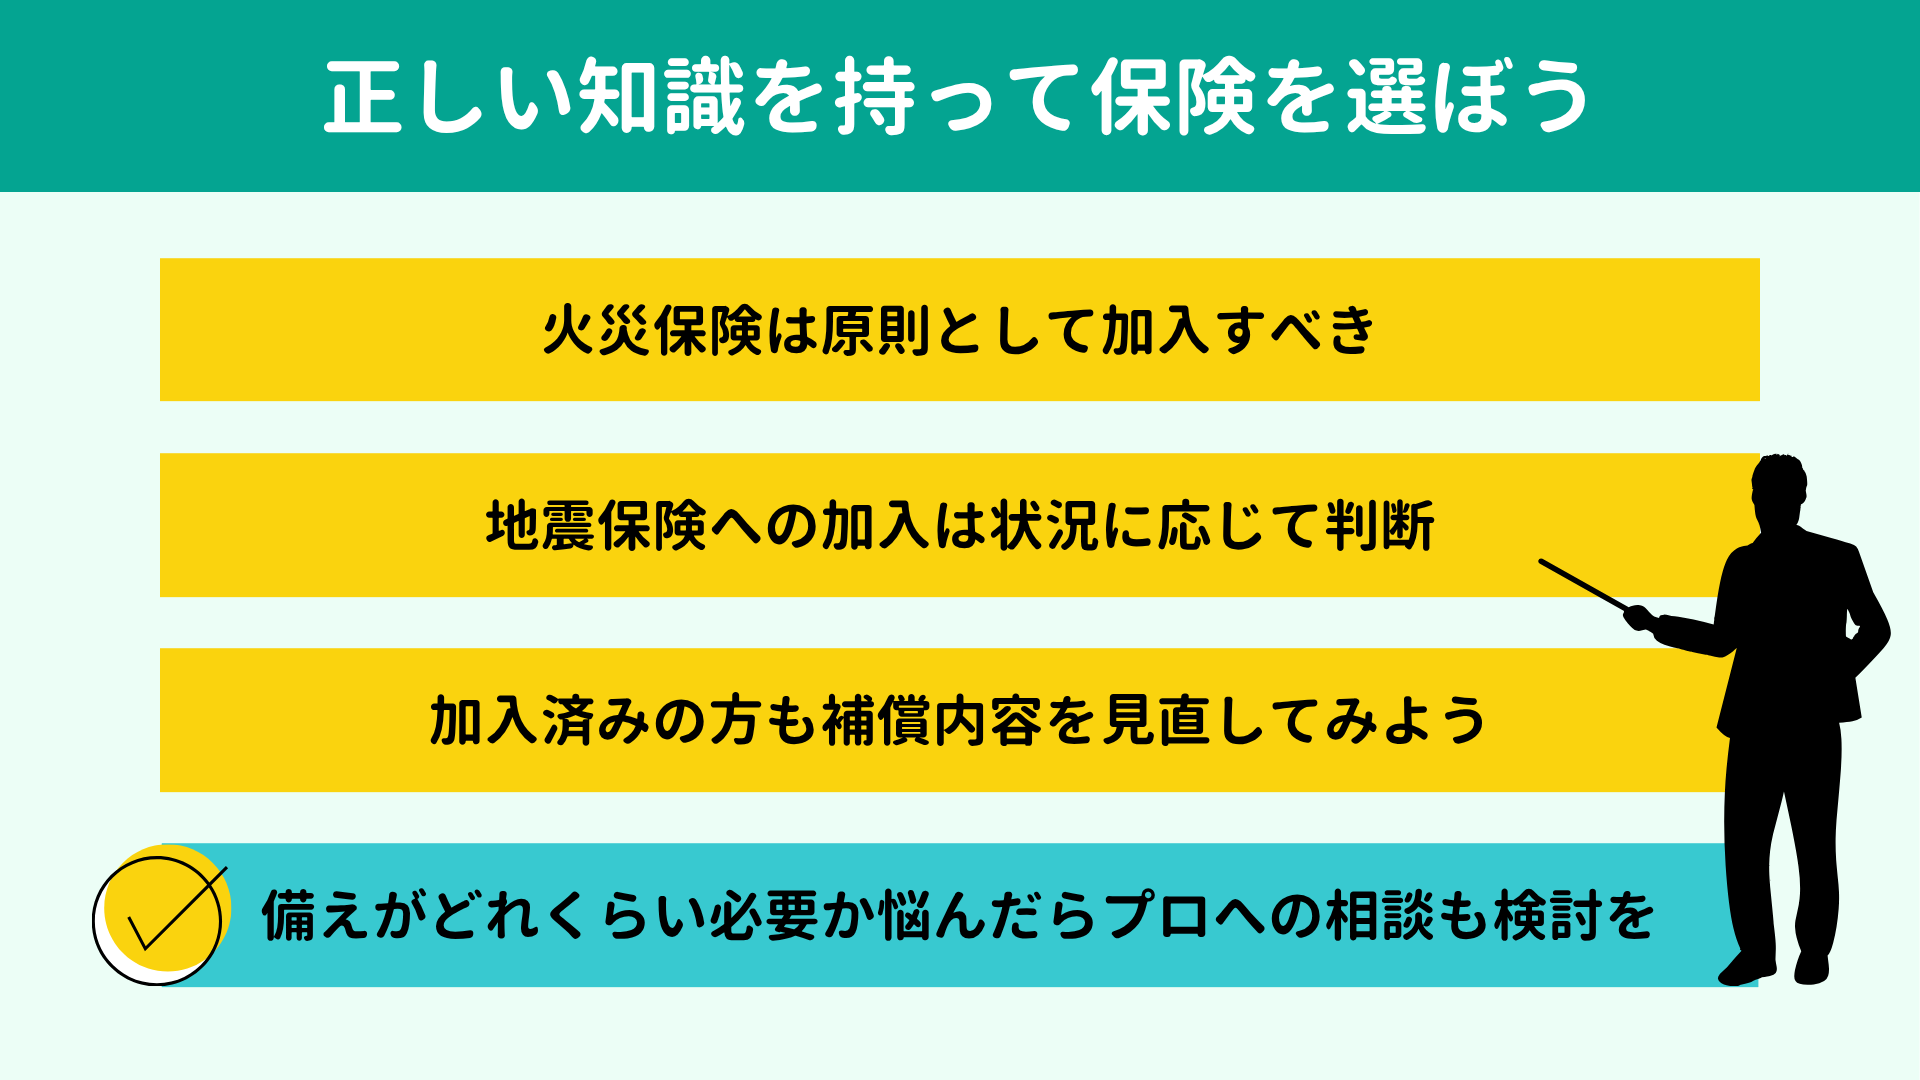
- 正しい知識を持って保険を選ぼう
近年、自然災害の増加や修理費の高騰などから火災保険料が高くなっています。それにともなって「火災なんてめったに起こらないし、高いお金を払ってわざわざ火災保険に加入する必要はあるのか?」と、必要性を疑問視する方も増えています。
火災や自然災害で自宅を失っても、住宅ローンの返済は原則としてなくなりません。さらに住宅の再建や修繕、仮住まいにも費用がかかります。ですから、こうした負担を自己資金で十分にまかなえる場合を除き、 持ち家の方は火災保険に加入すべきだと私は考えます。
その理由を火災保険の補償内容や補償範囲を確認しながらみていきましょう。
火災や自然災害で自宅を失っても、住宅ローンの返済は原則としてなくなりません。さらに住宅の再建や修繕、仮住まいにも費用がかかります。ですから、こうした負担を自己資金で十分にまかなえる場合を除き、 持ち家の方は火災保険に加入すべきだと私は考えます。
その理由を火災保険の補償内容や補償範囲を確認しながらみていきましょう。
一般的に火災保険といえば、文字どおり「火災」に対する補償をイメージしますが、実は「火災のみ」の保険ではないとご存じでしょうか?
火災保険は、火災はもちろん台風などの自然災害から水濡れ、盗難、汚損・破損など、思いもよらない日常生活のトラブルまで広範囲に補償します。
まずは火災保険に含まれる一般的な補償内容を知っておきましょう。
各損害保険会社で細かな補償範囲は異なりますが、一般的な補償内容と事故例を下表にまとめてみました。
<火災保険の補償内容一般例>
火災保険は、火災はもちろん台風などの自然災害から水濡れ、盗難、汚損・破損など、思いもよらない日常生活のトラブルまで広範囲に補償します。
まずは火災保険に含まれる一般的な補償内容を知っておきましょう。
各損害保険会社で細かな補償範囲は異なりますが、一般的な補償内容と事故例を下表にまとめてみました。
<火災保険の補償内容一般例>
| 補償内容 | 建物 | 家財 | 支払い件数の 割合 |
| 火災 落雷 破裂・爆発 |
火災により、建物が全焼・延焼した | 落雷により、電化製品が壊れた | 4.7% |
| 風災 ひょう災 雪災 |
台風やひょうで、建物が損害を受けた | 強風により自転車が転倒・破損した | 45.8% |
| 水災 | 台風や豪雨によって床上浸水した | 床下浸水により家電・家具が被害を受けた | 1.7% |
| 水濡れ | 給排水設備の破損により、部屋が水浸しになった | 上の階からの水濡れで電化製品が壊れた | 6.8% |
| 盗難 | 空き巣が入り、窓ガラスやドアを壊された | 現金・貴金属が盗まれた | 1.1% |
| 汚損・破損 | 引っ越しの際に、壁に傷がついた | コーヒーをこぼしてデスクトップPCが壊れた | 39.9% |
※参考:補償内容(GK すまいの保険 グランド) - 三井住友海上の火災保険
三井住友海上「GK すまいの保険」フルサポートプランの2018~2022年度における支払実績を見ると、「火災、落雷、破裂・爆発」による支払件数は全体のわずか4.7%でした。
一方、「風災・ひょう災・雪災」は45.8%、次いで「破損・汚損等」が39.9%です。この2つを合わせると、支払件数全体の85.7%と、9割近くを占めます。
実績からも、火災保険は自然災害や盗難、破損・汚損など、「火災」以外のさまざまなリスクに対する補償を含んでいると分かります。
また、上表の補償のほかにも「個人賠償責任特約」や「借家人賠償責任特約」を付帯できます。
● 個人賠償責任特約
日常生活で他人にケガを負わせた、他人の物を壊したときに補償を受けられる
● 借家人賠償責任特約
借りている建物に損害を与えた場合に大家さんへの賠償を補償する
このように、火災保険は火災を含む自然災害から日常生活でのトラブルまで、さまざまな「不測かつ突発的な事故」に備えられる幅広い保険です。
とくに近年、気候変動により日本の自然災害被害は増加の傾向にあります。大規模な被害をもたらす自然災害へ備えるためにも、火災保険の加入は有効な対策方法です。
三井住友海上「GK すまいの保険」フルサポートプランの2018~2022年度における支払実績を見ると、「火災、落雷、破裂・爆発」による支払件数は全体のわずか4.7%でした。
一方、「風災・ひょう災・雪災」は45.8%、次いで「破損・汚損等」が39.9%です。この2つを合わせると、支払件数全体の85.7%と、9割近くを占めます。
実績からも、火災保険は自然災害や盗難、破損・汚損など、「火災」以外のさまざまなリスクに対する補償を含んでいると分かります。
また、上表の補償のほかにも「個人賠償責任特約」や「借家人賠償責任特約」を付帯できます。
● 個人賠償責任特約
日常生活で他人にケガを負わせた、他人の物を壊したときに補償を受けられる
● 借家人賠償責任特約
借りている建物に損害を与えた場合に大家さんへの賠償を補償する
このように、火災保険は火災を含む自然災害から日常生活でのトラブルまで、さまざまな「不測かつ突発的な事故」に備えられる幅広い保険です。
とくに近年、気候変動により日本の自然災害被害は増加の傾向にあります。大規模な被害をもたらす自然災害へ備えるためにも、火災保険の加入は有効な対策方法です。
先ほど確認したとおり、火災保険の一般的な補償項目は火災をはじめとして以下のものが一般的です。
1. 火災、落雷、破裂・爆発
2. 風災・ひょう災・雪災
3. 水災
4. 水濡れ
5. 盗難
6. 汚損・破損
火災保険に加入する際は、これらのなかから 補償範囲を選んで契約していきます。
商品にもよりますが、たとえば1番の「火災、落雷、破裂・爆発」のみを選び、シンプルな補償内容の火災保険にすることもできます。備える補償を増やすほど手厚いプランになるものの、補償範囲の広さに比例して保険料も高くなる点は覚えておきましょう。
もし現在の火災保険料が高いと感じているのであれば、補償範囲を見直すのもひとつの方法です。例として、マンションの高層階に住んでいる方なら「水災」による浸水リスクは非常に低いため、補償内容から外すケースが一般的です。
すでに保険料を支払っていても、不要な補償を外すことで未経過分の保険料が返金されるケースもあります。補償範囲の必要性についていま一度しっかり考えてみましょう。
1. 火災、落雷、破裂・爆発
2. 風災・ひょう災・雪災
3. 水災
4. 水濡れ
5. 盗難
6. 汚損・破損
火災保険に加入する際は、これらのなかから 補償範囲を選んで契約していきます。
商品にもよりますが、たとえば1番の「火災、落雷、破裂・爆発」のみを選び、シンプルな補償内容の火災保険にすることもできます。備える補償を増やすほど手厚いプランになるものの、補償範囲の広さに比例して保険料も高くなる点は覚えておきましょう。
もし現在の火災保険料が高いと感じているのであれば、補償範囲を見直すのもひとつの方法です。例として、マンションの高層階に住んでいる方なら「水災」による浸水リスクは非常に低いため、補償内容から外すケースが一般的です。
すでに保険料を支払っていても、不要な補償を外すことで未経過分の保険料が返金されるケースもあります。補償範囲の必要性についていま一度しっかり考えてみましょう。
火災保険では補償範囲のほか、保険の「対象」も決められます。火災保険の対象は「建物」と「家財」の2種類です。
● 建物:家に付いている動かせない物
● 家財:家に付いていない動かせる物
これは火災保険の対象を判断するうえで基本となる考え方です。
一般的な「建物」と「家財」それぞれに含まれるものの具体例を下表にまとめました。
● 建物:家に付いている動かせない物
● 家財:家に付いていない動かせる物
これは火災保険の対象を判断するうえで基本となる考え方です。
一般的な「建物」と「家財」それぞれに含まれるものの具体例を下表にまとめました。
| 保険の対象 | 内容 |
| 建物 | 門・塀、物置、基礎部分、車庫、浴槽、調理台、床暖房、地デジ・アンテナ、便器、窓、屋根 |
| 家財 | テレビ、冷蔵庫、デスクトップパソコン、テーブル、洋服、生活雑貨、カーテン、自転車、現金(盗難の場合) |
| 建物・家財対象外 | 庭木・バイク |
※保険会社によって補償範囲が異なることもあります
保険の対象を決める際は、「建物」と「家財」それぞれについて補償の有無や保険金額を設定します。
火災保険に加入済の方は、建物だけでなく家財も保険の対象になっているか確認してみてください。もし保険の対象が建物のみであれば、 家財も補償範囲に追加することをおすすめします。
なぜなら、以下のようなケースでも火災保険の補償が受けられるためです。
● 子どもがものを投げてテレビに当たり、液晶部分が割れて画面が見えなくなった
● 泥棒が入って現金が盗まれた
● コーヒーをこぼしてデスクトップPCが壊れた
家財を補償範囲に追加すると、テレビやデスクトップPCなどの電化製品も補償の対象となります。とくに小さなお子さんがいる家庭では思いがけない事故への備えになり、安心感が増すでしょう。
保険の対象を決める際は、「建物」と「家財」それぞれについて補償の有無や保険金額を設定します。
火災保険に加入済の方は、建物だけでなく家財も保険の対象になっているか確認してみてください。もし保険の対象が建物のみであれば、 家財も補償範囲に追加することをおすすめします。
なぜなら、以下のようなケースでも火災保険の補償が受けられるためです。
● 子どもがものを投げてテレビに当たり、液晶部分が割れて画面が見えなくなった
● 泥棒が入って現金が盗まれた
● コーヒーをこぼしてデスクトップPCが壊れた
家財を補償範囲に追加すると、テレビやデスクトップPCなどの電化製品も補償の対象となります。とくに小さなお子さんがいる家庭では思いがけない事故への備えになり、安心感が増すでしょう。
すでに火災保険に加入している方は、現在の保険の補償内容を把握できていますか?
加入時にしっかりと説明を聞いていても、時間が経つと細かな補償範囲や条件までは覚えていない方も多いでしょう。
そこで、保険証券の再確認がおすすめです。まずは以下の3項目を確認しましょう。
1. 建物にどのような補償がついているか
2. 家財も保険の対象になっているか
3. どのような特約をつけているか
せっかく手厚い補償を付けていても、補償の対象になっていると知らなかったために保険金を請求できていないケースもあります。加入中の火災保険がどのような場合に役立つのか、保険証券を見て補償内容や適用条件をあらためて確認しておきましょう。
加入時にしっかりと説明を聞いていても、時間が経つと細かな補償範囲や条件までは覚えていない方も多いでしょう。
そこで、保険証券の再確認がおすすめです。まずは以下の3項目を確認しましょう。
1. 建物にどのような補償がついているか
2. 家財も保険の対象になっているか
3. どのような特約をつけているか
せっかく手厚い補償を付けていても、補償の対象になっていると知らなかったために保険金を請求できていないケースもあります。加入中の火災保険がどのような場合に役立つのか、保険証券を見て補償内容や適用条件をあらためて確認しておきましょう。
日本で暮らす以上、地震への備えは欠かせません。ただし地震保険が必要かどうかは建物の耐震性能や地盤、周囲の環境、被災後に使える資産などによって判断が異なります。
4つのプレートに囲まれた日本は世界的にも地震大国として知られ、毎年のように各地で地震が起こっています。2026年7月にも熊本県でマグニチュード7.1、最大震度7の地震が発生しました。
日本損害保険協会によれば、その10年前の2016年に発生した平成28年熊本地震では地震保険の支払件数が21万件を超え、支払保険金は約3,913億円にものぼりました。(※1)
さらに、政府の地震調査研究推進本部によると、今後30年以内に南海トラフ地震が発生する確率は60~90%程度以上との計算結果が発表されています。(※2)
一方で建物の耐震性能の向上や保険料の高さなどから、一律に地震保険に加入すべきとはいいづらくなってきています。
本章では、地震保険の基本を押さえながら、加入すべきかどうかの判断基準についてみていきましょう。
※1 参照:令和 7 年青森県東方沖を震源とする地震に係る地震保険の事故受付件数について(2025 年 12 月 19 日現在)|日本損害保険協会
※2 参照:「南海トラフの地震活動の長期評価」を一部改訂しました | 地震本部
4つのプレートに囲まれた日本は世界的にも地震大国として知られ、毎年のように各地で地震が起こっています。2026年7月にも熊本県でマグニチュード7.1、最大震度7の地震が発生しました。
日本損害保険協会によれば、その10年前の2016年に発生した平成28年熊本地震では地震保険の支払件数が21万件を超え、支払保険金は約3,913億円にものぼりました。(※1)
さらに、政府の地震調査研究推進本部によると、今後30年以内に南海トラフ地震が発生する確率は60~90%程度以上との計算結果が発表されています。(※2)
一方で建物の耐震性能の向上や保険料の高さなどから、一律に地震保険に加入すべきとはいいづらくなってきています。
本章では、地震保険の基本を押さえながら、加入すべきかどうかの判断基準についてみていきましょう。
※1 参照:令和 7 年青森県東方沖を震源とする地震に係る地震保険の事故受付件数について(2025 年 12 月 19 日現在)|日本損害保険協会
※2 参照:「南海トラフの地震活動の長期評価」を一部改訂しました | 地震本部
火災保険は火災や水災も対象になっているんだから、地震による火災や津波も補償範囲に入っているのでは?と考えてしまいますよね。
ところが通常の火災保険では、地震を原因とする災害での損害は補償されません。地震によって自宅から出火した場合も、周囲の建物から延焼した場合も対象外です。
こうした地震による被害に備える保険が地震保険です。地震保険では、地震や地震による津波が原因の火災・損壊・埋没・流失で、居住用の建物や家財に生じた被害が補償されます。
地震が多い日本では地震保険を被災者の生活の安定に寄与する制度とし、国が「地震保険に関する法律」で補償内容を一律に定めています。したがって、 保険会社による補償内容や保険料の違いはありません。
地震保険は一般的な火災保険とは異なる以下のような特徴を持ちます。
● 火災保険とあわせて加入する必要がある
● 保険金額は火災保険の保険金額の30%〜50%の範囲内に定められている
次節以降でくわしく解説します。
ところが通常の火災保険では、地震を原因とする災害での損害は補償されません。地震によって自宅から出火した場合も、周囲の建物から延焼した場合も対象外です。
こうした地震による被害に備える保険が地震保険です。地震保険では、地震や地震による津波が原因の火災・損壊・埋没・流失で、居住用の建物や家財に生じた被害が補償されます。
地震が多い日本では地震保険を被災者の生活の安定に寄与する制度とし、国が「地震保険に関する法律」で補償内容を一律に定めています。したがって、 保険会社による補償内容や保険料の違いはありません。
地震保険は一般的な火災保険とは異なる以下のような特徴を持ちます。
● 火災保険とあわせて加入する必要がある
● 保険金額は火災保険の保険金額の30%〜50%の範囲内に定められている
次節以降でくわしく解説します。
地震保険は法令により
火災保険とあわせて加入することと定められており、単体では契約できないと知っておきましょう。すでに火災保険に加入している方は契約期間の途中から地震保険を付帯する方法もあります。
また、地震保険の保険金額は火災保険の保険金額の30%~50%(ただし居住用建物は5,000万円、家財は1,000万円が上限)と定められています。(※)
たとえば火災保険の保険金額が1000万円なら、建物に付帯できる地震保険の範囲は300万円〜500万円です。
火災保険の保険金額が500万円であれば、家財に付帯できる地震保険の範囲は150〜万円〜250万円となります。
なお、損害額がそのまま補償されるわけではありません。建物や家財の損害の程度が「全損」「大半損」「小半損」「一部損」のいずれに該当するかによって、支払われる保険金が異なります。
<地震保険の補償額割合>
損害の程度:全損
また、地震保険の保険金額は火災保険の保険金額の30%~50%(ただし居住用建物は5,000万円、家財は1,000万円が上限)と定められています。(※)
たとえば火災保険の保険金額が1000万円なら、建物に付帯できる地震保険の範囲は300万円〜500万円です。
火災保険の保険金額が500万円であれば、家財に付帯できる地震保険の範囲は150〜万円〜250万円となります。
なお、損害額がそのまま補償されるわけではありません。建物や家財の損害の程度が「全損」「大半損」「小半損」「一部損」のいずれに該当するかによって、支払われる保険金が異なります。
<地震保険の補償額割合>
損害の程度:全損
| 建物:主要構造部の 損害額 |
建物:消失・流失した部分の 床面積 |
家財 |
支払われる保険金の額 |
|---|---|---|---|
| 建物時価額の 50%以上 |
建物延床面積の 70%以上 |
損害が家財時価の 80%以上 |
地震保険金額の 100% |
損害の程度:大半損
| 建物:主要構造部の 損害額 |
建物:消失・流失した部分の 床面積 |
家財 | 支払われる保険金の額 |
| 建物時価額の 40%~50%以上 |
建物延床面積の 50%~70%以上 |
損害が家財時価の 60%~80%以上 |
地震保険金額の 60% |
損害の程度:小半損
| 建物:主要構造部の 損害額 |
建物:消失・流失した部分の 床面積 |
家財 | 支払われる保険金の額 |
| 建物時価額の 20%~40%以上 |
建物延床面積の 20%~50%以上 |
損害が家財時価の 30%~60%以上 |
地震保険金額の 30% |
損害の程度:一部損
| 建物:主要構造部の 損害額 |
建物:消失・流失した部分の 床面積 |
家財 | 支払われる保険金の額 |
| 建物時価額の 3%~20%以上 |
床上浸水または 地盤面から45cmを超える浸水 |
損害が家財時価の 10%~30% |
地震保険金額の 5% |
※参照:地震保険基準料率|損害保険料率算出機構
それぞれ時価額が支払限度となり、一部損の基準に満たない場合は保険金が支払われません。地震保険は、被災した住宅を元どおりに建て直すためというよりも、被災後の生活再建を支える保険だと捉えておきましょう。
※参照:地震保険制度の概要 : 財務省
それぞれ時価額が支払限度となり、一部損の基準に満たない場合は保険金が支払われません。地震保険は、被災した住宅を元どおりに建て直すためというよりも、被災後の生活再建を支える保険だと捉えておきましょう。
※参照:地震保険制度の概要 : 財務省
地震保険への加入を検討した経験がある方なら、地震保険をつけるどうかで火災保険料の総額が大きく変わるとご存じかもしれません。
地震保険の保険料率は、2017年から2021年まで3段階に分けて引き上げられました。2022年10月の改定では全国平均で0.7%引き下げられ、2026年8月現在は同改定後の保険料が適用されています。
● 2017年:全国平均5.1%引き上げ
● 2019年:全国平均3.8%引き上げ
● 2021年:全国平均5.1%引き上げ
● 2022年:全国平均0.7%引き下げ
地震保険の保険料には今後の地震発生確率から割り出した被害のリスクが反映され、地域や建物の構造によって金額が異なります。保険金額1,000万円あたり、保険期間1年の基本料率は以下のとおりです。
<2022年10月から適用の全国地震保険料>
地震保険の保険料率は、2017年から2021年まで3段階に分けて引き上げられました。2022年10月の改定では全国平均で0.7%引き下げられ、2026年8月現在は同改定後の保険料が適用されています。
● 2017年:全国平均5.1%引き上げ
● 2019年:全国平均3.8%引き上げ
● 2021年:全国平均5.1%引き上げ
● 2022年:全国平均0.7%引き下げ
地震保険の保険料には今後の地震発生確率から割り出した被害のリスクが反映され、地域や建物の構造によって金額が異なります。保険金額1,000万円あたり、保険期間1年の基本料率は以下のとおりです。
<2022年10月から適用の全国地震保険料>
| 都道府県 | イ構造(主として鉄骨・コンクリート造等) | ロ構造(主として木造等) |
| 北海道、青森、岩手、秋田、山形、栃木、群馬、新潟、富山、石川、福井、長野、岐阜、滋賀、京都、兵庫、奈良、鳥取、島根、岡山、広島、山口、福岡、佐賀、長崎、熊本、大分、鹿児島 | 7,300円 | 11,200円 |
| 宮城、福島、山梨、愛知、三重、大阪、和歌山、香川、愛媛、宮崎、沖縄 | 11,600円 | 19,500円 |
| 茨城、徳島、高知 | 23,000円 | 41,100円 |
| 埼玉 | 26,500円 | 41,100円 |
| 千葉、東京、神奈川、静岡 | 27,500円 | 41,100円 |
※参考: 地震保険料率の変遷|損害保険料率算出機構
保険料が最も安い地域と最も高い地域を比べると、鉄骨構造では年間2万200円、木造建築では年間2万9,900円もの差があります。
保険料が高いうえに頻繁な引き上げも手伝って、地震保険への加入をためらう方も少なくありません。しかし保険料が高額な地域ほど今後地震のリスクが高いといえます。ですから、保険料の高さだけで加入しないと決めてしまうのは早計です。
もちろん地震による被害が起こっても充分補えるほどの貯蓄があれば、地震保険に加入する必要はないでしょう。しかし住宅ローンの返済や日々の暮らしなどで余裕がない方が地震保険に加入していなければ、被災後の生活復旧までに大きな負担がかかってしまいます。
保険料が最も安い地域と最も高い地域を比べると、鉄骨構造では年間2万200円、木造建築では年間2万9,900円もの差があります。
保険料が高いうえに頻繁な引き上げも手伝って、地震保険への加入をためらう方も少なくありません。しかし保険料が高額な地域ほど今後地震のリスクが高いといえます。ですから、保険料の高さだけで加入しないと決めてしまうのは早計です。
もちろん地震による被害が起こっても充分補えるほどの貯蓄があれば、地震保険に加入する必要はないでしょう。しかし住宅ローンの返済や日々の暮らしなどで余裕がない方が地震保険に加入していなければ、被災後の生活復旧までに大きな負担がかかってしまいます。
地震保険に加入するかどうかは、住まいの被害リスクから検討するとよいでしょう。
チェックポイントは大きく3つです。
チェックポイントは大きく3つです。
 建物の耐震性能地盤の強さや液状化のリスク周囲の建物の古さ・隣家との距離
耐震性能が低い建物は、性能が高い建物に比べて地震による損壊リスクが大きくなります。また地盤の強さや液状化のリスクも被害を左右する要素です。自治体が公表している液状化ハザードマップなどを確認し、リスクが高い地域であれば地震保険への加入を検討しましょう。
また、お隣など自宅の周囲の建物にも目を向けましょう。自宅の耐震性能が高くても、古い建物が密集している地域や隣家との距離が近い場合は、倒壊や延焼による被害を受ける可能性があります。
こうした住まいの被害リスクが高い方や、被災後に使える預貯金・換金しやすい運用資産が不十分な方は、地震保険の必要性が高いといえます。
2026年は8月までに北海道、三陸沖、熊本と大きな地震が起こりました。地震への備えをあらためて意識した方も多いでしょう。
リスクが高い場所にお住まいの方や生活復旧までの負担に不安がある方はとくに、少々高い保険料を払っても地震保険に加入することが、安心に暮らすための対策だといえます。
また、お隣など自宅の周囲の建物にも目を向けましょう。自宅の耐震性能が高くても、古い建物が密集している地域や隣家との距離が近い場合は、倒壊や延焼による被害を受ける可能性があります。
こうした住まいの被害リスクが高い方や、被災後に使える預貯金・換金しやすい運用資産が不十分な方は、地震保険の必要性が高いといえます。
2026年は8月までに北海道、三陸沖、熊本と大きな地震が起こりました。地震への備えをあらためて意識した方も多いでしょう。
リスクが高い場所にお住まいの方や生活復旧までの負担に不安がある方はとくに、少々高い保険料を払っても地震保険に加入することが、安心に暮らすための対策だといえます。
火災保険や地震保険の必要性はここまででお分かりいただけたと思います。しかし、実際に必要な補償の程度は自宅の立地や建物の耐震性・耐火性、保有資産などによって異なります。
そこで、以下の4ステップに沿って自分に必要な火災保険・地震保険を総合的に判断していきましょう。
1. 建物・家財の価額と保有資産を把握する
2. 自宅と周辺地域の災害リスクから必要な補償を考える
3. 必要な保険金額を考える
4. 複数の保険会社から見積もりをとる
保険の知識がないと、あとになって「必要以上の補償がついた高額な保険料を何年も支払っていた」と気づくケースも少なくありません。最適な火災保険・地震保険を選ぶためにも、判断に必要なポイントを押さえておきましょう。
そこで、以下の4ステップに沿って自分に必要な火災保険・地震保険を総合的に判断していきましょう。
1. 建物・家財の価額と保有資産を把握する
2. 自宅と周辺地域の災害リスクから必要な補償を考える
3. 必要な保険金額を考える
4. 複数の保険会社から見積もりをとる
保険の知識がないと、あとになって「必要以上の補償がついた高額な保険料を何年も支払っていた」と気づくケースも少なくありません。最適な火災保険・地震保険を選ぶためにも、判断に必要なポイントを押さえておきましょう。
まずは建物・家財の価額と、被災後の生活再建に使える資産の額を把握しましょう。
火災保険の保険金額は、建物や家財の金銭的な価値を評価した「保険価額」をもとに設定します。保険価額の評価基準には、「新価」と「時価」の2つがあります。
● 新価
同等の建物の再築や同等の家財を新品で購入するために必要な額(再調達価格)
● 時価
家財や建物の経過年数や使用による消耗分を新価から差し引いた額
時価に比べて新価のほうが高い補償金額となるため、火災保険料は「新価>時価」となります。しかし時価を基準とする契約では、建物の再築費用や家財の再購入費用を十分にまかなえないかもしれません。
保険料の差や求める補償の大きさなどを考慮して「資産額」を決めていくとよいでしょう。
あわせて、生活再建に使える資産の額は十分でしょうか。
地震保険の保険金額は火災保険の30~50%に限られ、地震保険だけでは住宅の再建費用や家財の再購入費用をまかないきれない可能性があります。不足額を自己資金でどこまで負担できるか把握しておきましょう。
火災保険の保険金額は、建物や家財の金銭的な価値を評価した「保険価額」をもとに設定します。保険価額の評価基準には、「新価」と「時価」の2つがあります。
● 新価
同等の建物の再築や同等の家財を新品で購入するために必要な額(再調達価格)
● 時価
家財や建物の経過年数や使用による消耗分を新価から差し引いた額
時価に比べて新価のほうが高い補償金額となるため、火災保険料は「新価>時価」となります。しかし時価を基準とする契約では、建物の再築費用や家財の再購入費用を十分にまかなえないかもしれません。
保険料の差や求める補償の大きさなどを考慮して「資産額」を決めていくとよいでしょう。
あわせて、生活再建に使える資産の額は十分でしょうか。
地震保険の保険金額は火災保険の30~50%に限られ、地震保険だけでは住宅の再建費用や家財の再購入費用をまかないきれない可能性があります。不足額を自己資金でどこまで負担できるか把握しておきましょう。
次に、自宅の立地状況から災害リスクに応じた補償範囲を選定しましょう。
災害リスクは立地状況によって異なります。
国土交通省のハザードマップポータルサイトがリスクの想定に有用です。
災害リスクを地図上にまとめたハザードマップでは、自宅のある地域で洪水/地震/津波/土砂災害によってどの程度の被害が想定されているかを確認できます。
ハザードマップポータルサイト|国土交通省
また、地震への備えを考える際は、地盤の揺れやすさや液状化リスクも確認しましょう。自治体が公表する地震防災マップや液状化ハザードマップなどが参考になります。
そのほか、お住まいの地域が木造住宅の密集地である場合は延焼被害を受けやすいため、ほかの地域に比べて全焼するリスクが高くなります。周囲の建物の構造や隣家との距離もチェックしておきましょう。
ハザードマップや周辺環境を参考に、自宅のある地域で リスクが高い災害については火災保険の補償範囲に含めることをおすすめします。地震・津波・液状化や地震による火災のリスクが高い場合は地震保険も検討しましょう。
災害リスクは立地状況によって異なります。
国土交通省のハザードマップポータルサイトがリスクの想定に有用です。
災害リスクを地図上にまとめたハザードマップでは、自宅のある地域で洪水/地震/津波/土砂災害によってどの程度の被害が想定されているかを確認できます。
ハザードマップポータルサイト|国土交通省
また、地震への備えを考える際は、地盤の揺れやすさや液状化リスクも確認しましょう。自治体が公表する地震防災マップや液状化ハザードマップなどが参考になります。
そのほか、お住まいの地域が木造住宅の密集地である場合は延焼被害を受けやすいため、ほかの地域に比べて全焼するリスクが高くなります。周囲の建物の構造や隣家との距離もチェックしておきましょう。
ハザードマップや周辺環境を参考に、自宅のある地域で リスクが高い災害については火災保険の補償範囲に含めることをおすすめします。地震・津波・液状化や地震による火災のリスクが高い場合は地震保険も検討しましょう。
火災保険を契約するにあたって「必要な保険金額」がいくらなのかを知っておきましょう。保険金額とは、火災保険で補償される価格です。
必要な保険金額は、ステップ1で把握した建物と家財の「保険価額」をもとに設定します。保険価格は、建物なら新築時の建築価額、家財は保険会社が定める基準などから算出します。
基本的には「保険価額=保険金額」として契約しますが、火災保険料が高く、少しでも保険料を抑えたいときは、保険会社の定める範囲内で保険金額を低く設定できる場合もあります。
ただし保険金額を少なくすると、実際に火災や災害が起こったときに建物の再建費用や家財の再購入費用が足りなくなりかねません。火災保険の保険金額は、多すぎず少なすぎず、適切に設定することが大切です。
地震保険についても、必要な保険金額を考えておきましょう。地震保険の保険金額は火災保険の30~50%の範囲内で設定するため、地震保険だけで住宅の再建費用全額をまかなえるとは限りません。
保険金と自己資金をあわせて、被災後の生活をどこまで立て直せるか確認しておく必要があります。
必要な保険金額は、ステップ1で把握した建物と家財の「保険価額」をもとに設定します。保険価格は、建物なら新築時の建築価額、家財は保険会社が定める基準などから算出します。
基本的には「保険価額=保険金額」として契約しますが、火災保険料が高く、少しでも保険料を抑えたいときは、保険会社の定める範囲内で保険金額を低く設定できる場合もあります。
ただし保険金額を少なくすると、実際に火災や災害が起こったときに建物の再建費用や家財の再購入費用が足りなくなりかねません。火災保険の保険金額は、多すぎず少なすぎず、適切に設定することが大切です。
地震保険についても、必要な保険金額を考えておきましょう。地震保険の保険金額は火災保険の30~50%の範囲内で設定するため、地震保険だけで住宅の再建費用全額をまかなえるとは限りません。
保険金と自己資金をあわせて、被災後の生活をどこまで立て直せるか確認しておく必要があります。
地震保険は、建物の所在地や構造などの条件が同じであれば、保険料は一律です。
しかし 火災保険は保険会社によって保険料や補償内容が異なります。一括見積もりサイトを利用すれば、同時に複数社の見積もりをとれます。
複数の保険会社から見積もりを取るメリットは以下のとおりです。
● 同程度の補償内容で保険料の安い商品をみつけやすい
● 比較によって各社のメリット・デメリットが分かりやすい
同じような補償内容でも保険会社によって保険料に大きな差が出る場合があります。このとき、安さだけで無条件に飛びつくことはあまりおすすめできません。細かな条件の違いまでよく比較して加入しましょう。
しかし 火災保険は保険会社によって保険料や補償内容が異なります。一括見積もりサイトを利用すれば、同時に複数社の見積もりをとれます。
複数の保険会社から見積もりを取るメリットは以下のとおりです。
● 同程度の補償内容で保険料の安い商品をみつけやすい
● 比較によって各社のメリット・デメリットが分かりやすい
同じような補償内容でも保険会社によって保険料に大きな差が出る場合があります。このとき、安さだけで無条件に飛びつくことはあまりおすすめできません。細かな条件の違いまでよく比較して加入しましょう。
自然災害の多い日本では、災害のたびに火災保険や地震保険が地域の復興に大きく貢献しています。保険を使わない方のほうが多いかもしれませんが、明日にでも被災する可能性は誰しもゼロではありません。
そこで正しい知識を持ち、火災保険や地震保険への賢い加入が大切です。
本記事のポイントを簡単にまとめると、以下のとおりです。
そこで正しい知識を持ち、火災保険や地震保険への賢い加入が大切です。
本記事のポイントを簡単にまとめると、以下のとおりです。
|

自然災害は本当に恐ろしいものです。家が全壊し、すべてを失ってしまったとしても、生きている限りその後の人生は続きます。そのとき火災保険・地震保険に加入していれば、日常を取り戻すために必要な保険金を受け取って、復興に向けて動いていけるでしょう。
万が一の事態が起こってもその後の人生を明るく歩むためには、どのような備えをどのくらい準備しておく必要があるのか。事が起こる前に考え、正しい知識を持っておくことが大切です。
本記事が火災保険・地震保険の必要性をあらためて考える機会になれば幸いです。
もしも備えがどのくらい必要か悩んだら、プロへの相談もひとつの方法です。
当所では、初回の面談は無料で実施しております。お困りの方は下のバナーまたはこちらのお問い合わせフォームからお問い合わせください。
【関連記事】
万が一の事態が起こってもその後の人生を明るく歩むためには、どのような備えをどのくらい準備しておく必要があるのか。事が起こる前に考え、正しい知識を持っておくことが大切です。
本記事が火災保険・地震保険の必要性をあらためて考える機会になれば幸いです。
もしも備えがどのくらい必要か悩んだら、プロへの相談もひとつの方法です。
当所では、初回の面談は無料で実施しております。お困りの方は下のバナーまたはこちらのお問い合わせフォームからお問い合わせください。
【関連記事】
これ以外の保険は全部いらない!本当に必要な保険をFPが徹底解説します!
多くの人が毎月2~3万円の保険料を支払っていますが、実は月5,000円の保険料で足りるかもしれません。私はこれまで、14年で800件以上の保険相談を受けてきましたがその中で本当に必要だった保険は、実はたった“2種類”だけでした…